猜你想问
这份研报主要分析了林州重机的哪些核心问题?
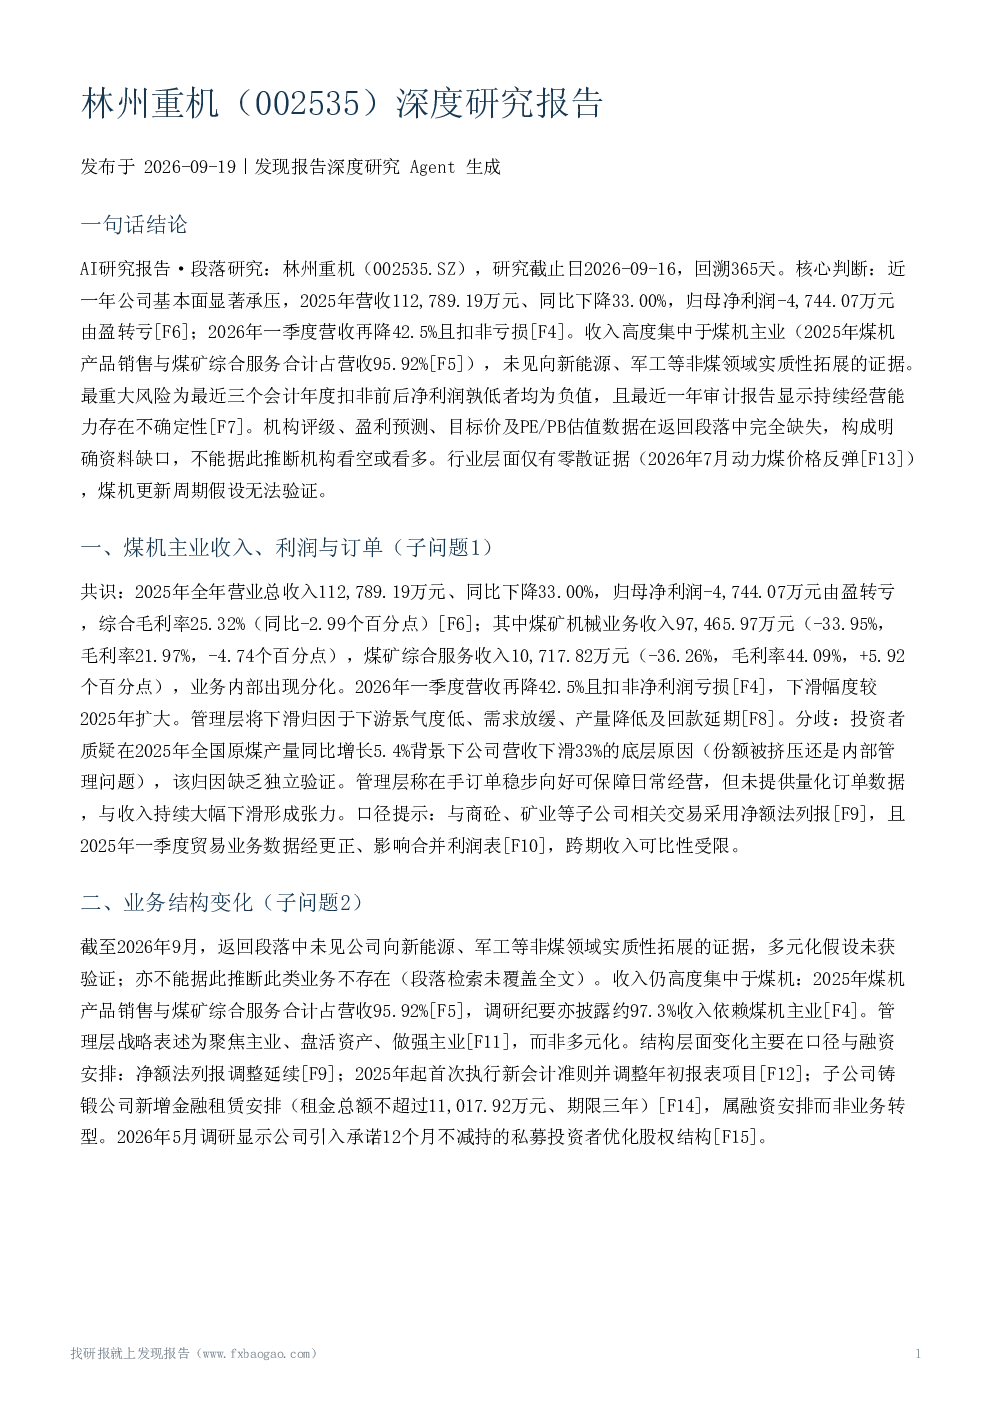
这份研报主要分析了林州重机的基本面显著承压,2025年营收同比下降33%,归母净利润由盈转亏;业务高度集中于煤机领域,未见向新能源等非煤领域拓展;存在持续经营能力不确定的重大风险。报告还探讨了公司聚焦煤机主业的战略、煤机行业景气度证据有限、相对竞争地位承压、财务质量与风险、机构评级与盈利预测缺失、估值水平无法形成结论等关键问题。
煤机行业的发展趋势如何?
煤机行业的发展趋势在研报中证据有限,仅提及2026年7月摩根士丹利周报显示动力煤价格反弹,但未涉及煤机市场规模、更新需求等直接论述。煤种走势分化,炼焦煤下行,但煤机更新周期带来的需求支撑假设无法验证,行业景气对公司构成支撑还是压制暂不能下结论。
报告重点分析了林州重机的哪些方面?
报告重点分析了林州重机的业务结构变化,包括聚焦煤机主业、口径调整(净额法列报、新会计准则执行)和融资安排(子公司铸锻公司新增金融租赁、引入私募投资者优化股权结构)。同时,深入探讨了其财务质量与风险,如持续经营能力不确定性、经营现金流与净利润背离、流动性需求等关键风险。
当前市场对林州重机的判断是什么?
市场对林州重机的判断集中于其业绩下滑、经营现金流与净利润背离、治理与信息披露缺陷等问题。机构关注焦点在于这些风险暴露,但未检索到任何券商或研究机构对林州重机的正式评级、盈利预测或目标价。管理层承认经营与治理不足并承诺整改,引入承诺12个月不减持的私募投资者,但市场仍持谨慎态度。
研报提示了哪些主要风险?
研报提示了林州重机面临的多重风险,包括持续经营能力存在不确定性(最近三个会计年度扣非前后净利润孰低者均为负值)、业绩持续下滑风险(2025年营收下滑33%,2026Q1营收再降42.5%且扣非亏损)、收入与客户集中风险(约95.92%-97.3%收入依赖煤机主业)、流动性与回款风险(货币资金2.24亿元、一季度经营现金流仅6000余万元)、财务数据可靠性风险(多份定期报告为更正版且未经审计)、治理与信息披露风险等。