猜你想问
这份研报的核心内容是什么?
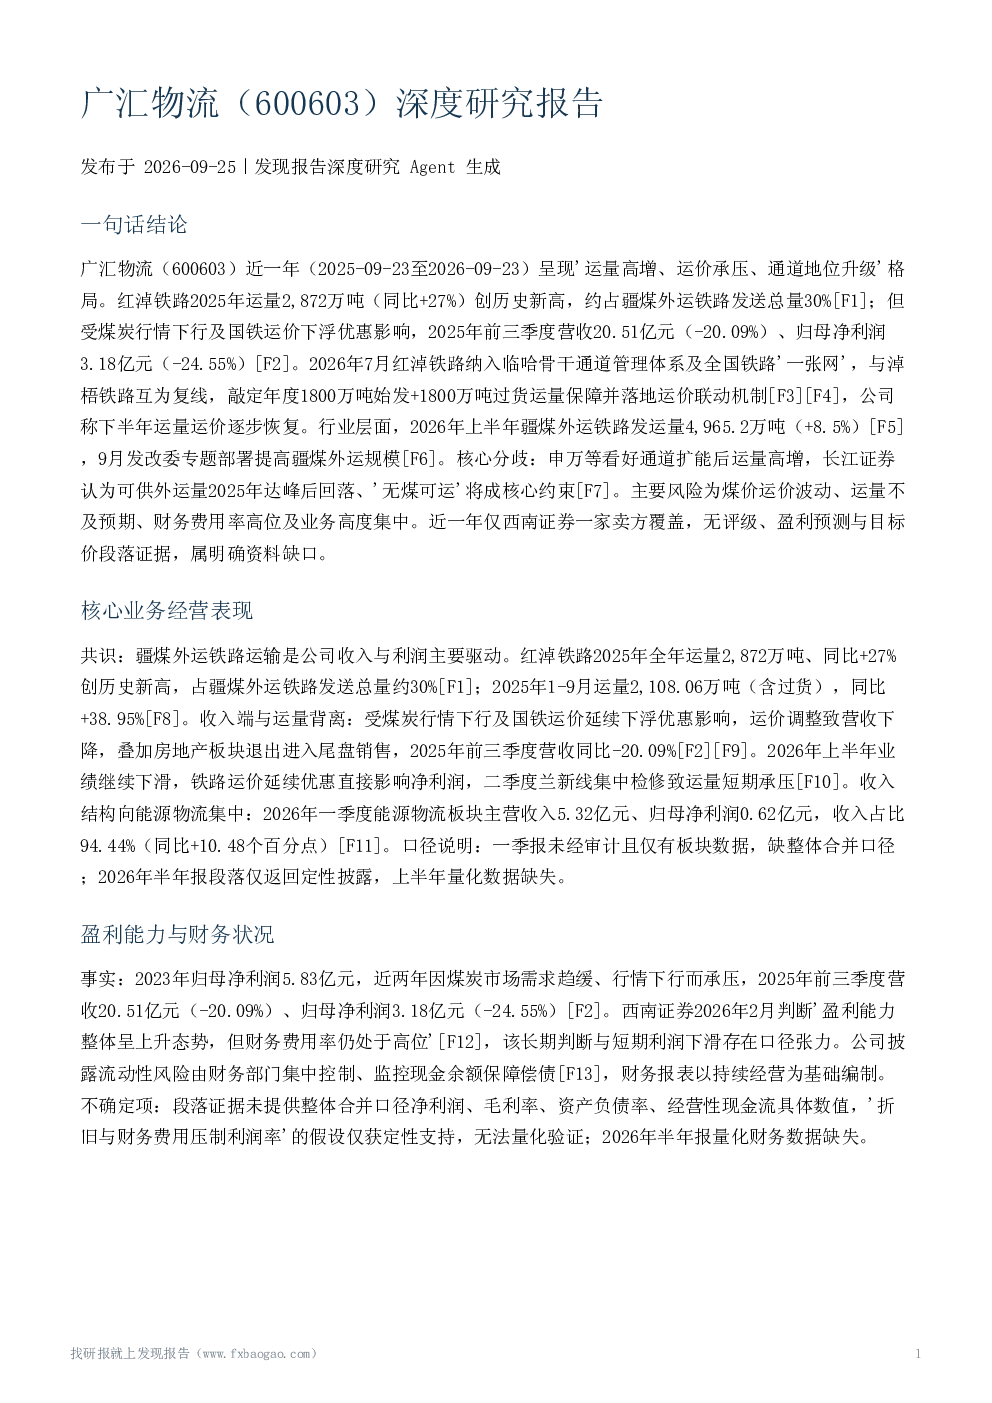
广汇物流近一年呈现“运量高增、运价承压、通道地位升级”格局。红淖铁路2025年运量2,872万吨(同比+27%),占疆煤外运铁路总量约30%;但受煤炭行情下行及国铁运价优惠影响,2025年前三季度营收20.51亿元(-20.09%)、归母净利润3.18亿元(-24.55%)。2026年7月红淖铁路纳入临哈骨干通道及全国铁路“一张网”,与淖梧铁路互为复线,保障年度1800万吨运量并落地运价联动机制,公司称下半年运量运价逐步恢复。
新疆煤炭运输行业发展趋势如何?
2026年上半年疆煤外运铁路发运量4,965.2万吨(+8.5%),发改委部署提高疆煤外运规模。政策与煤价双重支撑外运,环渤海煤价近1000元/吨,疆煤外运经济性显著。分歧在于中期空间:申万预期零哈通道扩能带来2亿吨以上增量,长江证券认为疆内需求达峰(约1.88-1.9亿吨)后回落,“无煤可运”成核心约束。兰新线利用率已满负荷,扩能前增量有限。
报告重点分析了广汇物流的哪些方面?
报告重点分析了广汇物流的运量增长、运价压力、通道地位升级,特别是红淖铁路的运量表现及与临哈铁路的互联扩能计划。报告指出红淖铁路2025年运量达2,872万吨,占疆煤外运铁路总量约30%,但受煤炭行情及国铁运价优惠影响,2025年前三季度营收和利润均下降。2026年7月红淖铁路纳入临哈骨干通道及全国铁路“一张网”,与淖梧铁路互为复线,保障年度1800万吨运量并落地运价联动机制。
当前新疆煤炭运输市场现状如何?
当前新疆煤炭运输市场呈现供需两旺态势。2026年上半年疆煤外运铁路发运量达4,965.2万吨,同比增长8.5%,发改委部署提高疆煤外运规模。政策与煤价双重支撑外运,环渤海煤价近1000元/吨,疆煤外运经济性显著。但中期空间存在分歧,申万预期零哈通道扩能带来2亿吨以上增量,长江证券认为疆内需求达峰(约1.88-1.9亿吨)后回落,“无煤可运”成核心约束。兰新线利用率已满负荷,扩能前增量有限。
研报提示了哪些主要风险?
研报提示的主要风险包括:煤价运价波动,2026年6月以来港口煤价走弱、铁路运费下调;运量运力风险,临哈扩能进度不及预期、疆内煤化工煤电分流;财务压力,2025年前三季度营收利润双降、财务费用率高位;业务集中风险,能源物流收入占比94.44%。中期“无煤可运”约束及扩能引入分流竞争均具不确定性。