猜你想问
中南股份2025年亏损的主要原因是什么?
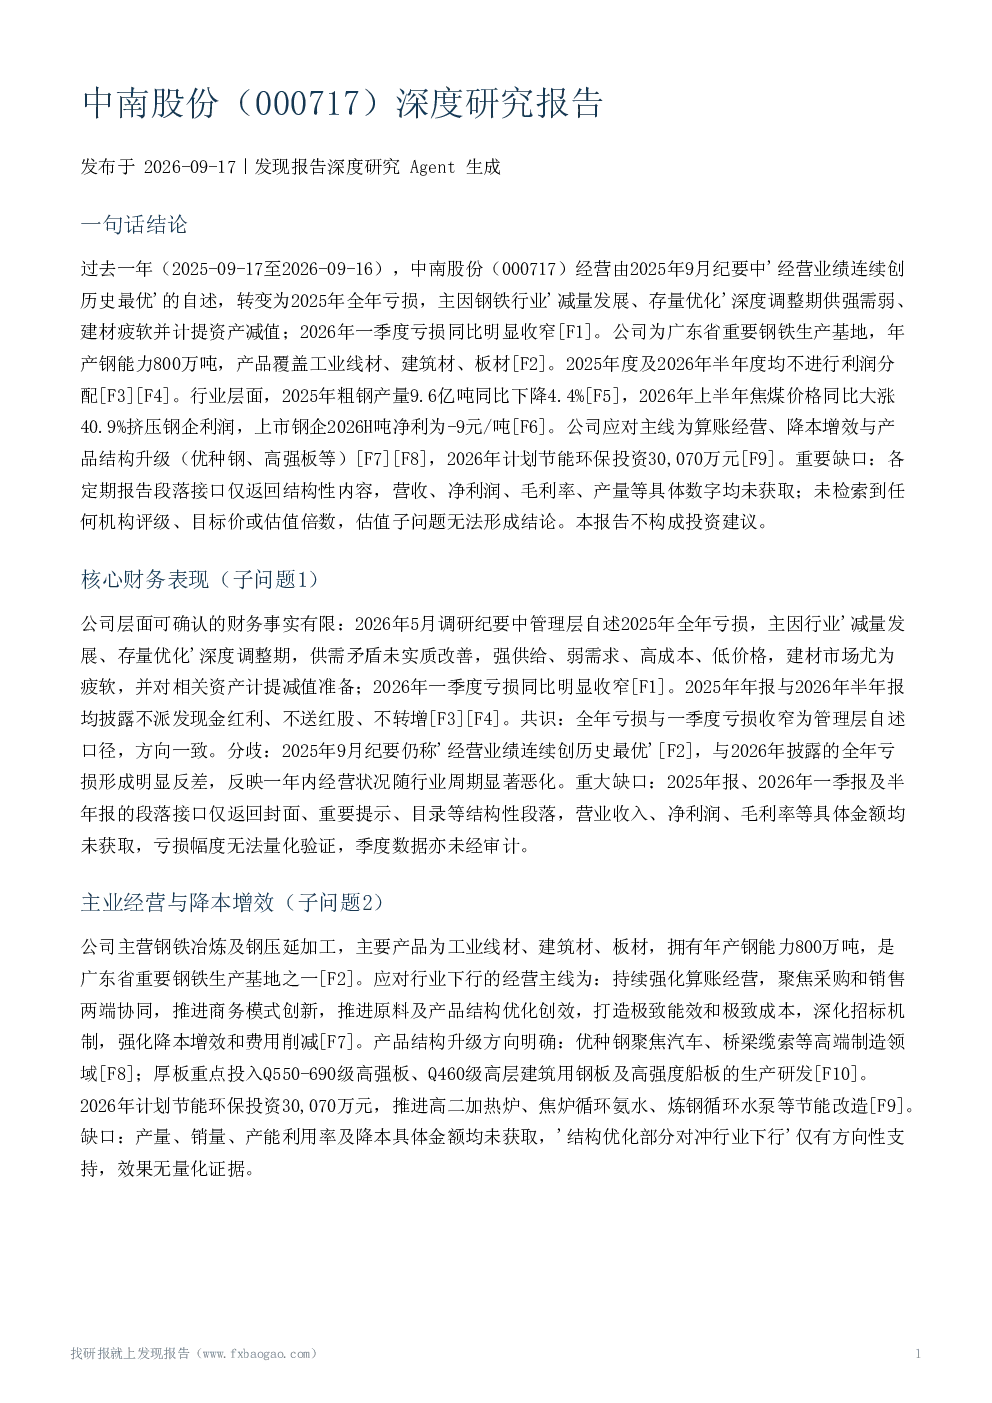
中南股份2025年全年亏损主要受钢铁行业深度调整期影响,表现为供强需弱、建材疲软,同时公司计提了资产减值。具体来看,行业整体粗钢产量虽微降,但政策端持续执行产量调控和碳排放双控,导致需求端建筑用钢占比回落。此外,焦煤价格同比大涨40.9%,进一步挤压了钢企利润空间。公司自身方面,虽然计划通过产品结构升级和降本增效来应对,但具体效果尚未量化,且2025年全年亏损幅度未获公开数据验证。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势呈现供需双调整态势。供给端,政策持续推动产能减量置换和总量严控,新版产能置换办法从单一限产转向更严格的总量管理。需求端,建筑用钢占比持续回落,而优种钢和高端板材需求有望受益于制造业升级。成本端,焦煤等原料价格波动仍是主要风险,环保合规成本亦将上升。行业机构对供需拐点和成本走势判断存在分歧,但普遍认为行业将进入长期调整期,优胜劣汰加速。
报告中重点分析了哪些方面?
报告重点分析了中南股份的核心财务表现、主业经营与降本增效策略、行业供需及政策环境、区域竞争地位、估值与分红规划、主要风险及转型方向。其中,核心财务方面揭示了公司2025年亏损但一季度亏损收窄的矛盾,并指出具体财务数据缺失;主业经营方面强调了算账经营和产品结构升级的重要性;行业环境方面分析了政策调控、供需变化及成本压力;竞争地位方面以管理层自述为主,缺乏第三方数据支撑;估值与分红则指出当前无机构评级且不分红,但未来有现金分红规划。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为供需失衡和成本压力加剧。供给端,虽然粗钢产量有所回落,但政策持续严控,产能置换执行趋严,行业整体产能利用率不高。需求端,建筑用钢需求疲软,占比降至36.5%,而制造业用钢需求结构性分化。成本端,焦煤等原料价格大幅上涨,导致钢厂盈利能力下滑至约三成,吨净利为负。市场机构对供需拐点和成本走势存在分歧,但普遍认为行业处于深度调整期,价格波动风险较大。
研报提示了哪些主要风险?
研报提示的主要风险包括:公司层面,2025年全年亏损并计提资产减值,2026年一季度虽收窄但未扭亏,持续亏损风险显著;原料成本风险,焦煤等价格上涨40.9%,原料成本挤压利润空间;需求下滑风险,建筑用钢需求疲软,制造业需求亦面临不确定性;环保与政策合规成本上升,2026年计划节能环保投资30,070万元;转型落地不确定性,公司以“绿色、智慧、精品”为转型路径,但氢冶金、重大资产重组等资本运作缺乏直接证据,转型效果有待观察。此外,信息风险亦需关注,核心财务数据缺失,季度报告未经审计,部分段落存在截断。