猜你想问
海澜之家2025年营收和利润情况如何?
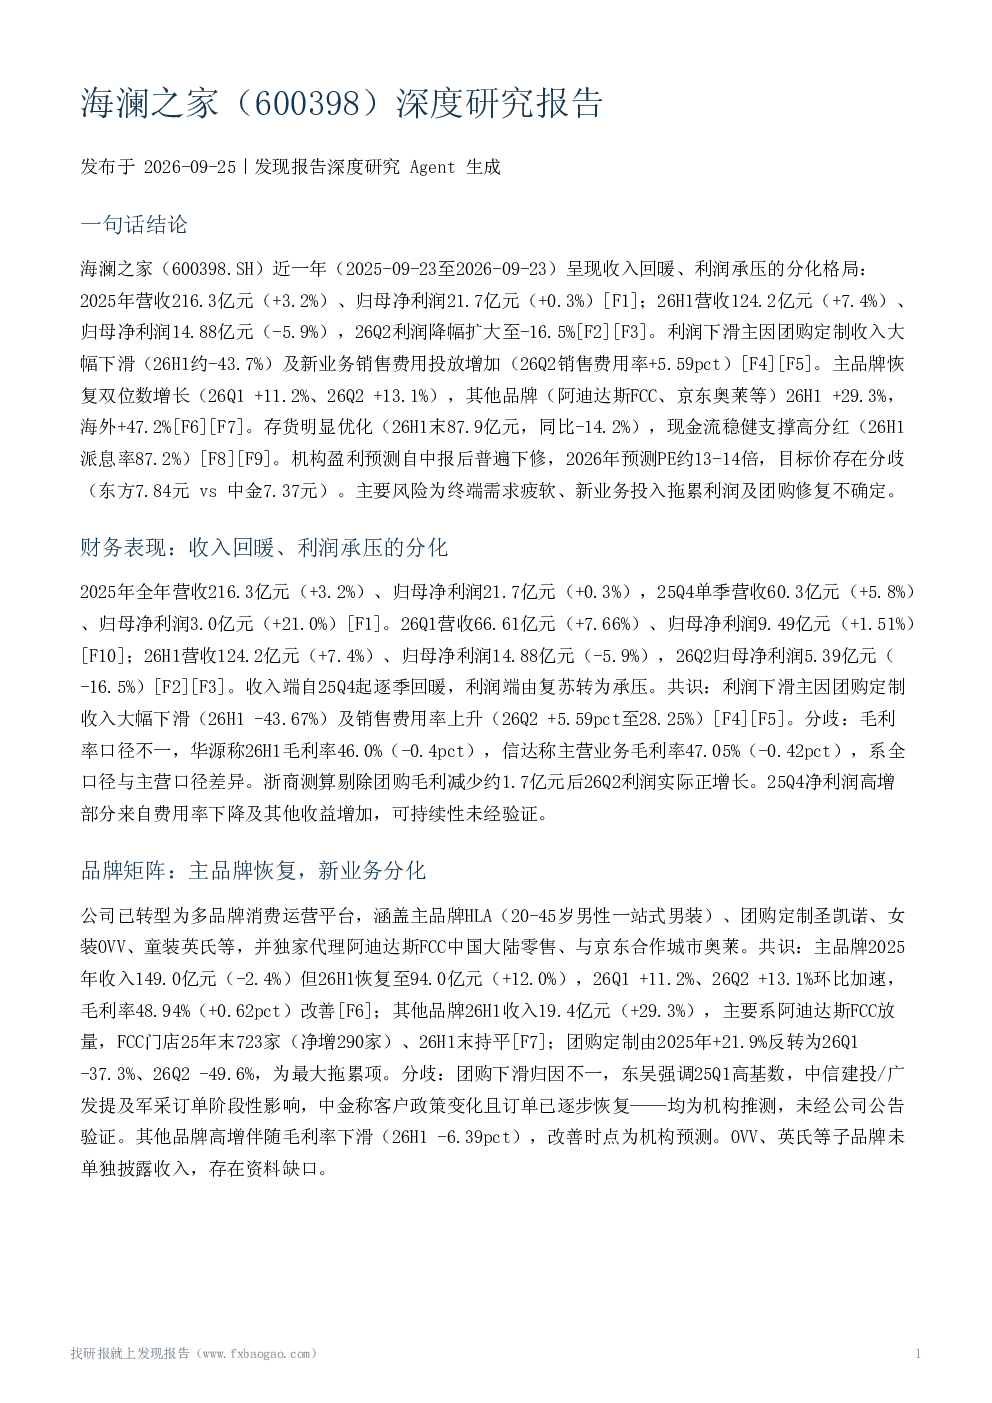
2025年海澜之家营收216.3亿元,同比增长3.2%,归母净利润21.7亿元,同比增长0.3%。然而,2026年上半年营收124.2亿元,同比增长7.4%,但归母净利润14.88亿元,同比下降5.9%。26Q2利润降幅进一步扩大至-16.5%。利润下滑主要原因是团购定制收入大幅下滑约43.7%以及新业务销售费用增加,26Q2销售费用率上升5.59个百分点。
海澜之家的品牌矩阵表现怎样?
海澜之家的品牌矩阵表现呈现分化。主品牌恢复双位数增长,26Q1和26Q2分别增长11.2%和13.1%,毛利率为48.94%。其他品牌如阿迪达斯FCC、京东奥莱等表现较好,26H1增长29.3%,海外业务增长47.2%。但团购定制业务表现不佳,由2025年的增长21.9%转为26Q1下降37.3%和26Q2下降49.6%。
海澜之家的渠道结构有何变化?
海澜之家的渠道结构正在优化。2025年末门店总数为7,330家,其中直营店2,372家,同比增长688家,加盟店4,858家,同比减少248家。26H1末门店总数增至7,405家,主品牌直营店1,734家,较年初增加105家。线上渠道增长较快,26H1线上收入27.31亿元,同比增长18.3%,占比达到22.57%。
海澜之家2026年的市场现状如何?
2026年海澜之家的市场现状显示收入端逐季回暖,但利润端由复苏转为承压。主品牌增长加速,但新业务投入和团购下滑拖累整体利润。渠道结构优化,线上增长优于线下。公司维持高比例分红,2025年度分红率91%,26H1拟每股派息0.27元,派息率87.2%,支撑逻辑为强劲现金流。但终端需求疲软、新业务投入拖累利润及团购修复不确定是主要风险。
海澜之家研报提示哪些风险?
海澜之家研报提示的主要风险包括:终端零售复苏不及预期、可选消费需求受压;团购定制业务持续大幅下滑,修复时点不确定;新业务销售费用前置投放拖累利润,盈利改善节奏存在不确定性;其他品牌及新业态毛利率低于主业且处于下滑通道;存货虽优化,但不可退货存货跌价风险及城市奥莱出清旧货对毛利率的影响缺乏量化数据;高股息分红与新业务投入、库存去化之间的资金平衡存在矛盾。