猜你想问
盛泰集团研报核心内容是什么?
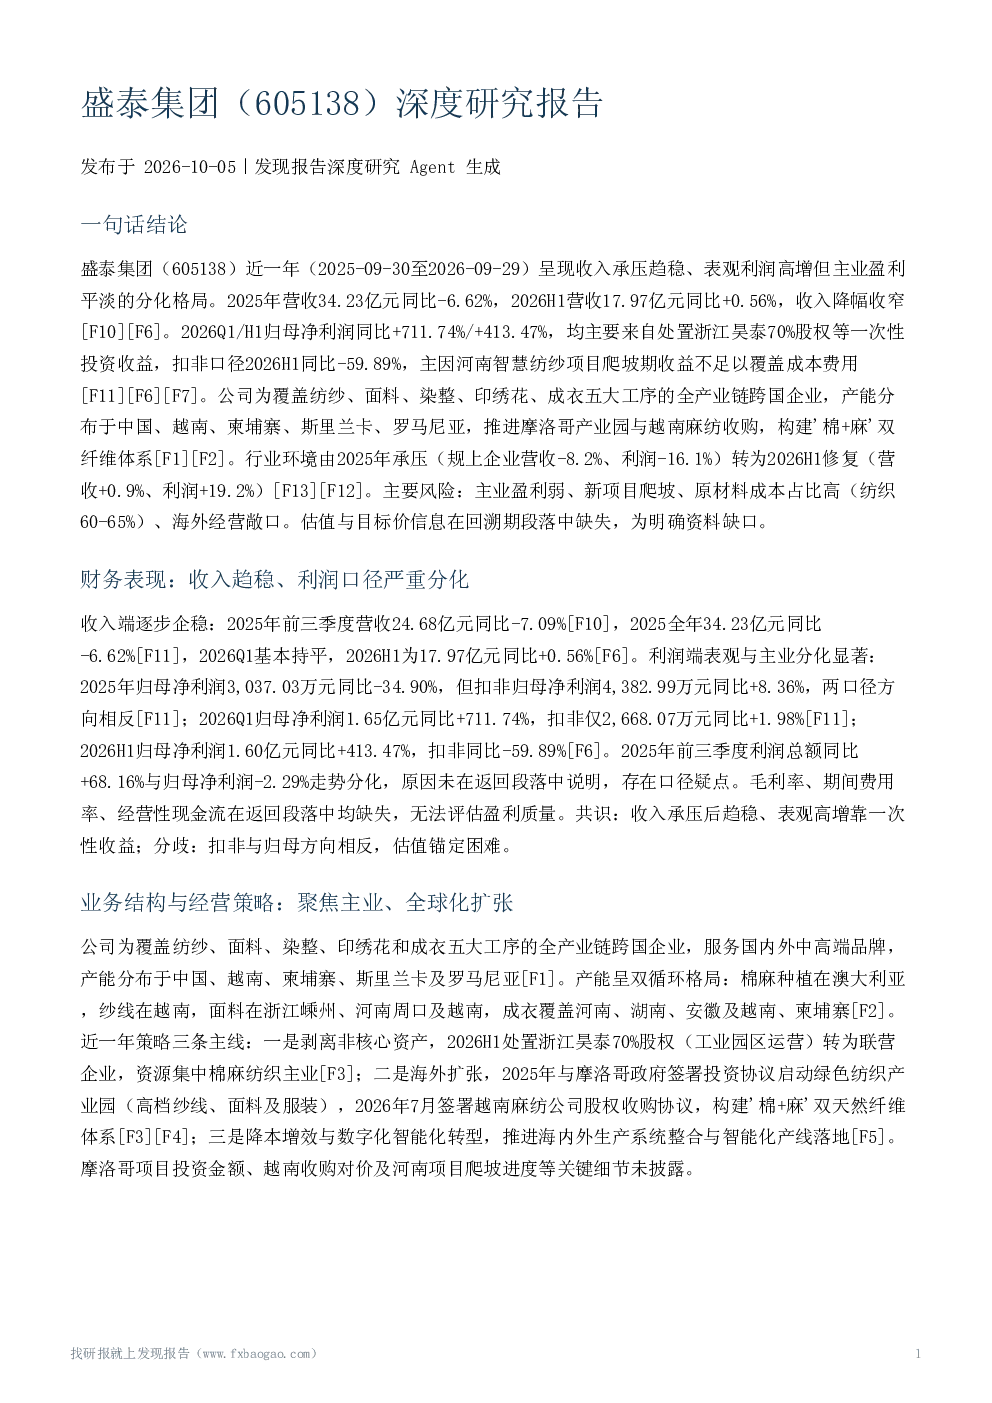
该研报指出盛泰集团2025年收入趋稳但利润分化,归母净利润同比-34.90%但扣非同比+8.36%。2026H1归母净利润同比+711.74%主要来自处置浙江昊泰股权收益,扣非仅同比+1.98%。报告强调盈利质量疑点,即表观利润高增主要来自一次性投资收益,主业盈利平淡,河南智慧纺纱项目爬坡期收益不足以覆盖成本费用。
纺织行业发展趋势如何?
报告显示2025年规上企业营收同比-8.2%、利润总额同比-16.1%,但2026H1行业景气度反转,营收同比+0.9%、利润总额同比+19.2%。出口方面,2026年7月无缝服饰出口同比+8.9%,但1-7月累计同比仅+2.4%。原材料价格自2025Q4进入涨价周期,预计2026H2价格将回落。
报告重点分析了哪些方向?
报告重点分析了盛泰集团的全产业链布局(纺纱至成衣五大工序,产能分布于中国、越南等),产能双循环格局(棉麻种植在澳大利亚,纱线在越南等),以及三大经营策略(剥离非核心资产、海外扩张、降本增效与数字化转型)。此外,报告还探讨了公司盈利质量、竞争地位、估值与机构观点、风险因素等。
市场对盛泰集团现状有何判断?
市场判断盛泰集团收入端2025年承压、2026年趋稳,表观利润高增主要来自处置股权收益,剔除后主业盈利疲弱。报告显示公司具备技术、全产业链与全球化产能优势,但缺乏市场份额、行业排名、同业财务对比或客户集中度的量化数据。天风证券维持'增持'评级,但隐含一次性收益不可持续、主业盈利偏弱的判断。
研报提示了哪些风险?
报告提示的关键风险包括:主业盈利能力偏弱,利润高度依赖一次性收益;新项目爬坡风险,河南智慧纺纱项目收益不足以覆盖成本;原材料价格波动,对棉价敏感;行业需求与贸易环境不确定性;海外经营风险,跨国经营敞口上升。此外,报告还指出关键细节未披露(如摩洛哥项目投资金额、越南收购对价等)及量化数据缺失(如市场份额、客户集中度等)。
你可能感兴趣
605138 盛泰集团 盛泰智造集团股份有限公司投资者关系活动记录表
未知机构2026-09-11
盛德鑫泰(300881)深度研究报告
发现报告2026-10-02
深度研究报告:携手宏泰集团,打造“城市投行”新格局
金融华创证券2024-12-06
深度研究报告:差异化长丝优质资产注入,背靠盛虹集团“炼化-PTA-涤纶”一体化格局渐显
基础化工华创证券2018-09-24
亚盛集团(600108)深度研究报告
发现报告2026-09-24
健盛集团(603558)深度研究报告
发现报告2026-09-29
盛泰集团机构调研纪要
纺织服装发现报告2025-05-12
盛泰集团机构调研纪要
纺织服装发现报告2023-06-26
盛泰集团:盛泰智造集团股份有限公司2026年第一季度报告
财报2026-04-25
盛泰集团机构调研纪要
纺织服装发现报告2025-11-04