猜你想问
中联重科这份研报的核心内容是什么?
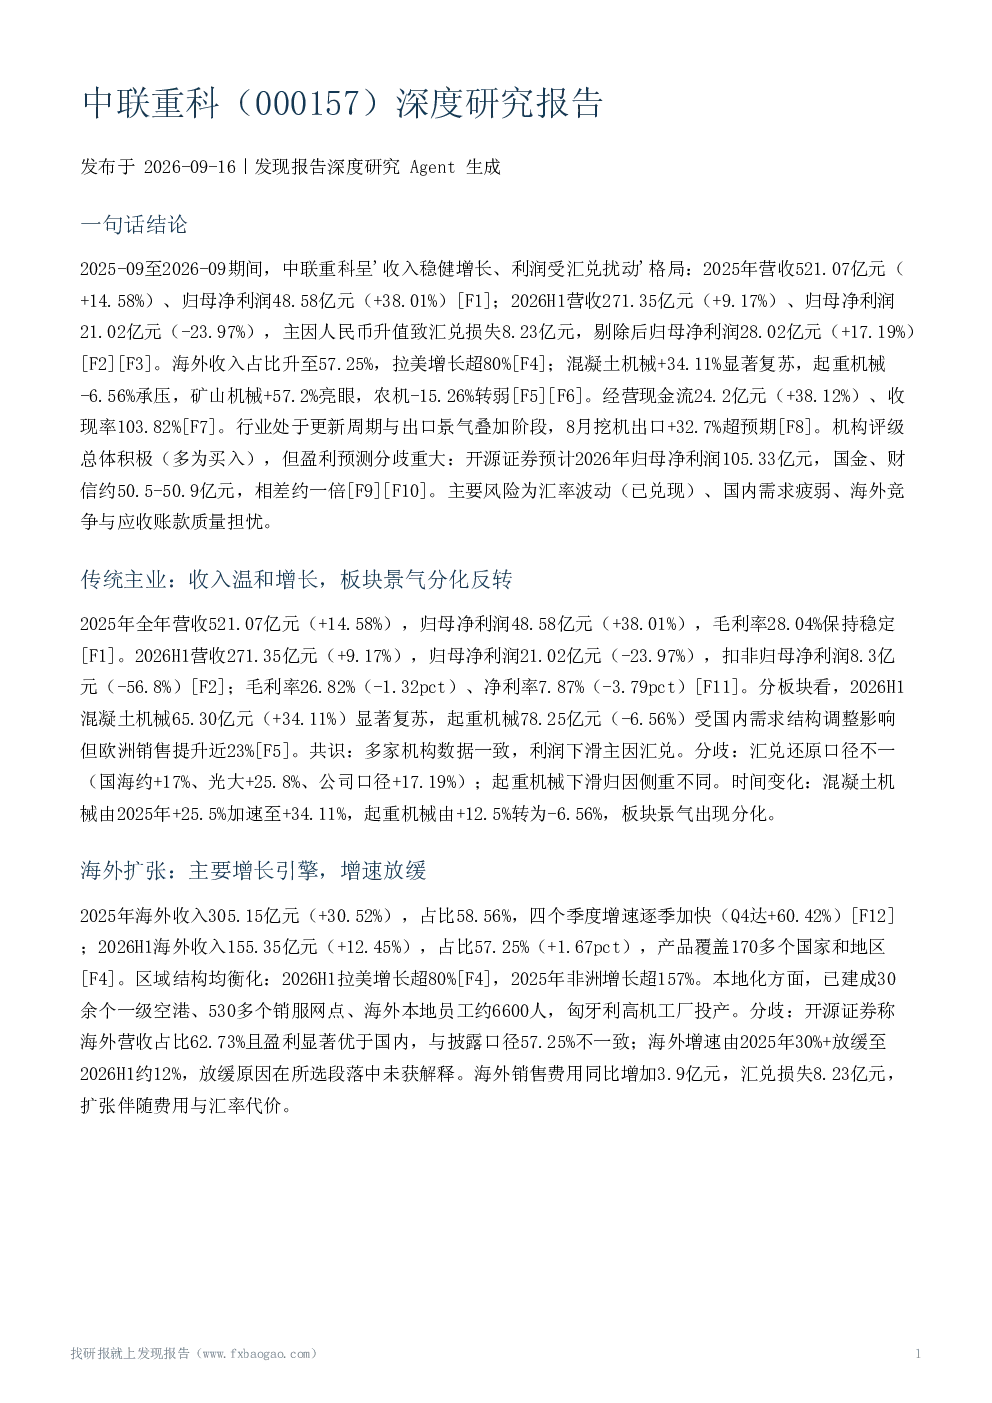
中联重科研报显示,2025-2026年期间公司呈现收入稳健增长但利润受汇兑扰动格局,海外收入占比升至57.25%。传统主业中,2025年营收521.07亿元增长14.58%,利润增长38.01%,但2026H1利润下滑23.97%主因汇兑损失,混凝土机械复苏而起重机械受国内需求调整影响。海外扩张显著,2025年海外收入占比58.56%且增速逐季加快,2026H1占比57.25%。新兴业务方面,矿山机械收入增长57.2%亮眼,但农机收入下滑15.26%。行业处于更新周期与出口景气叠加阶段,但机构盈利预测存在重大分歧。
工程机械行业的发展趋势如何?
工程机械行业正经历更新周期与出口景气叠加阶段。国内挖机销量2026年5月同比增36.2%,7月累计增24.8%,出口增31.7%。行业出现近三年首次大规模集体涨价,电动化加速,7月电动装载机销量增70.6%。但国内需求疲弱风险存在,7月开工率降6.34pct,8月国内挖机销量仅增3.9%。机构普遍看好行业前景,但需关注内需复苏力度和海外市场竞争加剧等风险。
研报重点分析了哪些方向?
研报重点分析了中联重科的海外扩张、新兴业务发展及传统主业表现。海外业务占比升至57.25%,增速由2025年30.52%放缓至2026H1约12.45%,伴随费用与汇率代价。新兴业务中,矿山机械增长57.2%,但农机下滑15.26%。传统主业中,混凝土机械复苏,起重机械受国内需求调整影响。此外,报告还分析了汇兑风险、经营现金流改善及股东回报计划等。
当前市场对中联重科的判断是怎样的?
市场对中联重科的判断呈现分化。共识在于2026H1营收增长9.17%、利润下滑主因汇兑损失、海外为增长主引擎、经营现金流改善。分歧在于盈利预测差异巨大,开源证券预计2026年利润105.33亿元,国金证券等仅约50.5亿元;汇兑还原口径不一;海外占比统计期间存在差异;评级强度不同。行业层面,挖机出口强劲但国内需求疲弱,电动化加速,机构多给予推荐/买入评级。
研报提示了哪些主要风险?
研报提示的主要风险包括:汇率波动风险已实际兑现,2026H1汇兑损失8.23亿元拖累利润;国内需求疲弱,起重机械、农机收入下滑;海外市场竞争加剧及贸易环境恶化;海外应收账款减值风险,资本市场担忧重演地产周期;原材料价格上涨推升成本;新兴业务拓展不及预期,农机、机器人尚未产生实质收入;盈利预测分歧可能导致市场预期调整。