猜你想问
萤石网络深度研究报告主要分析了哪些内容?
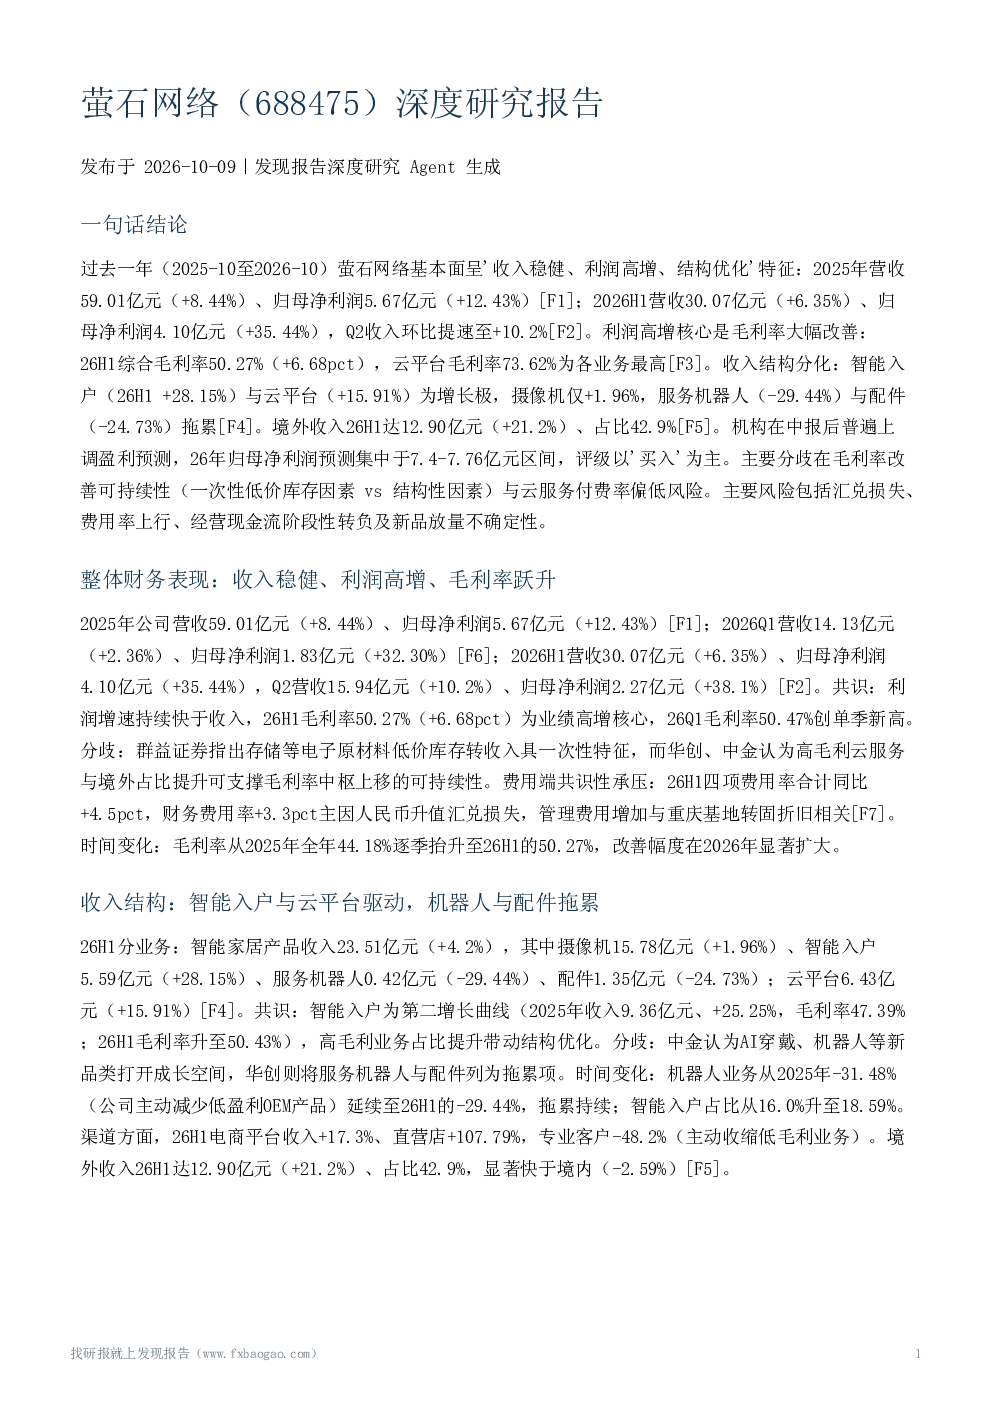
萤石网络深度研究报告全面分析了公司整体财务表现,包括营收、利润、毛利率的稳健增长趋势。报告深入探讨了收入结构,揭示了智能入户和云平台作为主要增长极,以及摄像机、服务机器人等业务的拖累情况。此外,报告还详细评估了云服务的收入占比、毛利率、用户规模及平台升级情况,并探讨了AI场景化应用对ARPU空间的潜在影响。报告还关注了公司新品拓展,如AI穿戴和移动视觉物联网产品的市场表现,以及竞争格局和行业趋势,如从'以价换量'转向'以质提价'的转型。最后,报告评估了机构预测、估值以及主要风险因素,如汇率风险、需求与竞争风险、海外经营风险等。
萤石网络所处赛道/行业的发展趋势如何?
萤石网络所处赛道正经历从'以价换量'向'以质提价'的转型,AI功能普及率提升,摄像头逐渐向家庭智能生态视觉中枢转型。行业竞争重点从单品竞争转向平台与生态体系竞争,云平台主导权成为关键竞争焦点。萤石网络在全球消费摄像头市场以13.9%的出货量份额蝉联第一,但需关注行业竞争加剧、新品拓展、云平台发展及成本管控的潜在风险。公司通过限制行业专用视频设备接入萤石云平台,控制相关收入及毛利占比在10%以下,以规避部分竞争压力。
萤石网络深度研究报告重点分析了哪些方向?
萤石网络深度研究报告重点分析了公司整体财务表现,特别是营收、利润、毛利率的稳健增长趋势,以及毛利率逐季提升的改善幅度。报告深入剖析了收入结构,揭示了智能入户和云平台作为主要增长极,以及摄像机、服务机器人等业务的拖累情况。此外,报告详细评估了云服务的收入占比、毛利率、用户规模及平台升级情况,并探讨了AI场景化应用对ARPU空间的潜在影响。报告还关注了公司新品拓展,如AI穿戴和移动视觉物联网产品的市场表现,以及竞争格局和行业趋势,如从'以价换量'转向'以质提价'的转型。最后,报告评估了机构预测、估值以及主要风险因素,如汇率风险、需求与竞争风险、海外经营风险等。
萤石网络当前的市场现状如何?
萤石网络当前市场现状表现为整体财务表现稳健,营收、利润、毛利率均呈现增长趋势。公司是全球消费摄像头市场的领导者,以13.9%的出货量份额蝉联第一。收入结构方面,智能入户和云平台是主要增长极,而摄像机、服务机器人、配件等业务存在拖累。境外收入占比升至42.9%,成为重要收入来源。公司通过限制行业专用视频设备接入萤石云平台,控制相关收入及毛利占比在10%以下,以规避部分竞争压力。然而,行业竞争加剧、新品拓展、云平台发展及成本管控仍存在潜在风险。
萤石网络深度研究报告提示了哪些风险?
萤石网络深度研究报告提示了多项风险因素。首先,汇率风险已实际影响利润费用端压力,人民币升值导致2026H1汇兑损失增加,财务费用由-0.64亿元转为0.32亿元。其次,需求与竞争风险不容忽视,行业竞争加剧、新品拓展/云平台发展/成本管控不及预期都可能对公司业绩造成影响。再次,海外经营风险加大,境外收入占比升至42.9%,汇率与海外拓展节奏对业绩影响加大。此外,费用与现金流风险也需要关注,重庆基地转固折旧增加导致2026H1经营现金流净额由3.30亿元降至-0.60亿元。最后,新品放量存在不确定性,服务机器人与配件持续下滑,AI穿戴放量效果未经数据验证。