猜你想问
城发环境2025年财务表现如何?
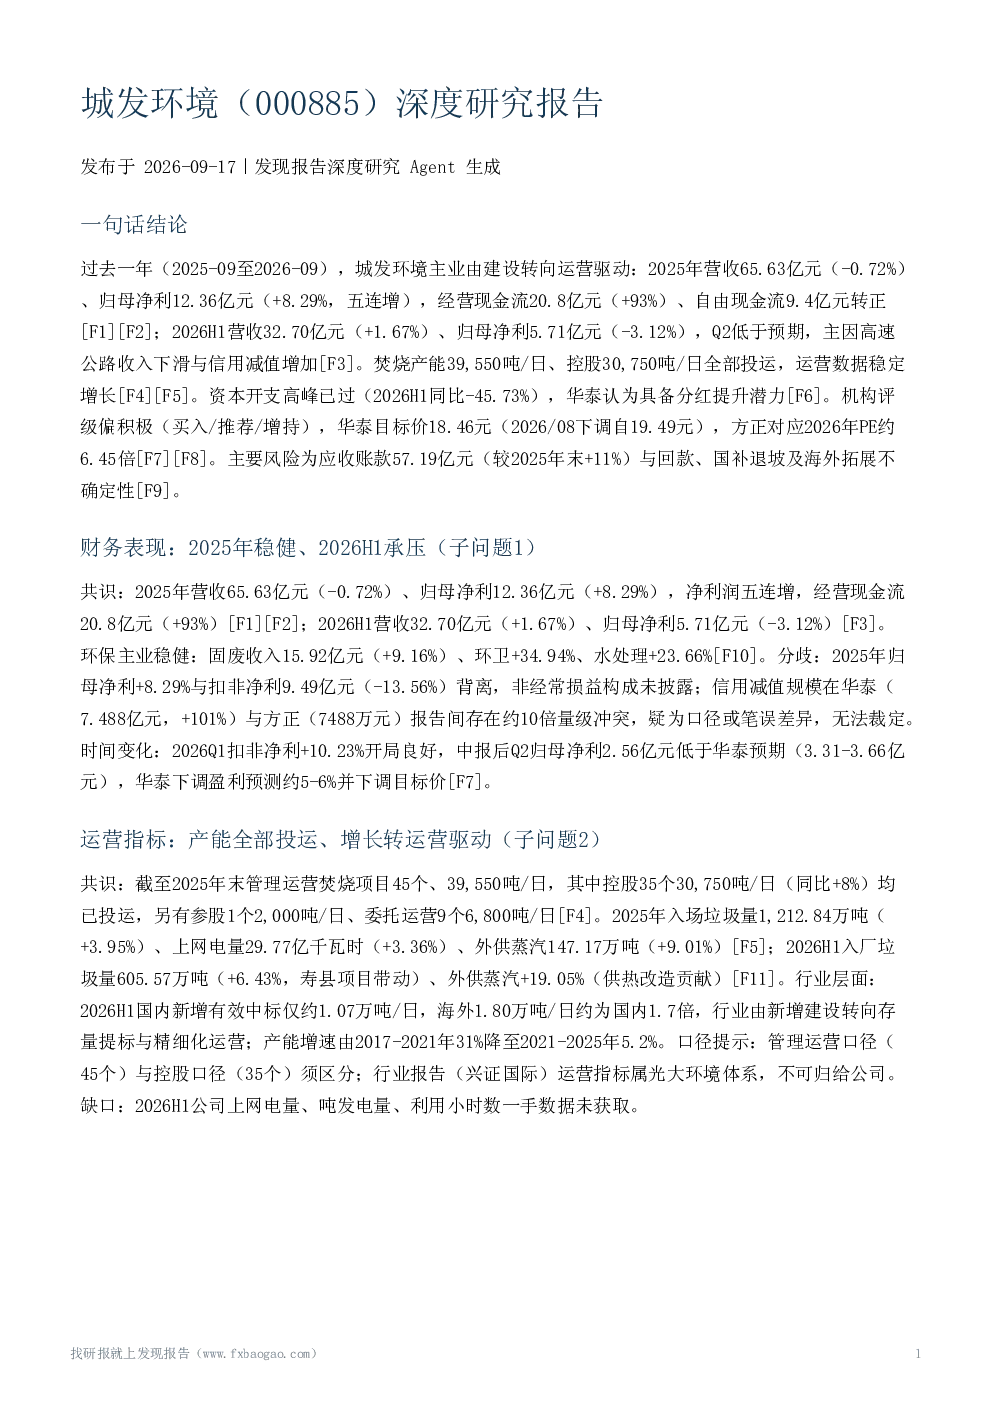
城发环境2025年营收65.63亿元,归母净利12.36亿元,实现五连增,经营现金流大幅增长93%至20.8亿元,自由现金流转正为9.4亿元,显示主业由建设转向运营驱动。但2026H1营收32.70亿元,归母净利5.71亿元,环比下降3.12%,主要受高速公路收入下滑和信用减值增加影响。
垃圾焚烧行业发展趋势如何?
垃圾焚烧行业已从规模扩张进入存量精耕阶段,县域和海外市场成为增量增长点。2024年全国核发绿证47.34亿个,同比增长28.36倍,但CCER周度成交均价96.03元/吨,折价率约2.4%,碳价在98元附近波动。政策上绿电/CCER机制明确,但补贴退坡趋势明显,行业面临转型压力。
城发环境报告重点分析了哪些方向?
报告重点分析了城发环境主业转型成效,运营指标增长情况,区域扩张战略,包括环卫业务规模领先地位和国际化实质推进。同时关注资本开支与分红情况,指出资本开支高峰已过,自由现金流大幅改善,具备提升分红潜力。
当前垃圾焚烧市场现状如何?
当前垃圾焚烧市场呈现产能全部投运,运营数据稳定增长的特点。城发环境管理运营焚烧项目45个,2025年入场垃圾量1,212.84万吨,同比增长3.95%。行业竞争加剧,企业由新增建设转向存量提标与精细化运营,政策环境变化带来不确定性。
城发环境面临哪些风险?
城发环境面临应收账款回收风险,高速公路业务承压风险,国补退坡与地方支付能力风险,海外拓展风险,行业竞争与政策转向风险。此外,报告指出信用减值规模存在量级冲突,部分关键数据未披露,机构评级样本有限,存在一定的不确定性。
你可能感兴趣
固废、水处理业务营收实现两位数增长,加快应收账款回款——城发环境(000885)中报点评
中原证券2025-08-25
城发环境(000885)2025年中报点评:固废产能高效释放,应收账款回款加快
西南证券2025-08-12
城发环境(000885):2024年自由现金流接近转正,2025年第一季度盈利超预期
华泰金融2025-05-13
洪城环境(600461)深度研究报告
发现报告2026-09-25
同力水泥(000885)深度报告:借力央企,公司治理和市场运营齐改善
交通运输西南证券2013-12-31
A股绿色周报|11家上市公司暴露环境风险 城发环境控股公司被罚44.8万元
公用事业IPE2025-10-24
城发环境:2025年半年度报告
财报2025-08-12
城发环境:2024年年度报告
财报2025-04-25
城发环境机构调研纪要
交通运输发现报告2023-09-12
城发环境机构调研纪要
交通运输发现报告2024-04-03