猜你想问
万马科技研报核心内容是什么?
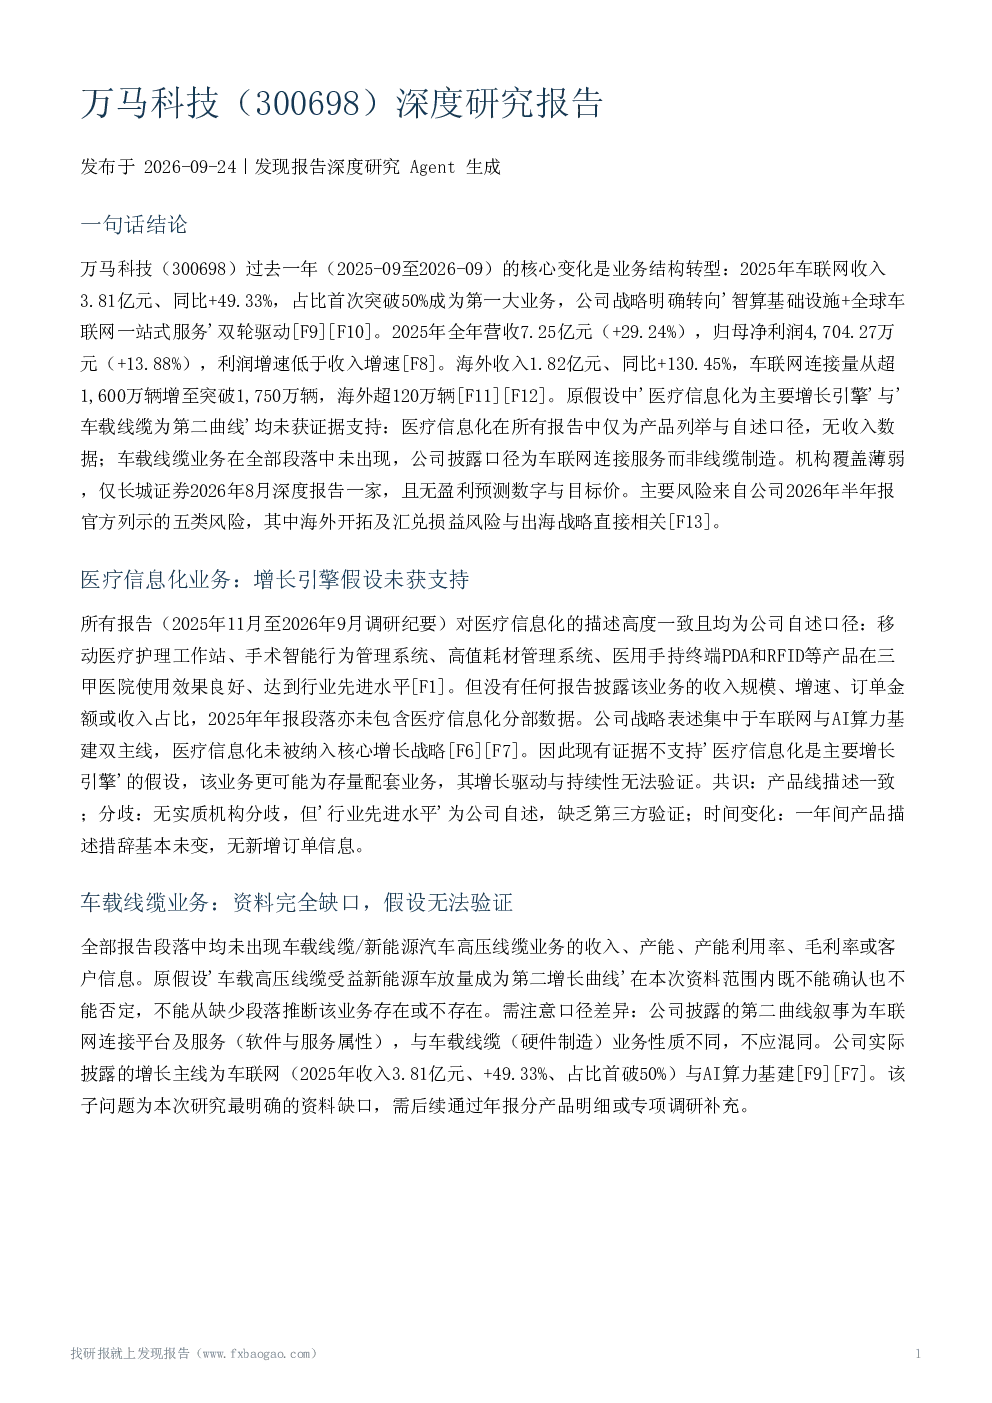
万马科技研报显示,过去一年公司核心变化是业务结构转型,车联网收入首次突破50%成为第一大业务,战略转向'智算基础设施+全球车联网一站式服务'双轮驱动。2025年营收7.25亿元,增长29.24%,归母净利润4,704.27万元,增长13.88%。海外收入增长130.45%,车联网连接量突破1,750万辆。
车联网赛道发展趋势如何?
车联网赛道正经历智能化和出海加速阶段。万马科技车联网收入占比提升,推出全球车联ONESIM方案、全标准eSIM及L4高阶网联解决方案,并切入Robotaxi/Robovan场景。海外市场拓展显著,连接量超1750万辆,ASP提升潜力大,但商业化规模与行业判断存在不确定性。
报告重点分析了哪些方向?
报告重点分析万马科技业务结构转型,车联网和智算基建双轮驱动战略落地情况。车联网业务收入占比提升,海外市场增长强劲。智算基建方面,形成四类数据中心解决方案并中标电网类产品。但医疗信息化和车载线缆作为原增长引擎假设未获支持,公司实际披露的第二曲线为车联网连接平台及服务。
当前市场对万马科技有何判断?
市场判断万马科技正加速向车联网和智算基建转型,出海战略成为重要增长点。车联网业务是核心增长引擎,海外ASP更高,盈利改善空间或进一步增长。但机构覆盖极薄,仅长城证券提供定性观点,无具体盈利预测数字、目标价或PE估值信息。
研报提示了哪些风险?
研报提示主要风险包括海外市场开拓及汇兑损益风险、行业和经营业绩波动风险、技术人才流失风险、车联网业务集中度上升风险。此外,L4无人驾驶与Robotaxi业务商业化存在不确定性,机构覆盖极薄导致估值判断缺乏依据,医疗信息化与车载线缆业务假设无法验证。公司官方五类风险清单为最可靠证据来源。
你可能感兴趣
300698 万马科技 300698万马科技投资者关系管理信息20260710
未知机构2026-07-10
万马股份(002276)深度研究报告
发现报告2026-09-18
深度研究报告:“零售+科技”双领先战略,“厂商+区域”两线并进
华创证券2025-08-25
四川盘谷智慧医疗科技有限公司深度研究报告
头豹研究院2023-09-19
四川盘谷智慧医疗科技有限公司深度研究报告
医药生物头豹研究院2023-09-06
深度研究报告:坚定生长,科技帝国的大中台时代
家用电器华创证券2022-01-16
深度研究报告:掌握底层核心科技,多点布局,增长动力不断
信息技术世纪证券2020-08-31
深度研究报告:科技硬件制造平台型公司,消费电子/汽车电子/新型智能硬件多点开花
华创证券2021-01-11
深度研究报告:创新出行,趣玩科技
华创证券2023-03-15
海外科技行业深度研究报告:互联网C端的大变局~流量焦虑与估值的重构
信息技术华创证券2019-02-14