新特电气研报总结
一、一句话结论
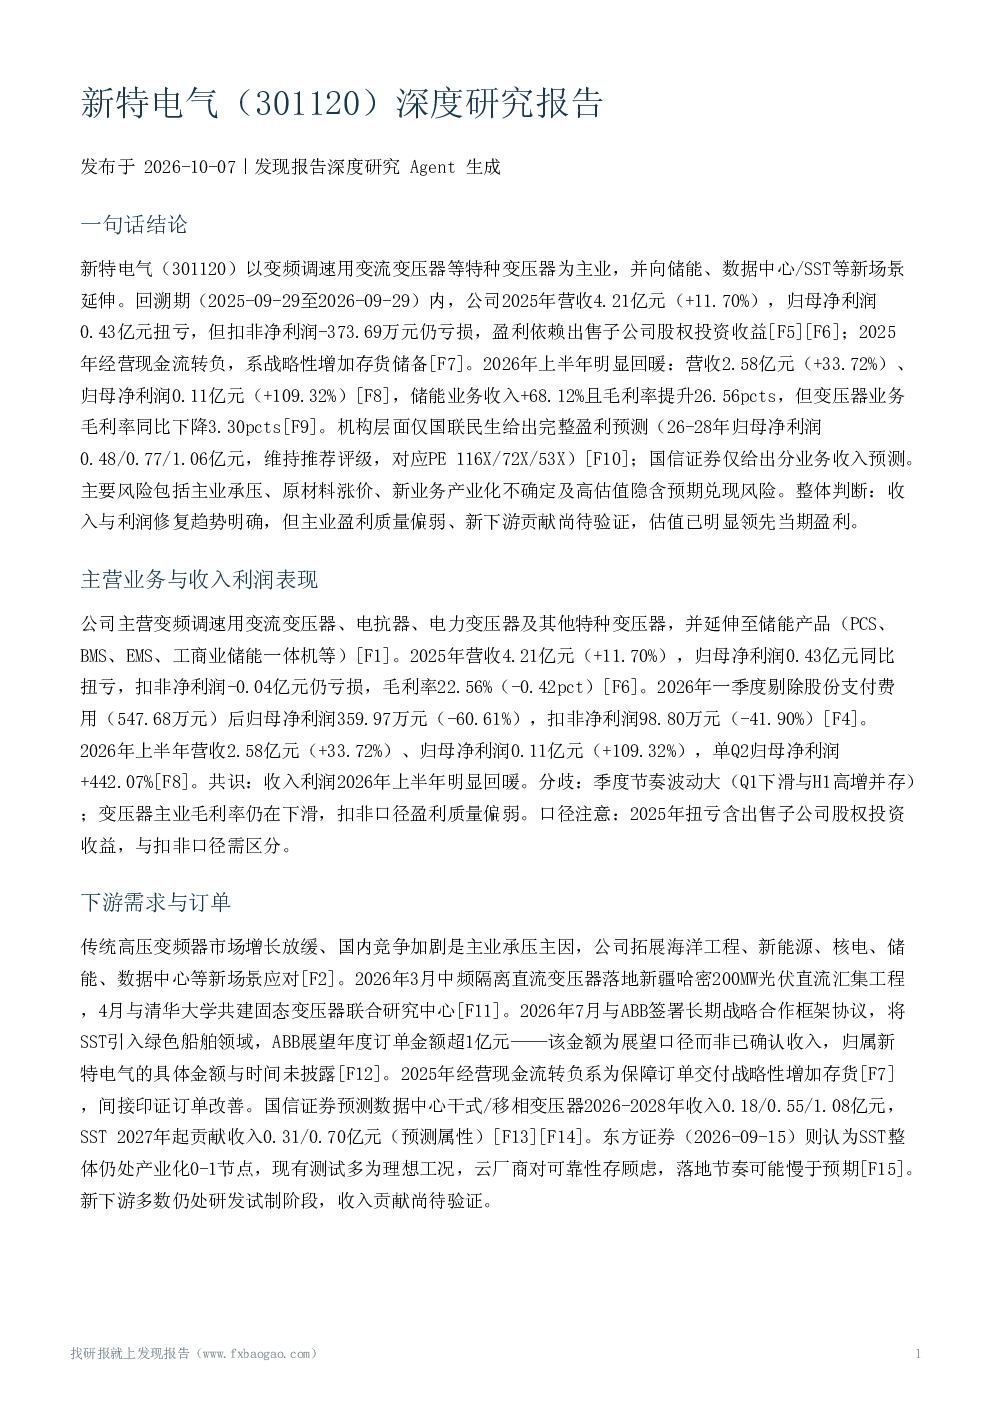
新特电气以变频调速用变流变压器等特种变压器为主业,并向储能、数据中心/SST等新场景延伸。回溯期(2025-09-29至2026-09-29)内,公司2025年营收4.21亿元(+11.70%),归母净利润0.43亿元扭亏,但扣非净利润-373.69万元仍亏损,盈利依赖出售子公司股权投资收益;2025年经营现金流转负,系战略性增加存货储备。2026年上半年明显回暖:营收2.58亿元(+33.72%)、归母净利润0.11亿元(+109.32%),储能业务收入+68.12%且毛利率提升26.56pcts,但变压器业务毛利率同比下降3.30pcts。机构层面仅国联民生给出完整盈利预测(26-28年归母净利润0.48/0.77/1.06亿元,维持推荐评级,对应PE 116X/72X/53X);国信证券仅给出分业务收入预测。主要风险包括主业承压、原材料涨价、新业务产业化不确定及高估值隐含预期兑现风险。整体判断:收入与利润修复趋势明确,但主业盈利质量偏弱、新下游贡献尚待验证,估值已明显领先当期盈利。
二、主营业务与收入利润表现
公司主营变频调速用变流变压器、电抗器、电力变压器及其他特种变压器,并延伸至储能产品(PCS、BMS、EMS、工商业储能一体机等)。2025年营收4.21亿元(+11.70%),归母净利润0.43亿元同比扭亏,扣非净利润-0.04亿元仍亏损,毛利率22.56%(-0.42pct)。2026年一季度剔除股份支付费用(547.68万元)后归母净利润359.97万元(-60.61%),扣非净利润98.80万元(-41.90%)。2026年上半年营收2.58亿元(+33.72%)、归母净利润0.11亿元(+109.32%),单Q2归母净利润+442.07%。共识:收入利润2026年上半年明显回暖。分歧:季度节奏波动大(Q1下滑与H1高增并存);变压器主业毛利率仍在下滑,扣非口径盈利质量偏弱。口径注意:2025年扭亏含出售子公司股权投资收益,与扣非口径需区分。
三、下游需求与订单
传统高压变频器市场增长放缓、国内竞争加剧是主业承压主因,公司拓展海洋工程、新能源、核电、储能、数据中心等新场景应对。2026年3月中频隔离直流变压器落地新疆哈密200MW光伏直流汇集工程,4月与清华大学共建固态变压器联合研究中心。2026年7月与ABB签署长期战略合作框架协议,将SST引入绿色船舶领域,ABB展望年度订单金额超1亿元——该金额为展望口径而非已确认收入,归属新特电气的具体金额与时间未披露。2025年经营现金流转负系为保障订单交付战略性增加存货,间接印证订单改善。国信证券预测数据中心干式/移相变压器2026-2028年收入0.18/0.55/1.08亿元,SST 2027年起贡献收入0.31/0.70亿元(预测属性)。东方证券认为SST整体仍处产业化0-1节点,现有测试多为理想工况,云厂商对可靠性存顾虑,落地节奏可能慢于预期。新下游多数仍处研发试制阶段,收入贡献尚待验证。
四、竞争地位与技术优势
公司为国内早期研发高压变频器配套变频调速用变流变压器的厂商,2004年研制H级产品打破国外垄断,拥有专利100余项(发明专利30余项),产品销往海外20多个国家和地区。中压高频变压器为SST核心磁性器件,具备高绝缘性、低局放性特点,契合英伟达800VDC白皮书技术路线。2026年3月一篇机构报告称公司为高压变频用变压器龙头、特种变压器技术第一梯队、综合市占率超25%。分歧:'龙头/市占率超25%'的乐观表述与2026年5月调研纪要自述主业因竞争加剧承压并存;'卡位核心头部客户'为机构观点而非已验证份额。竞争地位判断部分依赖公司自述,缺少与具体竞争对手的量化对比,存在不确定性。
五、财务质量
2025年归母净利润0.43亿元扭亏,但扣非净利润-373.69万元仍为负,盈利主要依赖出售子公司股权投资收益,剔除后核心业务亏损大幅收窄。2025年经营现金流为负,系战略性增加存货储备及税费增加。2026年上半年扣非归母净利润0.07亿元(+224.15%)转正,储能毛利率大幅改善26.56pcts至23.14%,但变压器毛利率26.87%同比下降3.30pcts,业务间盈利质量分化。公司2025年度分红为每10股派0.54元(含税)。资料缺口:ROE、资产负债率、应收账款、费用率等指标在可用段落中缺乏直接数据;2025年经营现金流具体金额、2026年上半年现金流数据缺失;变压器毛利率下滑原因未在摘录段落中说明。公司未对2026年扣非净利润转正给出量化承诺,主业盈利持续性不确定。
六、机构盈利预测、评级与估值
完整盈利预测仅来自国联民生证券:预计26-28年营收5.28/6.35/7.66亿元,归母净利润0.48/0.77/1.06亿元(增速10.8%/61.2%/37.4%),维持'推荐'评级,以8月28日收盘价对应PE116X/72X/53X。国信证券仅给出分业务收入预测:数据中心变压器26-28年收入0.18/0.55/1.08亿元(毛利率30%),SST 2027年起0.31/0.70亿元(毛利率50%)。2026-03-05未知机构报告认为SST利润弹性巨大、储能子公司2026年起逐步贡献正向利润。分歧:机构高增长预测与2025年扣非亏损、公司未承诺扣非转正的现实存在落差;26年PE 116X反映预期明显领先当期盈利。所有摘录段落均无目标价;预测样本单一,无法形成严格的机构间分歧比较。PE基于2026年8月28日收盘价,不代表当前股价。
七、主要风险因素
研报明确列示的风险包括:国内数据中心建设进度不及预期、原材料价格大幅上涨、技术路线出现重大变化、公司新产品市场开拓不及预期。结合其他材料:主业经营风险、现金流与存货风险、原材料价格风险、新业务风险、估值风险。2025年年报段落仅含程序性内容,完整风险清单存在资料缺口。
八、重要事件与时间变化
回溯期内重要事件:2025年出售子公司股权实现归母扭亏(扣非仍亏);2026年3月哈密200MW光伏直流汇集工程交付、4月与清华大学共建SST联合研究中心;2026年7月与ABB签署战略合作框架协议(订单展望超1亿元/年,展望口径);完成第二代工商业储能产品研发验证;2025年研发投入3,807万元,聚焦中高频变压器、储能变压器、氢能配套等方向,多数产品处于试制测试或方案设计阶段。时间线:2025年主业承压、现金流转负→2026Q1剔除股份支付后利润仍下滑→2026H1收入利润高增、储能放量。资料缺口:募投项目、定增、股权激励具体进展的段落证据,相关假设无法验证。2026年9月最新资料覆盖有限,截止日前最新风险变化可能未被捕捉。
九、观点分歧与对比
共识:2026年上半年收入利润明显回暖、储能业务高增且毛利率大幅改善、公司向数据中心/SST等新场景拓展的方向明确。分歧:SST/数据中心落地节奏;竞争地位;估值与业绩匹配度。时间变化:2025年主业承压、现金流转负→2026Q1剔除股份支付后利润仍下滑→2026H1高增,呈逐季修复轨迹;机构覆盖从定性判断推进到量化预测。
十、关键风险与不确定性
高压变频器市场增长放缓及国内竞争加剧导致主业持续承压,2025年扣非净利润仍为负;原材料价格大幅上涨风险;数据中心/SST等新业务多数处于研发试制或方案设计阶段,产业化落地不及预期风险;估值风险;2025年经营现金流转负,营运资金效率存在压力。
十一、资料缺口
2025年三季报及2025年年报段落仅返回程序性内容,未获得期内具体财务数字,2025年财务数据主要依赖点评与调研纪要转述;ROE、资产负债率、应收账款、费用率等财务质量指标在可用段落中缺乏直接数据;变压器业务毛利率下降3.30pcts的原因未在摘录段落中说明;'综合市占率超25%'仅来自2026年3月一篇机构报告,无统计口径,无法交叉验证;回溯期内未检索到募投项目、定增、股权激励具体进展的段落证据;所有摘录段落均无机构目标价;完整盈利预测仅国联民生一家,无法量化机构间分歧;一季度财务会计报告未经审计;调研纪要为公司自述口径,未经独立验证。