猜你想问
渤海汽车研报核心内容有哪些?
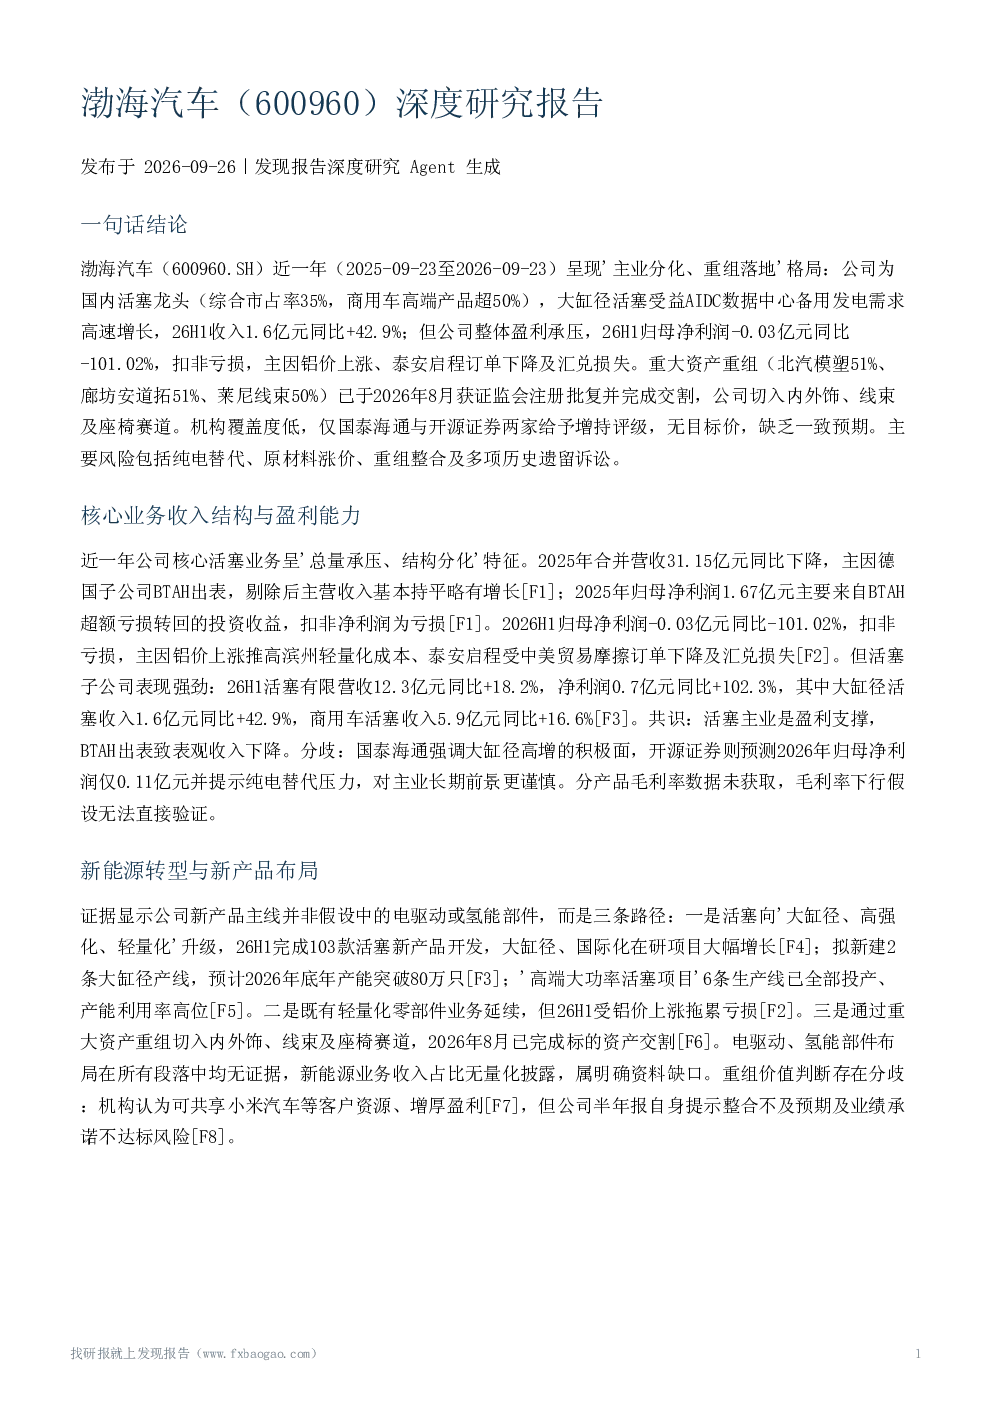
该研报显示渤海汽车近一年呈现“主业分化、重组落地”格局。公司作为国内活塞龙头,2026H1大缸径活塞收入1.6亿元,同比+42.9%,但整体盈利承压,26H1归母净利润-0.03亿元,同比-101.02%,扣非亏损,主因铝价上涨、泰安启程订单下降及汇兑损失。活塞子公司表现强劲,26H1营收12.3亿元,同比+18.2%,净利润0.7亿元,同比+102.3%。公司新产品主线为活塞升级(大缸径、高强化、轻量化),26H1完成103款新产品开发,拟新建2条大缸径产线;通过重大资产重组切入内外饰、线束及座椅赛道,已完成交割。但电驱动、氢能部件布局无证据,新能源业务收入占比未披露。
汽车零部件赛道发展趋势如何?
研报指出汽车零部件及活塞细分市场、混动与电动化趋势等行业层面的证据不足,未验证混动延缓活塞需求下滑、电动化长期压制成长空间的假设。公司为国内活塞龙头,国内综合市占率35%,商用车高端产品市占率超50%,配套潍柴动力、一汽等整车厂。26H1新获国内外客户项目定点,客户持续扩展。重组后将纳入更多业务,拓宽客户覆盖。但行业层面影响证据不足,需关注混动与电动化趋势对活塞需求的影响。
研报重点分析了哪些方向?
研报重点分析了渤海汽车的核心业务与盈利能力、新能源转型与新产品布局、客户结构与配套关系、财务状况与经营现金流、估值水平与机构观点、主要风险因素等。核心业务方面,公司呈现“主业分化、重组落地”格局,活塞子公司表现强劲,但整体盈利承压。新能源转型方面,公司聚焦活塞升级,但电驱动、氢能部件布局无证据。客户结构方面,公司配套潍柴动力、一汽等整车厂,客户持续扩展。财务方面,公司盈利能力偏弱且波动大,26H1扣非亏损。机构观点方面,仅国泰海通与开源证券两家给予增持评级,均未给出目标价。
渤海汽车市场现状如何判断?
从市场现状看,渤海汽车作为国内活塞龙头,国内综合市占率35%,商用车高端产品市占率超50%,配套潍柴动力、一汽等整车厂,客户持续扩展。26H1新获国内外客户项目定点。公司通过重大资产重组切入内外饰、线束及座椅赛道,已完成交割。但整体盈利承压,26H1归母净利润-0.03亿元,同比-101.02%,扣非亏损。机构覆盖度低,仅两家券商给予增持评级。市场需关注其重组整合效果及新能源业务布局进展。
研报提示了哪些风险?
研报提示的主要风险包括原材料风险(铝价上涨)、纯电替代风险、客户与订单风险(泰安启程订单下降、汇兑损失)、重组整合风险(整合不及预期、业绩承诺不达标)、历史遗留诉讼与治理风险(债权仲裁、赔偿执行、职务侵占追缴)。此外,纯电渗透率提升的替代压力、原材料成本上升、泰安启程订单波动、AIDC发电设备产销量不及预期、短期无现金分红能力、客户集中度数据缺失、无新能源零部件布局证据、行业层面证据不足、机构覆盖低、评级与估值无交叉验证、2025年三季报未经审计、重组标的财务细节未获取等风险也需关注。