猜你想问
鲁银投资研报核心内容是什么?
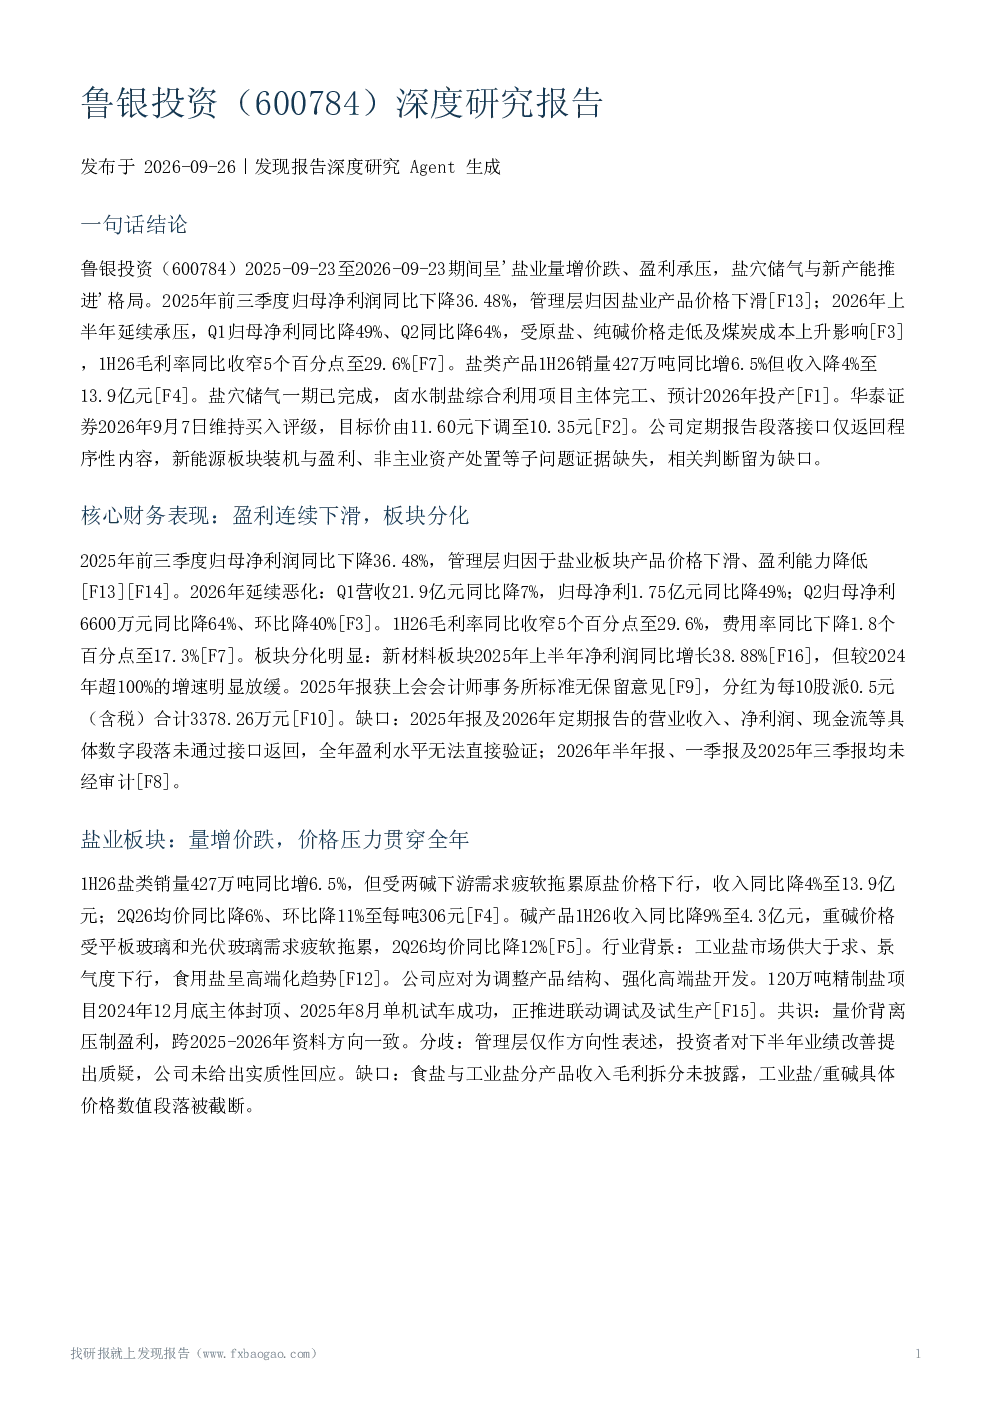
该研报指出鲁银投资2025年前三季度归母净利润同比下降36.48%,主要受盐业产品价格下滑影响。2026年Q1及Q2归母净利同比大幅下降,毛利率收窄。新材料板块表现较好,2025年上半年净利润同比增长38.88%。公司2025年年报获标准无保留意见审计,分红每10股派0.5元(含税)。但需注意,2025-2026年定期报告具体财务数据未经审计,可靠性受限。
盐业板块发展趋势如何?
盐业板块面临量增价跌的局面。1H26盐类销量同比增6.5%,但收入降4%,均价同比降6%。碱产品收入同比降9%。公司正调整产品结构,强化高端盐开发,120万吨精制盐项目主体完工。但食盐与工业盐分产品收入毛利拆分、工业盐/重碱具体价格等数据未披露,价格压力贯穿全年。
报告重点分析了哪些方向?
报告重点分析了鲁银投资的财务表现、盐业板块经营状况、盐穴储气与项目进展、新能源板块布局、非主业处置与竞争地位、机构预测与评级、风险因素等。其中,对盐业板块的量价矛盾、新材料板块增长放缓、盐穴储气项目不确定性、以及华泰证券的单一覆盖情况进行了详细探讨。
当前市场对鲁银投资有何判断?
市场普遍认为盐业价格下滑拖累鲁银投资盈利,同时认可盐穴储气作为第二增长引擎的定位。但存在分歧,如华泰证券虽维持买入评级,但下调目标价至10.35元。此外,行业电价判断存在方向性分歧,公司市场份额未披露,行业总量增长未转化为公司盈利改善,存在量价背离现象。
研报提示了哪些风险?
研报提示了多项风险:盐业产品价格持续下滑及成本端煤炭成本上升的风险;盐穴储气与精制盐项目投产进度不及预期的风险;应收账款显著增加的财务风险;新能源电价与消纳风险;机构覆盖单一导致预测代表性有限的风险;以及定期报告与机构评估在披露口径上的差异,显示业绩可能大幅承压。
你可能感兴趣
鲁信创投(600783)深度研究报告
发现报告2026-09-26
鲁北化工(600727)深度研究报告
发现报告2026-09-26
国投中鲁(600962)深度研究报告
发现报告2026-09-26
鲁泰A(000726)深度研究报告
发现报告2026-09-17
鲁银投资机构调研纪要
综合发现报告2025-09-24
鲁银投资机构调研纪要
综合发现报告2025-05-15
鲁银投资:鲁银投资2024年年度报告
财报2025-04-25
鲁银投资:鲁银投资2002年第一季度报告
财报2002-04-29
鲁银投资:鲁银投资2004年半年度报告更正公告
财报2004-08-31
鲁银投资:鲁银投资2006年第三季度报告
财报2006-10-28