猜你想问
鲁泰A(000726)深度研究报告主要分析了哪些核心内容?
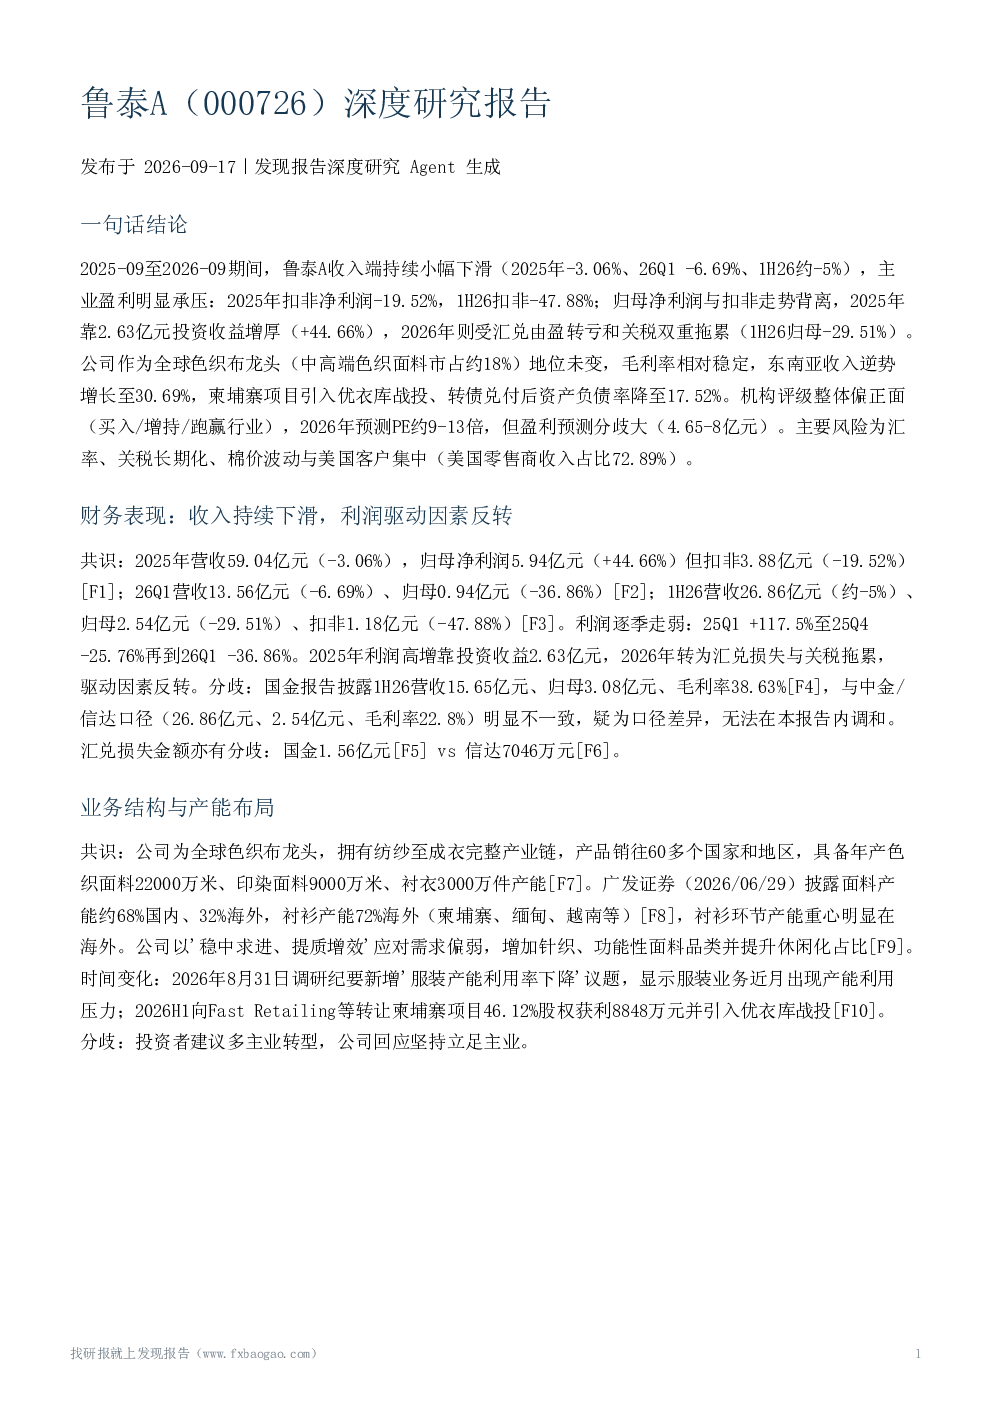
鲁泰A(000726)深度研究报告主要分析了公司收入端持续下滑、盈利明显承压、利润驱动因素反转、全球色织布龙头地位未变、东南亚收入逆势增长、柬埔寨项目引入优衣库战投、转债兑付后资产负债率降至17.52%、机构评级整体偏正面、2026年预测PE约9-13倍但盈利预测分歧大、主要风险包括汇率、关税长期化、棉价波动与美国客户集中(美国零售商收入占比72.89%)等核心内容。
色织布行业的发展趋势如何?
色织布行业的发展趋势显示下游需求'弱现实',纺企开机率约48%,棉纱库存高位,新增订单不足。棉价底部有支撑,全球期末库存降至2011/12年度以来低位,供需紧平衡,但储备棉抛储约束上行空间。汇率与关税冲击显著,1H26汇兑由上年收益转为损失,关税致利润总额减少约0.34亿元,人民币升值使出口折算收入减少约0.71亿元。棉价方向判断不一,关税影响评估存在分歧。
报告重点分析了鲁泰A的哪些方面?
报告重点分析了鲁泰A的全球色织布龙头地位、东南亚收入逆势增长、柬埔寨项目引入优衣库战投及转债兑付后资产负债率降至17.52%。同时关注了机构评级整体偏正面、2026年预测PE约9-13倍但盈利预测分歧大(4.65-8亿元)的情况,以及主要风险包括汇率、关税长期化、棉价波动与美国客户集中(美国零售商收入占比72.89%)等关键风险点。
当前市场对鲁泰A的判断是什么?
当前市场对鲁泰A的判断显示收入持续下滑、扣非利润明显承压、毛利率相对稳定、东南亚收入逆势增长、估值处于9-13倍低位、评级整体偏正面。但存在分歧,如国金报告1H26财务数据与中金/信达存在重大口径差异;汇兑损失金额国金1.56亿元 vs 信达7046万元;2026年盈利预测相差逾70%;关税影响定性(短期扰动 vs 长期化)。
鲁泰A面临哪些风险提示?
鲁泰A面临的主要风险提示包括汇率风险、关税与贸易政策风险、棉价波动风险、需求风险、盈利质量风险、预测分歧风险。已兑现风险如1H26汇兑由盈转亏、美国301关税长期化、中国内地适用12.5%税率、棉价波动、内销收入-7.66%、服装产能利用率下降,美国零售商收入占比72.89%。关键风险需关注汇率、关税、棉价、需求、盈利质量及预测分歧等不确定性。