猜你想问
国投中鲁研报核心内容是什么?
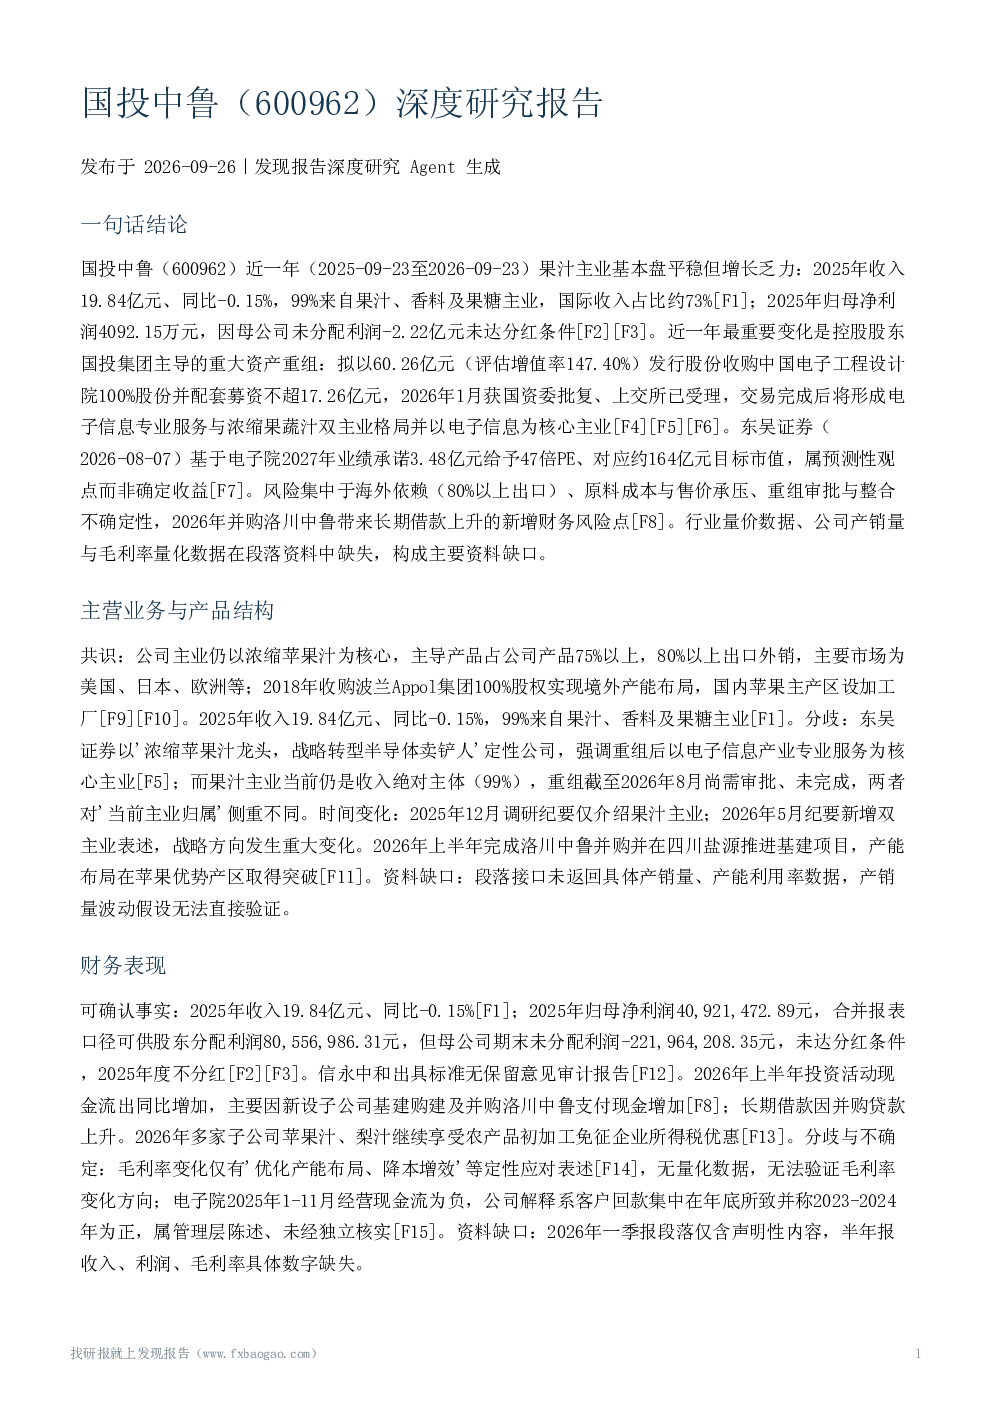
国投中鲁近一年投资逻辑从果汁主业转向重组转型。果汁主业收入基本持平但增长乏力,重组若完成将形成电子信息与浓缩果蔬汁双主业格局,但存在不确定性。报告指出2025年收入19.84亿元,同比-0.15%,99%来自果汁、香料及果糖主业,国际收入占比约73%。同时,重大资产重组拟以60.26亿元收购中国电子工程设计院,配套募资不超17.26亿元,交易完成后以电子信息为核心主业。东吴证券基于电子院2027年业绩承诺3.48亿元给予47倍PE,对应约164亿元目标市值(预测性观点)。
浓缩果蔬汁行业发展趋势如何?
浓缩苹果汁占国投中鲁产品75%以上,80%以上出口,主要市场为欧美,国内竞争格局集中(国投中鲁、安德利)。行业面临海外市场依赖(80%以上出口)、原料成本波动等挑战。报告显示,国投中鲁2025年归母净利润4092.15万元,母公司未分配利润-2.22亿元,不分红。财务表现方面,2026年上半年投资活动现金流出增加,长期借款因并购贷款上升,电子院2025年1-11月经营现金流为负(公司称系客户回款集中在年底)。
报告重点分析了哪些方向?
报告重点分析了国投中鲁的重组转型逻辑与果汁主业现状。果汁主业收入基本持平但增长乏力,重组若完成将形成电子信息与浓缩果蔬汁双主业格局,但存在不确定性。报告指出,2025年收入19.84亿元,同比-0.15%,99%来自果汁、香料及果糖主业,国际收入占比约73%。同时,重大资产重组拟以60.26亿元收购中国电子工程设计院,配套募资不超17.26亿元,交易完成后以电子信息为核心主业。东吴证券基于电子院2027年业绩承诺3.48亿元给予47倍PE,对应约164亿元目标市值(预测性观点)。
市场现状如何判断?
国投中鲁市场现状表现为果汁主业增长乏力,重组转型存在不确定性。报告显示,2025年收入19.84亿元,同比-0.15%,99%来自果汁、香料及果糖主业,国际收入占比约73%。同时,重大资产重组拟以60.26亿元收购中国电子工程设计院,配套募资不超17.26亿元,交易完成后以电子信息为核心主业。东吴证券基于电子院2027年业绩承诺3.48亿元给予47倍PE,对应约164亿元目标市值(预测性观点)。此外,财务表现方面,2026年上半年投资活动现金流出增加,长期借款因并购贷款上升,电子院2025年1-11月经营现金流为负(公司称系客户回款集中在年底)。
研报有哪些风险提示?
研报提示国投中鲁面临多重风险:海外市场依赖(80%以上出口)、原料成本波动、重组审批与整合不确定性、财务结构风险(母公司亏损、并购贷款)。估值预测风险:164亿元目标市值为单家机构基于业绩承诺的预测性观点。汇率风险存在但未直接评估。资料缺口方面,缺失行业量价数据、公司产销量与毛利率量化数据,无此前年度机构盈利预测记录,电子院现金流等说法未经独立验证,重组预案全文及业绩承诺条款细节未获取。果汁主业盈利趋势判断存在不确定性,重组审批存在不确定性。投资逻辑转向重组转型,但需关注重组进展、电子院经营质量及果汁主业量价数据。