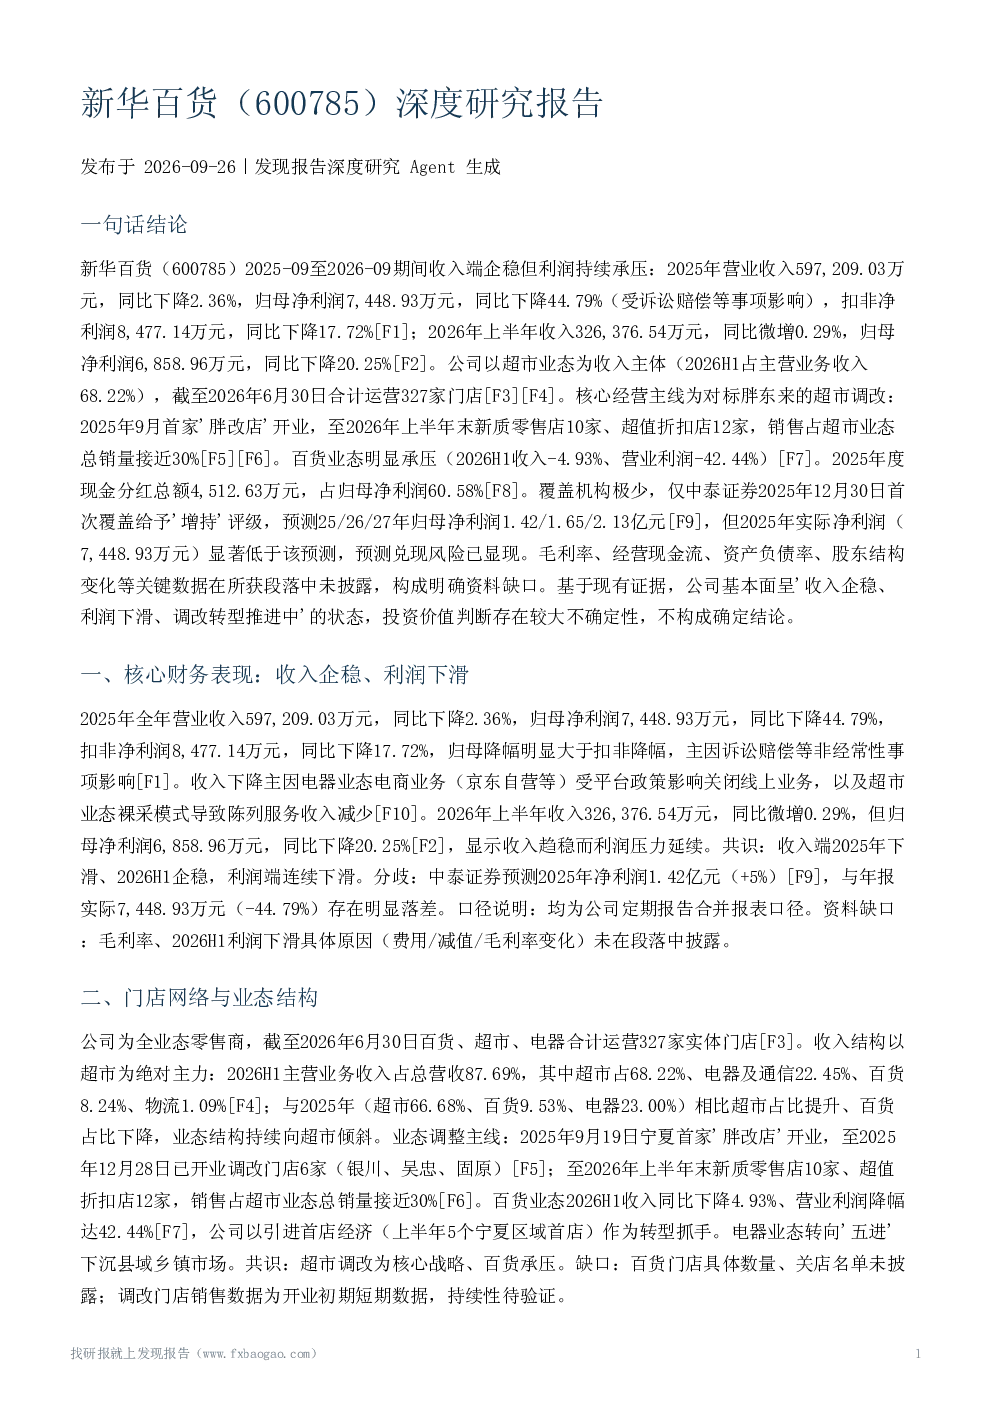
新华百货2025-2026年期间呈现"收入企稳、利润下滑、调改转型推进中"的基本面状态。
核心财务表现:2025年营收597.21亿元,同比下降2.36%;归母净利润7.45亿元,同比下降44.79%(主因诉讼赔偿等非经常性事项),扣非净利润8.48亿元,同比下降17.72%;2026年上半年营收326.38亿元,微增0.29%,归母净利润6.86亿元,同比下降20.25%。收入端企稳但利润持续承压,中泰证券2025年预测净利润与年报实际存在明显落差。
门店网络与业态结构:截至2026年6月30日合计运营327家门店,超市业态为收入主体(2026H1占68.22%),百货业态承压(2026H1收入-4.93%、营业利润-42.44%)。公司以对标胖东来推进超市调改,2026上半年新质零售店10家、超值折扣店12家,销售占超市业态近30%,但百货门店具体数量、关店名单未披露,调改门店销售数据为短期数据。
区域竞争地位与消费环境:公司扎根西北市场,搭建多层级门店网络,新业态与传统业态形成错位竞争。区域政策支持重点商圈改造、引进新零售企业,但"区域龙头"假设缺乏直接证据,规划为政府预期性指标。
股东结构与公司治理:未披露控股股东持股比例、前十大股东、股权变动等信息,无法验证股东结构稳定性;存在涉诉事项但具体细节未披露,分红政策连续(2025年占归母净利润60.58%)。
现金流、资产负债与分红:分红政策连续且比例较高,但经营现金流、资产负债率等关键指标缺失,无法验证现金流充足性与负债水平。60.58%的分红率在利润下滑背景下对利润消耗较高。
机构预测、评级与估值:仅中泰证券覆盖,给予"增持"评级,预测未来三年净利润逐年增长,但2025年及2026H1实际业绩显著低于预测。中泰估值较低,但可比公司名单及计算方式未披露。
风险因素:业绩下行风险(利润持续下滑)、行业竞争风险(整合并购增多、线上消费分流)、新业态转型风险(调改不及预期)、预测兑现风险(中泰预测偏离实际)、分红可持续性风险(分红率较高但利润下滑)、诉讼相关不确定性、股东治理维度证据不足。
观点分歧与对比:共识包括收入企稳、利润下滑、超市占比提升、调改推进;分歧在于中泰证券预测与实际业绩背离,调改门店短期数据与整体营收增长存在张力。
关键风险与不确定性:业绩持续下行、新业态转型、行业竞争、预测兑现、分红可持续性、诉讼相关、股东治理、百货门店数据、调改门店数据持续性、覆盖机构单一、可比公司信息缺失、资料截取限制、管理层表述未经审计。