猜你想问
长江电力研报核心内容是什么?
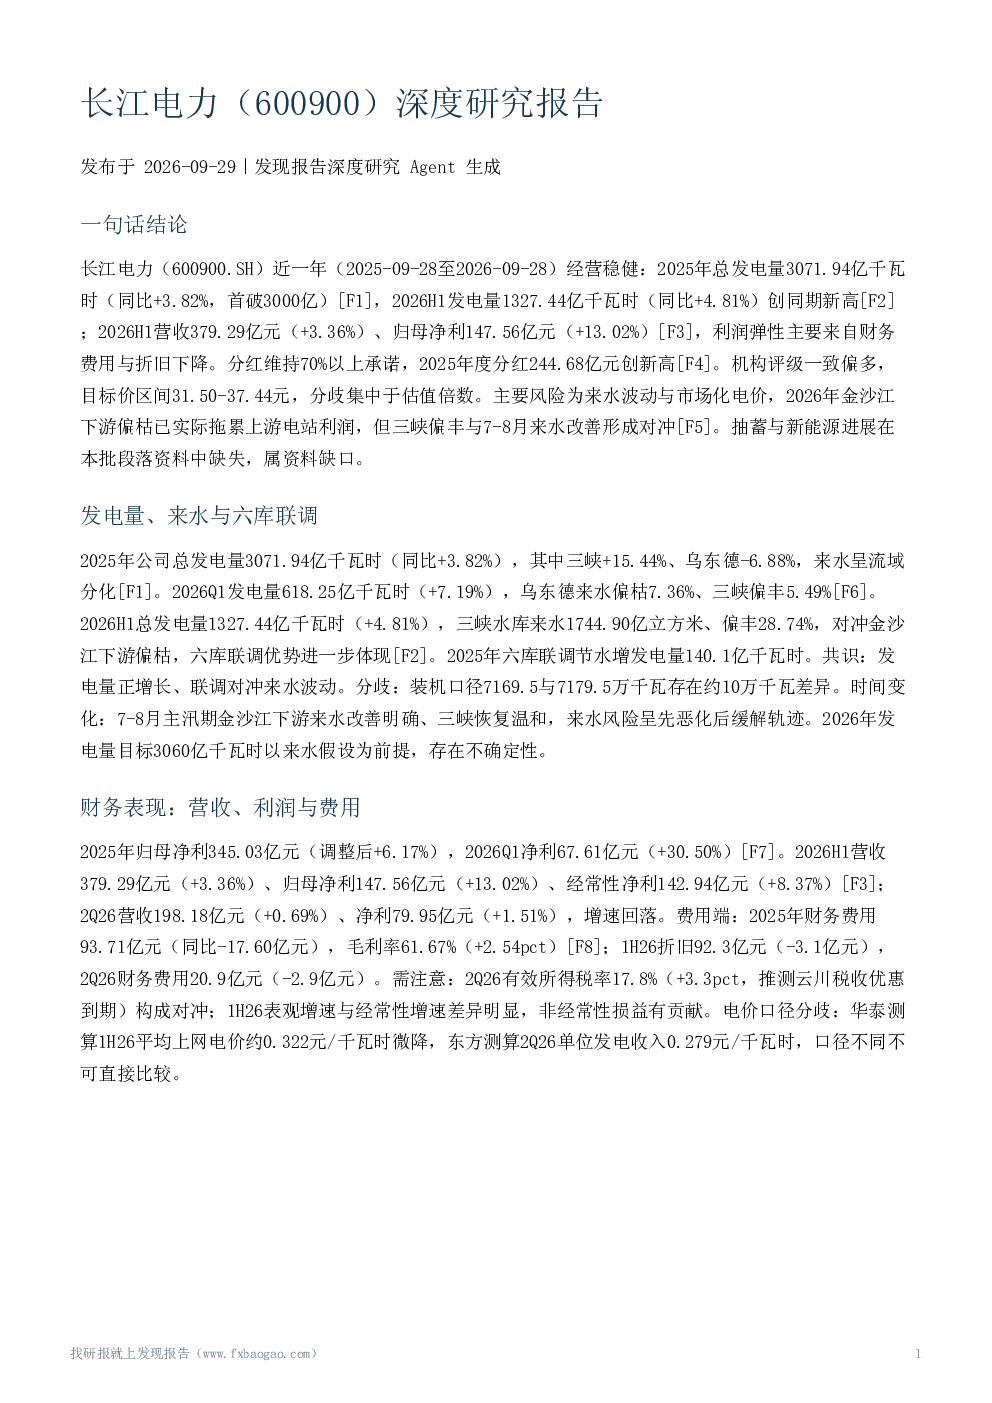
长江电力研报核心内容聚焦于公司经营稳健性与发电量增长,分析2025年总发电量首次突破3000亿千瓦时,2026H1发电量创同期新高。报告强调六库联调对冲来水波动的作用,但指出装机口径差异及2026年发电量目标存在不确定性。同时,报告详细解读了公司财务表现,营收利润双增长,财务费用与折旧下降,但电价测算口径不一。新增长点包括国际业务净利润同比增长超30%,投资收益公允价值变动收益增加。分红政策方面,公司承诺未来五年每年现金分红不低于归母净利润的70%,2025年度分红创历史新高。盈利预测与目标价区间为31.50-37.44元,机构评级一致偏多,但目标价与盈利预测存在分歧。研报还分析了主要风险因素,如来水不及预期、市场化交易电价表现不及预期等。
电力行业发展趋势如何?
电力行业发展趋势呈现多元化与市场化特点。随着能源结构转型,新能源占比提升,传统水电企业面临来水波动与市场化电价压力。技术进步推动智慧电网建设,提升发电效率与稳定性。电力市场化改革深化,电价形成机制逐步完善,跨省跨区电力交易活跃。传统能源企业积极拓展新能源、储能等领域,布局国际市场。同时,分红政策成为投资者关注焦点,高股息率资产受青睐。然而,行业仍面临来水不确定性、政策变化、市场竞争等风险,需关注企业综合应对能力。
长江电力报告重点分析了哪些方向?
长江电力报告重点分析了公司经营稳健性与发电量增长,特别是六库联调工程对来水波动的对冲作用及发电量目标的实现情况。财务表现方面,报告深入剖析了营收利润增长驱动因素,费用端优化成效,以及不同机构对电价测算口径的差异。新增长点聚焦于国际业务拓展与投资收益变化,特别是秘鲁配售电平台路德斯贡献增强及公允价值变动收益增加。分红政策是报告重要内容,公司承诺未来五年高比例现金分红,2025年度分红创历史新高。此外,报告还评估了盈利预测与目标价分歧,以及主要风险因素,如来水不及预期、市场化交易电价表现等。
当前电力市场现状如何判断?
当前电力市场现状呈现供需平衡但结构性矛盾突出特点。新能源发电占比提升,但存在间歇性、波动性问题,对电网稳定运行提出更高要求。传统水电企业受益于来水改善,但面临市场化电价传导压力,需提升经营效率。电力市场化改革逐步深化,跨省跨区电力交易活跃,但电价形成机制仍需完善。监管政策对新能源补贴退坡,推动行业加速转型。投资者关注焦点包括企业盈利能力、分红政策、风险因素等。市场对低协方差稳定资产需求增加,高股息率资产受青睐,但需警惕来水不及预期、政策变化等风险。
长江电力研报提示了哪些风险?
长江电力研报提示了多项关键风险。首要风险是来水不及预期,主汛期后来水转弱将直接拖累发电量,金沙江下游偏枯已致云贵/川云子公司净利下降。市场化交易电价表现不及预期也是重要风险,若压力传导至跨省外送电价将影响公司收入。此外,有效所得税率上升风险需关注,云川税收优惠到期可能侵蚀利润。利率环境变化风险不容忽视,长端利率回升将削弱红利配置逻辑。投资收益与公允价值波动构成不确定性,金融市场波动可能影响公司投资收益表现。最后,分红承诺虽稳定,但仍存在理论上的兑现风险,投资者需理性评估。