猜你想问
重庆银行2026年核心盈利能力表现如何?
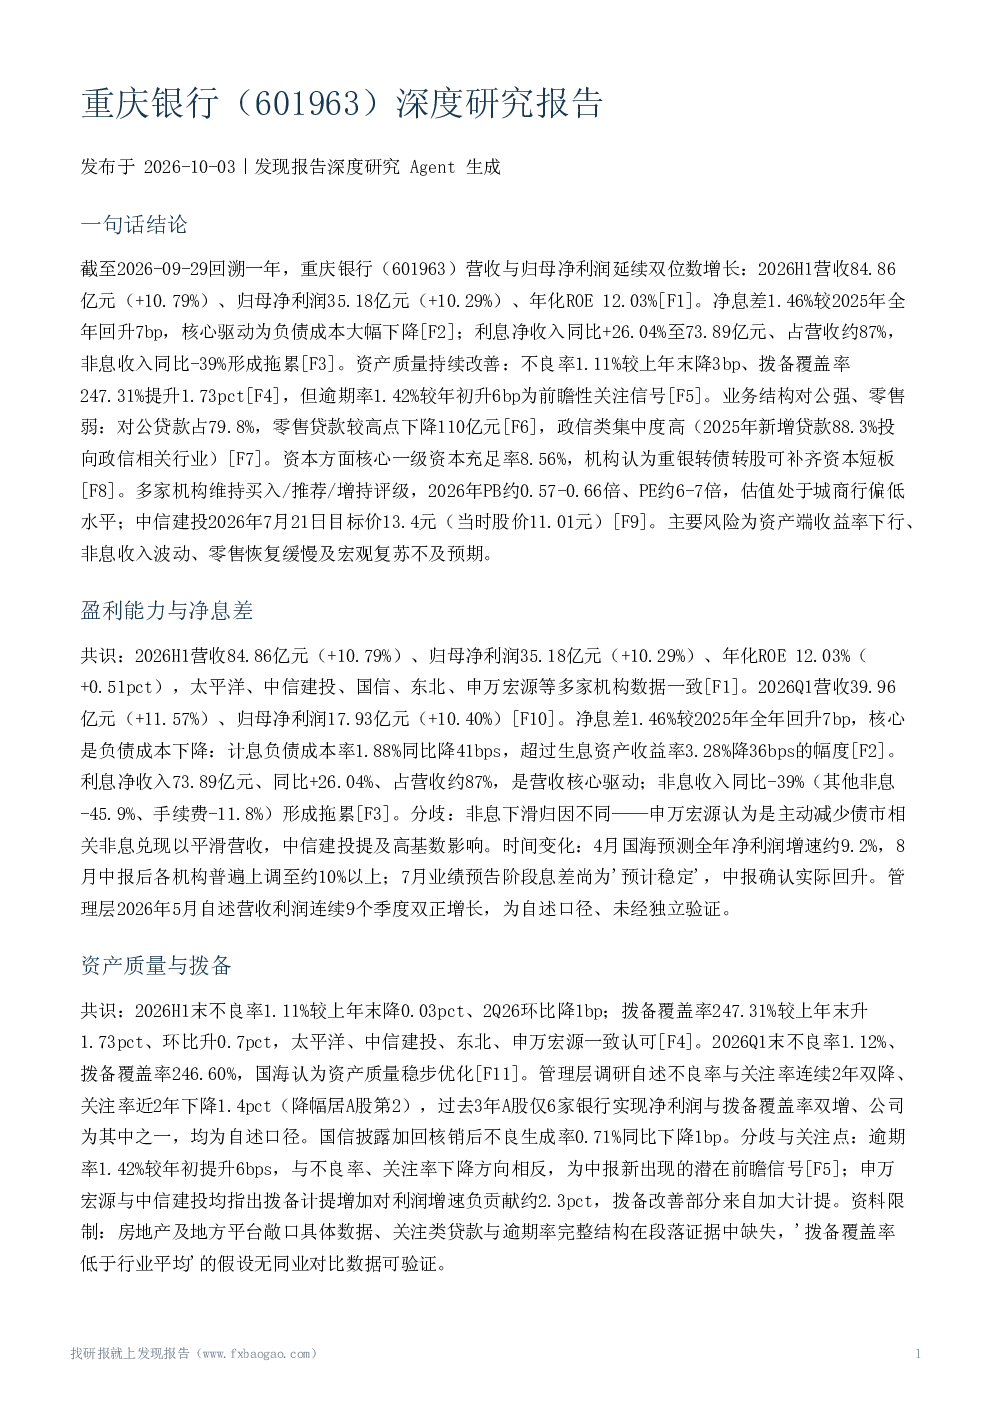
2026年上半年重庆银行营收84.86亿元增长10.79%,归母净利润35.18亿元增长10.29%,年化ROE达12.03%。净息差提升至1.46%(+7bp),主要得益于负债成本下降(计息负债成本率降41bps)。利息净收入增长26.04%至73.89亿元,但非息收入下降39%,主要受其他非息和手续费收入减少影响。拨备计提对利润增速有约2.3pct的负贡献,不良率降至1.11%(-3bp),拨备覆盖率提升至247.31%
重庆银行资产质量及潜在风险点有哪些?
重庆银行不良率1.11%表现稳健(-3bp),但逾期率上升至1.42%(+6bp)为潜在前瞻性关注信号。拨备覆盖率高达247.31%(+1.73pct),显示风险抵御能力较强。政信类贷款占比高(2025年新增88.3%),存在贷款集中度风险。零售贷款下降110亿元,需关注零售信贷恢复缓慢问题。拨备计提增加对利润增速的负向影响约2.3pct,需持续关注资产质量变化
重庆银行区域经营与业务结构有何特点?
重庆银行深耕成渝地区,2026年上半年总资产、贷款、存款分别增长12.8%、16.3%、15.3%。对公贷款占比高达79.8%,业务结构集中于对公领域。零售贷款规模收缩110亿元,需关注零售信贷业务恢复情况。政信类贷款占比高(2025年新增88.3%),需警惕政信风险集中度问题。核心一级资本充足率8.56%,资本实力较强
市场对重庆银行的评级与估值水平如何?
多家机构维持对重庆银行的买入/推荐/增持评级。预计2026年PE约6-7倍,PB约0.57-0.66倍,估值处于城商行偏低水平。中信建投给出2026年目标价13.4元。机构盈利预测稳定,主要基于当前业务结构和息差水平。需注意估值与盈利预测基于不同日期收盘价,存在一定差异
重庆银行面临的主要风险因素有哪些?
重庆银行面临多重风险:资产端收益率下行压力可能导致息差收窄;非息收入大幅波动(2026年上半年下降39%)影响综合盈利能力;零售信贷恢复缓慢可能拖累未来增长;政信类贷款集中度高增加信用风险。此外,逾期率上升为潜在资产质量信号,宏观经济复苏不及预期也可能影响经营表现