猜你想问
盛景微核心业务近期表现如何?
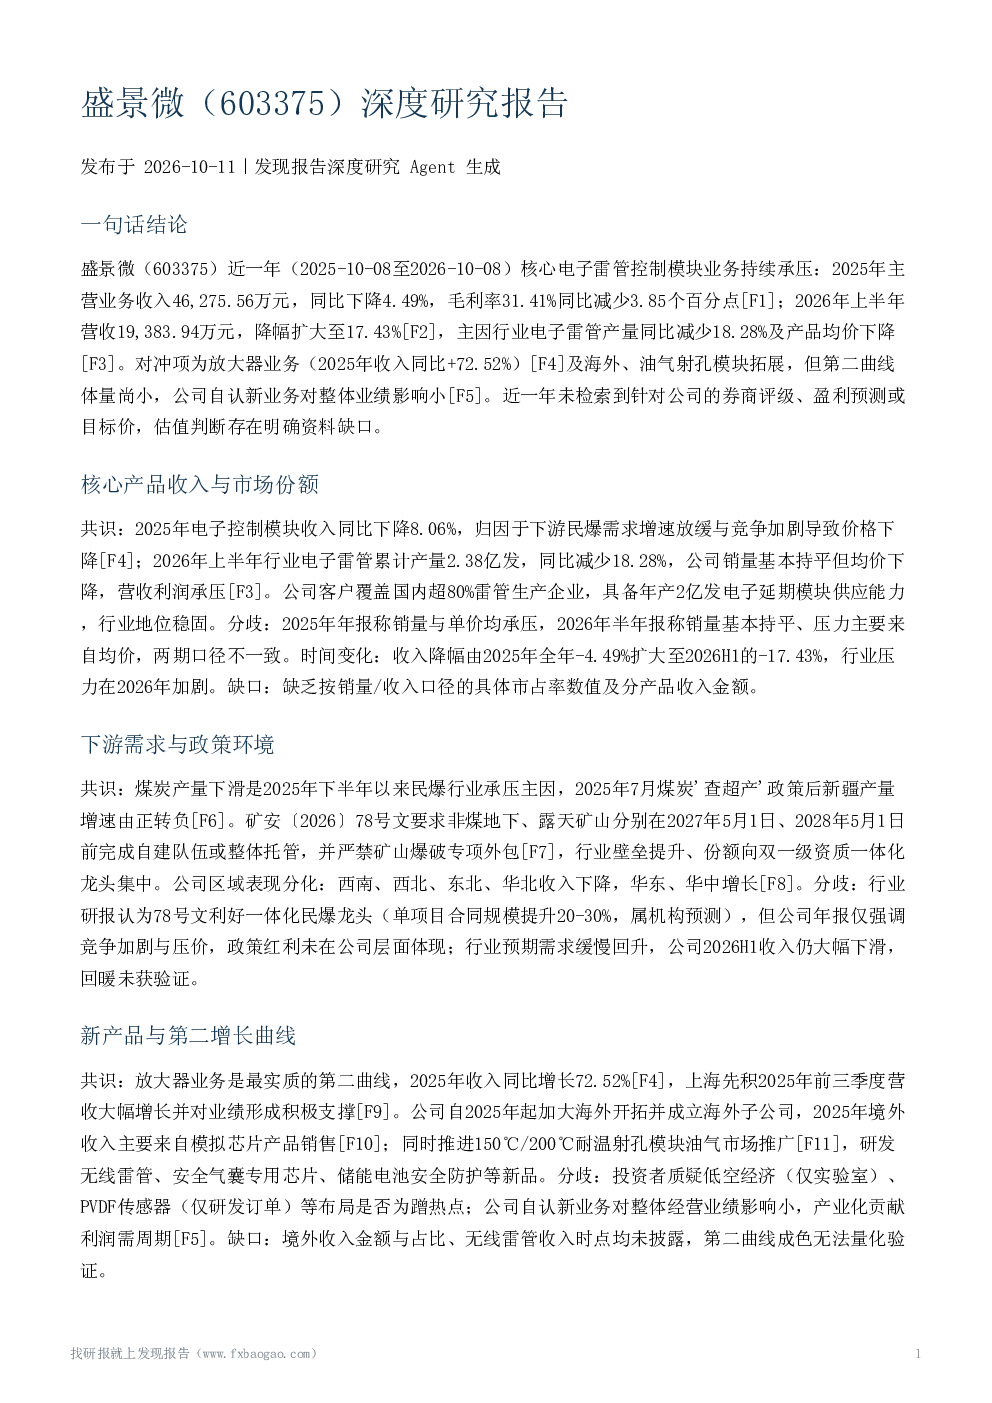
盛景微核心业务电子雷管控制模块业务持续下滑,2025年主营业务收入46,275.56万元,同比下降4.49%,毛利率31.41%同比减少3.85个百分点;2026年上半年营收19,383.94万元,降幅扩大至17.43%,主要受行业电子雷管产量同比减少18.28%及产品均价下降影响。放大器业务(2025年收入同比+72.52%)及海外、油气射孔模块拓展作为对冲项,但公司自认新业务对整体业绩影响小。
民爆行业近期发展趋势如何?
民爆行业受煤炭产量下滑影响承压,矿安〔2026〕78号文要求非煤地下、露天矿山自建队伍或整体托管,行业壁垒提升,份额向双一级资质一体化龙头集中。西南、西北、东北、华北收入下降,华东、华中增长。行业研报认为78号文利好一体化民爆龙头,但公司年报仅强调竞争加剧与压价,政策红利未在公司层面体现。
报告重点分析了盛景微哪些方面?
报告重点分析了盛景微核心业务承压情况、对冲业务进展、行业地位稳固性、下游需求与政策环境、新产品与第二增长曲线、盈利能力与财务状况、机构评级与估值、风险因素等。其中,放大器业务、海外拓展及新品研发被提及为对冲方向,但公司自认新业务对整体业绩影响小。
盛景微当前市场现状如何?
盛景微客户覆盖国内超80%雷管生产企业,具备年产2亿发电子延期模块供应能力,行业地位稳固。但2025年主营业务收入同比下降4.49%,毛利率下滑,2026年上半年营收降幅扩大至17.43%。客户集中风险较高,下游客户压价、价格压力向上游传导,毛利率可能继续下滑。
盛景微研报存在哪些风险提示?
报告提示盛景微存在客户集中风险、竞争风险加剧、行业周期风险等。电子控制模块、起爆控制器采用直销模式,下游为民爆企业,集中度较高。行业产能压减、价格竞争白热化,上游原材料价格波动加剧成本压力。2026H1电子雷管产量同比减少18.28%。此外,无券商评级与估值数据,季度数据缺失,部分量化细节未披露,资料来源单一,风险评估主要基于公司财报与管理层口径,缺乏第三方独立验证。