猜你想问
纵横通信2025年亏损的主要原因是什么?
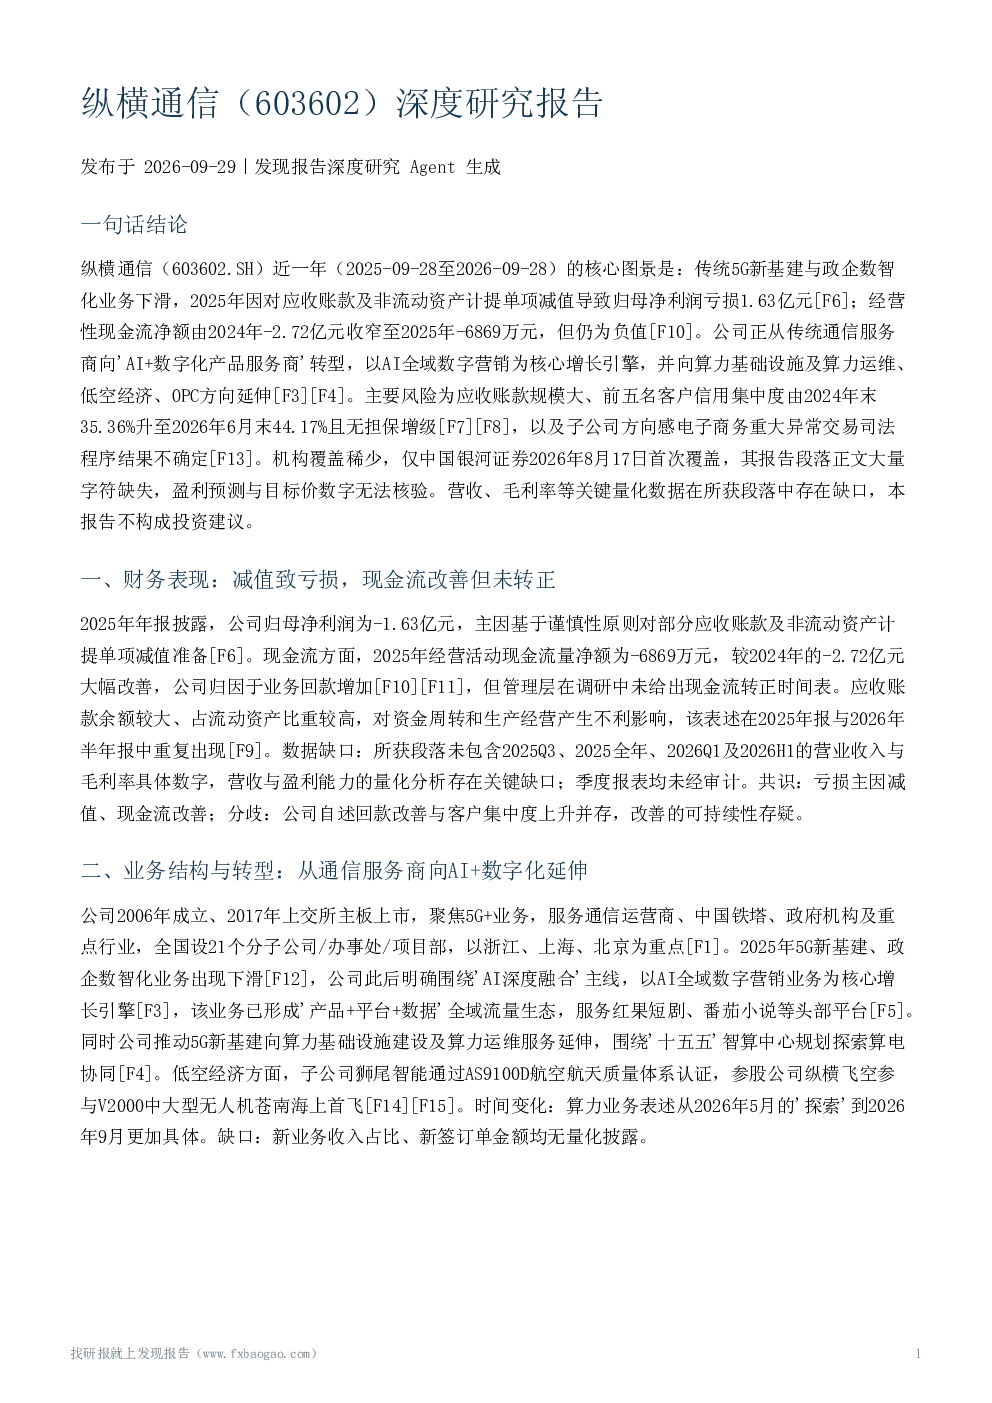
纵横通信2025年归母净利润亏损1.63亿元,主要由于计提应收账款及非流动资产减值。尽管经营性现金流净额由-2.72亿元收窄至-6869万元,显示一定改善,但应收账款占比较高且前五名客户信用集中度升至44.17%,无担保增级,改善可持续性存疑。公司强调回款增加,但高应收账款和客户集中度仍是核心风险。
纵横通信的主营业务和转型方向是什么?
纵横通信从传统5G+业务转向“AI+数字化产品服务商”,以AI全域数字营销为核心增长引擎,服务头部平台。同时向算力基础设施及运维、低空经济、OPC方向延伸。算力业务表述从“探索”到更具体,但新业务收入占比、新签订单金额无量化披露。公司强调审慎投入,新业务拓展和商业化落地存在不确定性。
纵横通信的行业竞争地位如何?
纵横通信具备通信工程资质,承建多地标项目,但客户集中度持续上升,前五名客户贡献应收账款和合同资产比例达44.17%。电信运营商资本开支收缩及行业竞争加剧对传统新基建业务不利。同业可比数据缺失,竞争地位主要依赖公司自述,缺乏外部验证。
纵横通信面临的主要风险有哪些?
纵横通信的核心风险包括应收账款高企、客户集中度上升及子公司方向感电子商务重大异常交易司法程序结果不确定。新业务投入大、拓展不及预期及低空业务商业化落地风险亦需关注。此外,限售解禁风险及估值水平数据缺失,增加了投资分析的难度。
纵横通信的研报有哪些关键信息?
研报显示纵横通信2025年亏损主因减值,现金流改善但为负,应收账款风险及转型方向是共识。分歧在于银河证券对OPC战略乐观而公司强调审慎投入,以及回款改善与客户集中度上升并存的矛盾。机构覆盖稀少,市场定价缺乏独立锚点,仅中国银河证券2026年8月首次覆盖,但报告正文大量字符缺失,盈利预测、目标价等关键数据无法核验。
你可能感兴趣
603602 纵横通信 纵横通信2026年半年度业绩说明会文字记录
未知机构2026-09-02
浙商电新邱世梁黄华栋纵横通信603602低空业务加速推进AI赋能营
未知机构2025-01-15
公司深度研究报告:从全球最大宽带通信终端制造商到SDN/NFV时代的白盒交换机制造商
信息技术华创证券2017-07-13
公司深度研究报告:通信网络基础设施配件厂商,与运营商投资高度相关
信息技术华创证券2017-02-06
深度研究报告:“通信+移动互联”双轮驱动潜力巨大
信息技术东吴证券2016-10-21
汇源通信(000586)深度研究报告
发现报告2026-09-17
通信系列深度研究:2019年中国5G小基站行业研究报告
信息技术头豹研究院2020-10-10
深度研究报告:笔电通信模组龙头积极卡位5G,布局车载市场打破成长天花板
信息技术华创证券2020-07-09
盛路通信(002446)深度研究报告
发现报告2026-09-19
三旺通信(688618)深度研究报告
发现报告2026-10-03