猜你想问
这份研报主要分析了汇源通信的哪些方面?
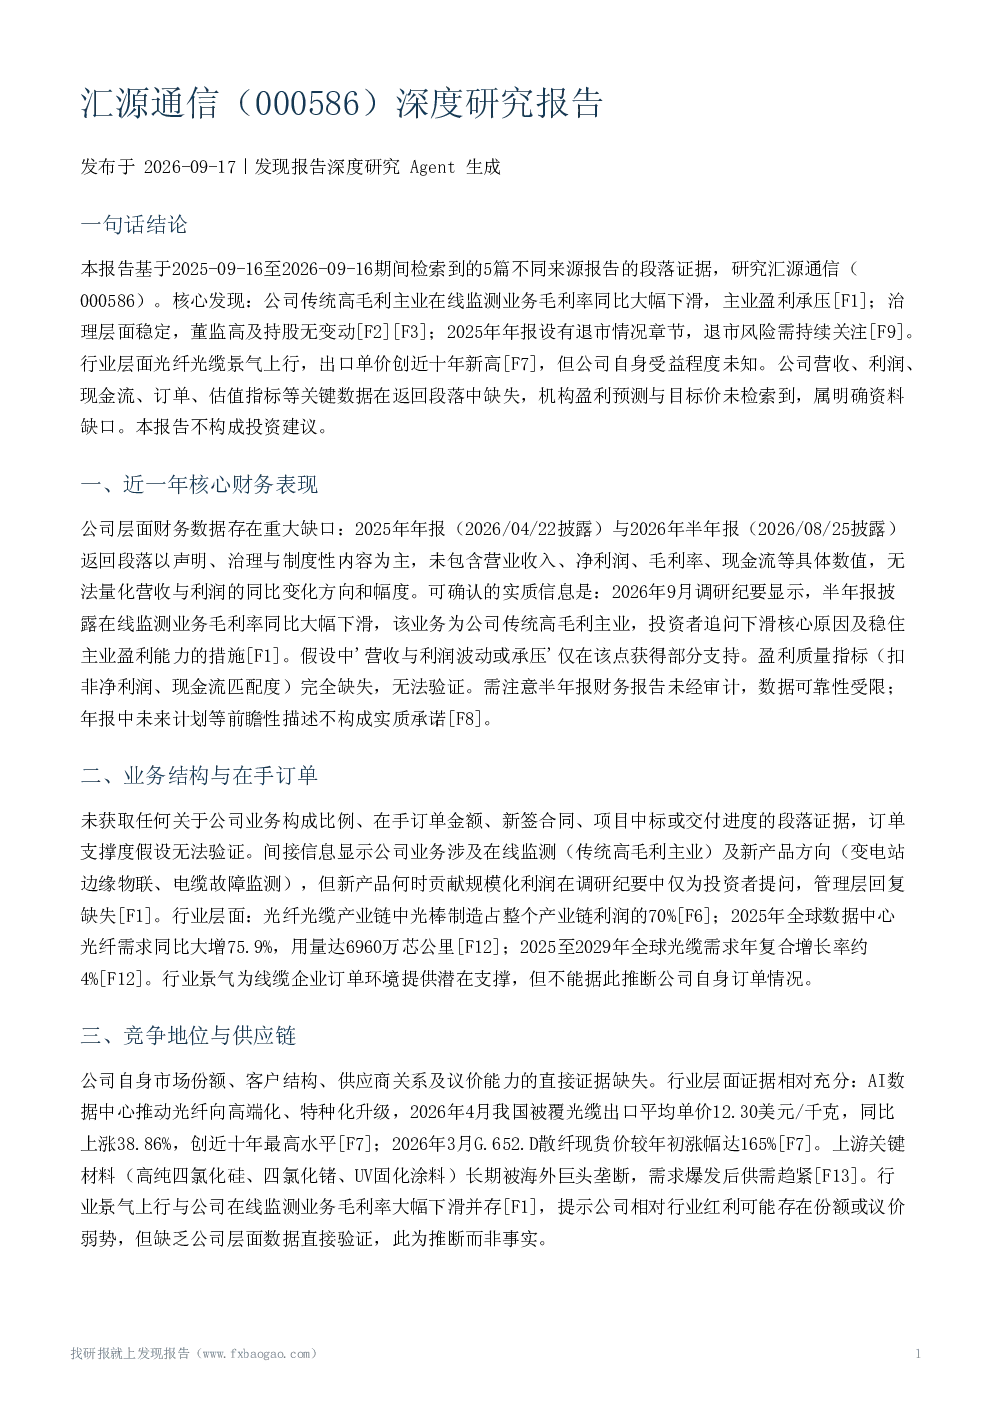
这份研报深度剖析了汇源通信的核心财务表现、业务结构、竞争地位、重大事项、机构预测、估值水平与风险因素。报告指出,公司财务数据缺失关键指标,仅确认在线监测业务毛利率同比大幅下滑,主业盈利承压但原因与应对措施未知。业务构成、订单支撑度、市场份额等数据缺失,新产品规模化盈利时间未知。行业景气上行但公司主业下滑,提示竞争力不确定性。报告还确认了退市风险、信息不对称等关键风险。
当前光纤光缆行业的发展趋势如何?
当前光纤光缆行业景气上行,出口单价创新高,光棒占利润70%。但行业景气与汇源通信主业毛利率下滑并存,显示公司竞争力可能存在不确定性。报告未披露公司具体受益程度,但行业整体向好趋势值得关注。不过,由于公司主业盈利承压,需警惕行业与公司背离风险。
研报重点分析了汇源通信的哪些业务方向?
研报重点分析了汇源通信的业务结构,确认其业务涉及在线监测(高毛利主业)及新产品方向(变电站边缘物联、电缆故障监测)。但未获取业务构成、在手订单、新签合同等数据,订单支撑度无法验证。新产品规模化盈利时间未知,业务方向的具体进展与盈利能力需持续关注。
从市场现状来看,汇源通信面临哪些挑战?
从市场现状来看,汇源通信面临主业盈利承压、退市风险、信息不对称等挑战。在线监测业务毛利率同比大幅下滑,但原因与应对措施未知。2025年年报设有退市情况章节,但具体触发条件未披露。此外,报告确认了行业与公司背离风险,即行业景气上行但公司主业下滑,提示公司竞争力可能存在不确定性。
研报中提示了哪些主要风险?
研报提示了多项主要风险:主业盈利承压(在线监测业务毛利率下滑,原因与应对未知)、退市风险(具体条件未披露)、信息不对称(管理层回复缺失)、行业与公司背离风险(行业景气上行但公司主业下滑)、资料覆盖不足风险。此外,未获取市盈率、市净率等估值指标,无法判断估值位置,需持续关注公司基本面变化与风险暴露情况。
你可能感兴趣
000586 汇源通信 000586汇源通信投资者关系管理信息20260911
未知机构2026-09-11
汇源通信:2024年年度报告
财报2025-03-27
汇源通信:2025年一季度报告
财报2025-04-30
汇源通信:2025年半年度报告
财报2025-08-21
汇源通信:2023年三季度报告
财报2023-10-26
汇源通信:2023年一季度报告
财报2023-04-27
汇源通信:2023年年度报告
财报2024-04-03
汇源通信:2025年年度报告
财报2026-04-22
汇源通信:2011年半年度报告
财报2011-08-26
汇源通信:2016年第三季度报告全文
财报2016-10-31