猜你想问
兴业银锡2025-2026年业绩增长的主要驱动因素是什么?
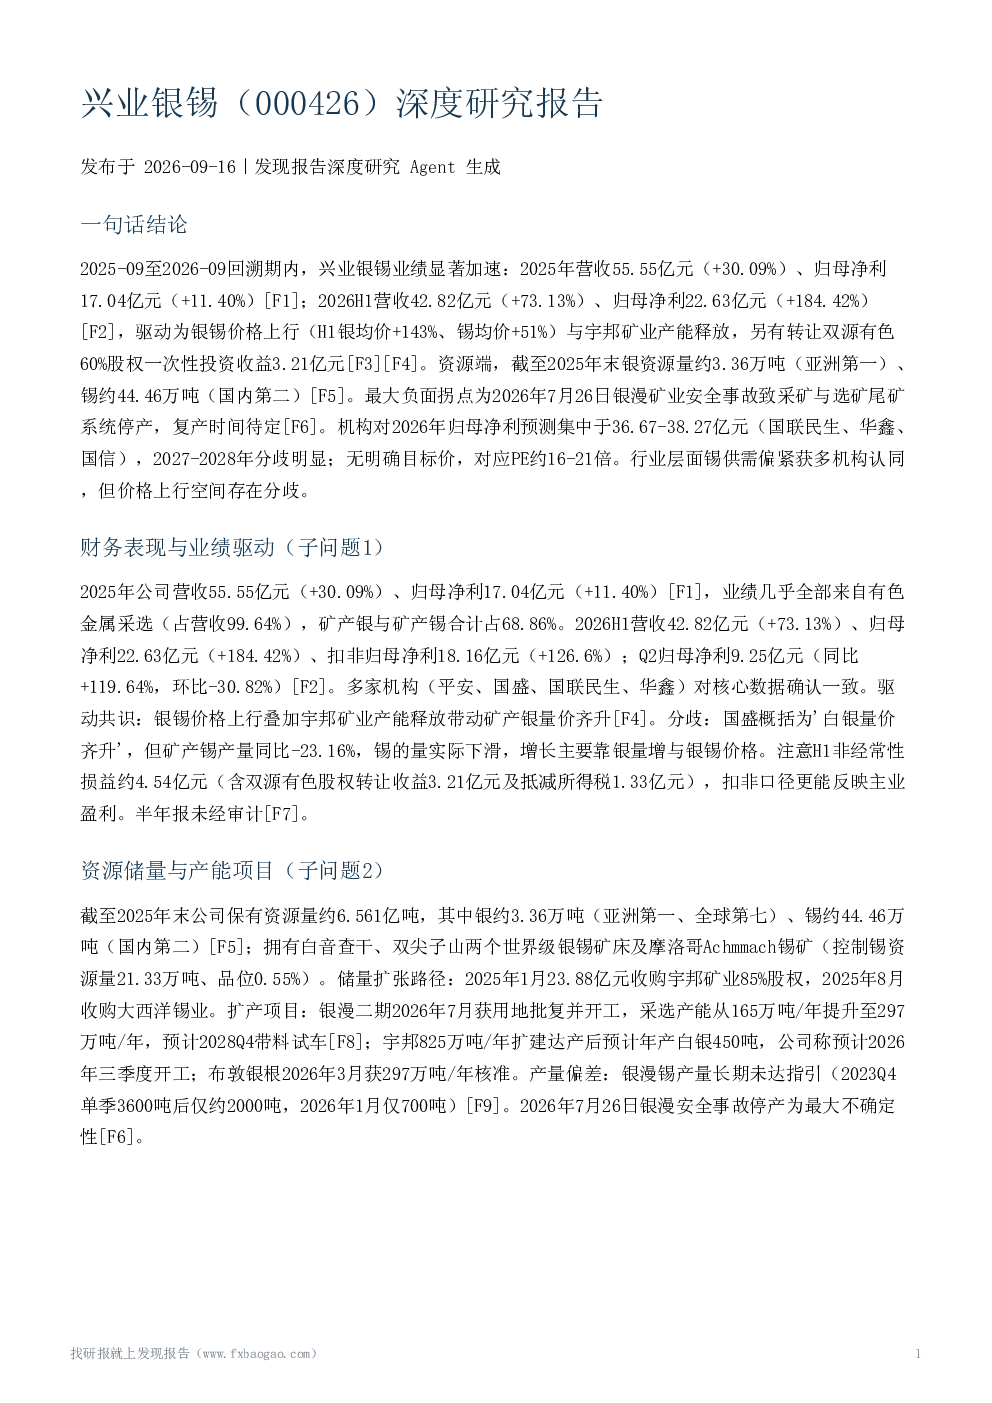
兴业银锡2025-2026年业绩显著加速的主要驱动因素包括银锡价格上涨和宇邦矿业产能释放。2025年银锡均价分别上涨143%和51%,带动公司营收和归母净利大幅增长。同时,通过收购宇邦矿业和大西洋锡业,公司进一步扩张了资源储备。此外,转让双源有色60%股权一次性获得3.21亿元投资收益,也对业绩贡献了积极影响。值得注意的是,扣非归母净利更能反映主业盈利,2025年H1扣非归母净利为18.16亿元。
锡行业未来的供需格局和价格趋势如何?
锡行业未来供需格局存在一定分歧。行业共识认为,供给端因缅甸佤邦复产缓慢、刚果(金)疫情等因素导致偏紧,而需求端AI和半导体焊料提供增量支撑。国海证券预计2026-2028年锡供需平衡将呈现-0.48万吨、+0.29万吨、+0.61万吨的波动,整体维持紧平衡。部分报告预计2026年锡价可能冲击55-60万元/吨,并认为长期存在短缺风险。但近期分析指出,供应修复和需求回落可能压制锡价上行空间。目前来看,锡价走势仍受多种因素影响,需持续关注市场动态。
报告重点分析了哪些产能扩张项目?
报告重点分析了兴业银锡的多个产能扩张项目。包括银漫二期,计划于2026年7月开工,2028年Q4带料试车,目标将产能提升至297万吨/年。宇邦扩建项目预计年产白银450吨,计划于2026年三季度开工。此外,布敦银根项目已于2026年3月获得核准。然而,银漫锡产量自2023Q4后未达预期指引,仅约2000吨/年。2026年7月26日银漫发生安全事故,导致采矿与选矿尾矿系统停产,具体复产时间尚未确定,这对公司产能释放构成潜在影响。
当前市场对兴业银锡的估值和盈利预测如何?
市场对兴业银锡的估值和盈利预测存在一定差异。国信证券、华鑫证券和国联民生等机构对2026年的盈利预测较为集中,分别预测为37.81-52.56亿元、38.27-44.30亿元和36.67-45.82亿元。但2027-2028年的预测分歧明显,国信证券的预测显著高于其他两家。事故发生后,国联民生下调了其预测。目前尚无明确目标价,市场给出的PE估值区间约为16-21倍。部分机构报告未披露具体预测数字,需结合多源信息综合判断。
兴业银锡面临的主要风险有哪些?
兴业银锡面临的主要风险包括:安全风险,银漫矿业事故导致停产,且事故前已存在安全隐患,复产时间不确定;价格风险,公司业绩高度依赖有色金属采选,银锡价格波动将直接影响盈利水平;项目进度风险,银漫二期、宇邦扩建和H股上市等关键项目存在不确定性;治理相关风险,威领股份退市风险警示以及后续收购整合中的潜在问题,收入确认也被列为关键审计事项。这些风险需持续关注,以评估公司长期发展前景。