猜你想问
这份研报的核心内容是什么?
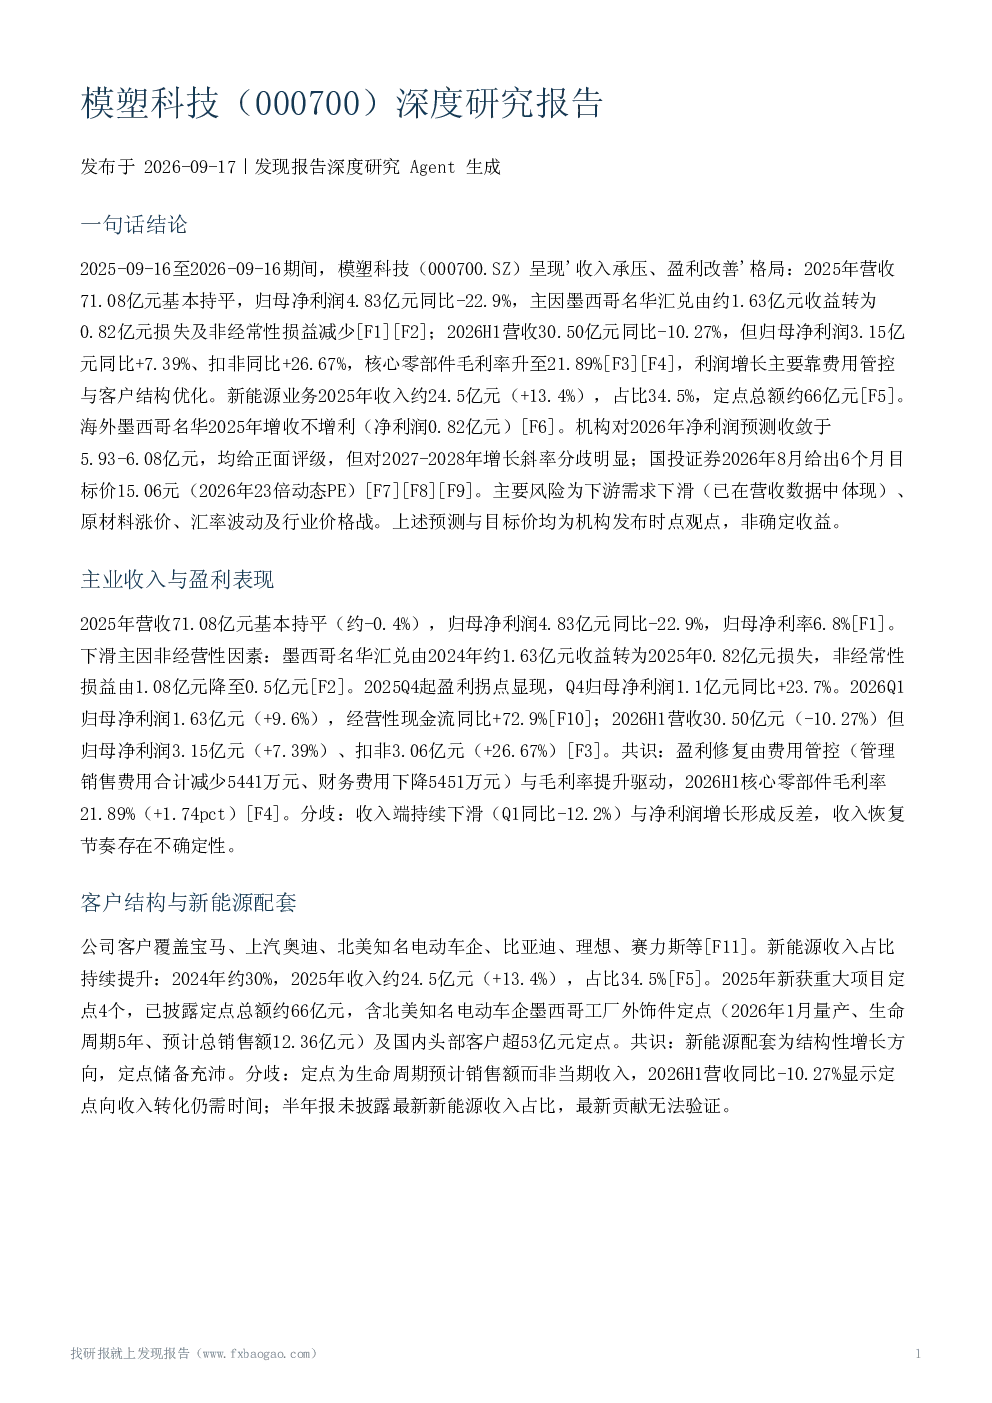
这份研报主要分析了模塑科技的收入与盈利表现,指出2025年营收基本持平但净利润下滑主因是汇兑损失和非经常性损益减少,而2026年H1净利润同比提升主要依靠费用管控和毛利率提升。报告还探讨了公司在新能源配套领域的客户结构,如宝马、上汽奥迪等,新能源收入占比已达34.5%,并分析了海外产能布局及盈利情况,特别是墨西哥名华的业绩表现。此外,研报还包含了机构对2026年净利润的预测和估值,以及国投证券给出的目标价。
模塑科技所在的赛道/行业发展趋势如何?
模塑科技所在的行业主要围绕汽车零部件制造,特别是新能源汽车配套领域。报告显示,公司新能源收入占比持续提升,2025年达到34.5%,且新获重大项目定点总额约66亿元,显示行业对新能源汽车零部件的需求保持增长态势。然而,报告也提示了行业竞争加剧、宏观走弱可能导致订单收缩的风险,同时原材料涨价和汇率波动也是行业面临的主要挑战。
这份报告重点分析了哪些方向?
这份报告重点分析了模塑科技的盈利修复情况、客户结构及新能源配套业务、海外产能布局与盈利能力,以及主要风险因素。报告详细解析了2025年利润下滑的原因和2026年修复的驱动因素,如费用管控和毛利率提升。同时,报告也关注了公司在新能源领域的客户拓展和重大项目定点情况,并分析了墨西哥名华和参股北汽模塑的业绩表现。此外,报告还探讨了机构盈利预测、估值以及主要风险因素,如下游需求、原材料价格、汇率波动等。
当前市场对模塑科技或其所在行业的现状判断是什么?
当前市场对模塑科技的评价呈现分化趋势。一方面,机构对2026年净利润预测收敛于5.93-6.08亿元,并给予正面评级,显示出对公司短期盈利修复的认可。另一方面,机构对2027-2028年增长斜率的预测存在明显分歧,部分机构预计增长将加速,而另一些机构则持谨慎态度。此外,报告也提示了行业竞争加剧、原材料涨价、汇率波动等风险因素,这些因素可能影响公司的市场表现。
这份研报提示了哪些主要风险?
这份研报提示了模塑科技面临的主要风险包括下游需求下滑、行业竞争加剧、原材料价格上涨、汇率波动以及单一客户风险。报告指出,2026H1营收同比下滑已部分兑现,宏观走弱和新能源渗透率不及预期可能导致订单收缩。原材料价格上涨对公司成本控制构成压力,尽管公司采取了长协、引入新供应商等措施,但效果尚未量化。汇率风险也是重要因素,2025年汇兑损失达0.82亿元,机构对汇率风险是否持续存在分歧。此外,报告还提示了单一客户风险和机器人业务商业化不确定性等风险因素。