猜你想问
圣诺生物2025年业绩增长主要来自哪些方面?
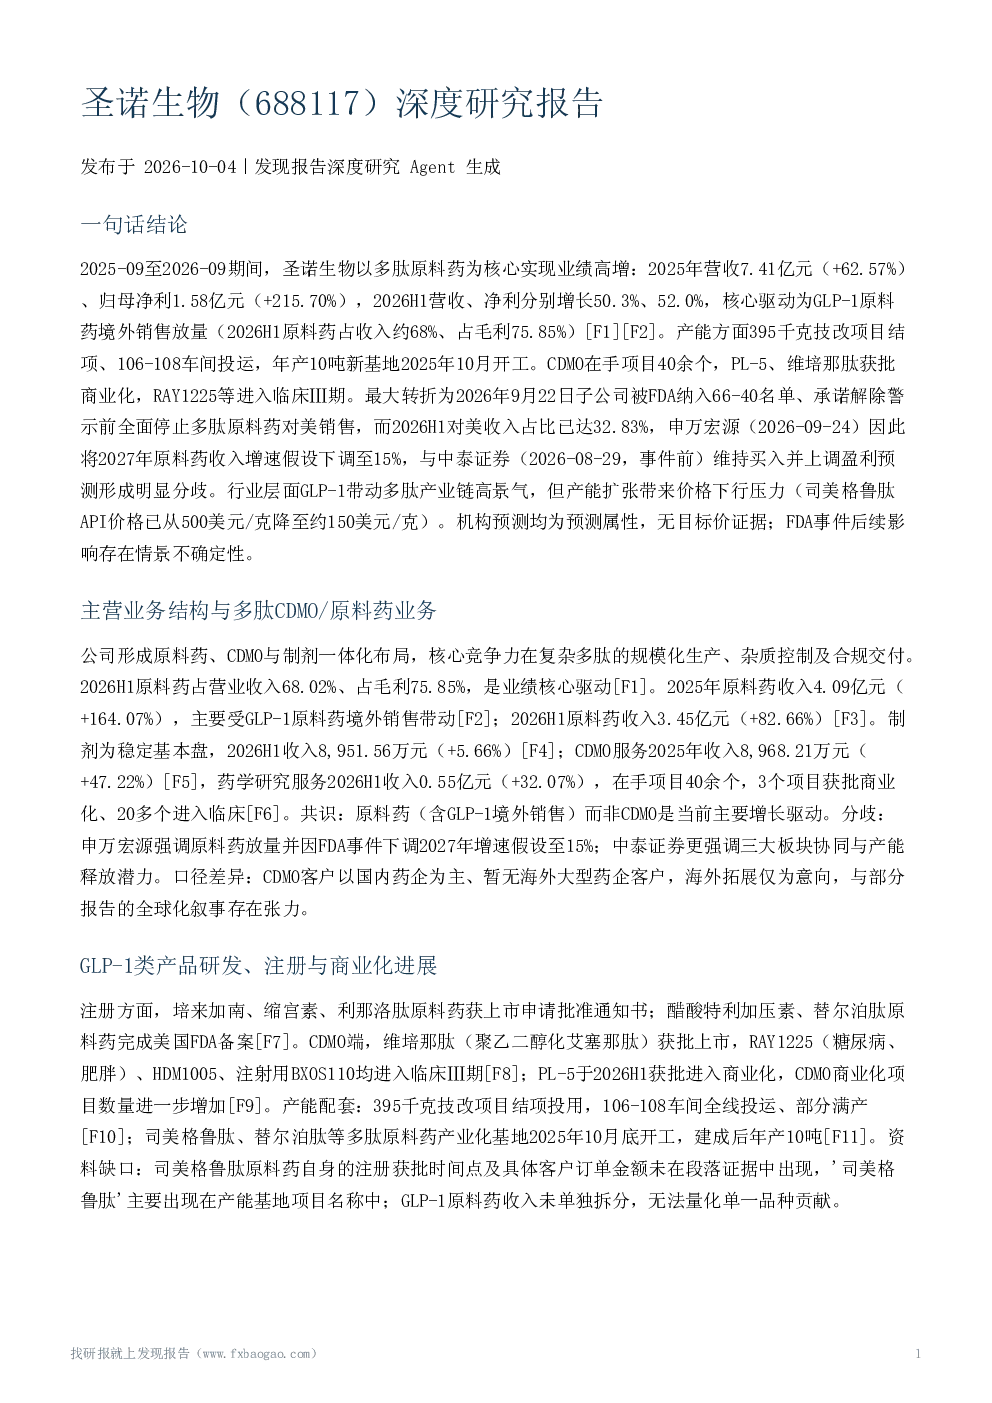
圣诺生物2025年业绩大幅增长主要得益于GLP-1原料药境外销售订单的大幅增加,带动原料药收入显著提升。2025年公司营收达到7.41亿元,同比增长62.57%,归母净利润更是高达1.58亿元,同比增长215.70%。此外,制剂业务因集采调价使得销售费用同比下降12.89%,也为利润增长贡献了部分力量。公司原料药业务在2026H1依然保持强劲增长,占收入比例达到68.02%,毛利率也高达75.85%,成为公司业绩的核心驱动力。
多肽产业链目前的发展趋势如何?
多肽产业链目前处于高景气发展阶段,主要受GLP-1等创新疗法带动。全球肽类疗法市场规模在2024-2025年已突破1300亿美元,预计未来仍将保持约10%的复合增长率。中国多肽CDMO市场近年来增长尤为迅速,2018-2023年CAGR达到28.2%,市场规模从10亿元增长至36亿元,预计到2033年将达356亿元。然而,行业产能的快速扩张也带来了原料药价格下行的压力,如司美格鲁肽API价格已从500美元/克降至约150美元/克。这种趋势要求企业不仅要在规模化生产上具备优势,还需要在杂质控制和客户结构优化上持续提升。
圣诺生物的核心竞争力体现在哪些方面?
圣诺生物的核心竞争力主要体现在复杂多肽的规模化生产能力、严格的杂质控制能力以及合规交付能力。公司在原料药、CDMO和制剂方面形成了一体化布局,其中原料药业务是当前业绩的主要增长引擎。2026H1原料药收入占比达到68.02%,毛利率高达75.85%。公司拥有395千克技改项目、106-108车间以及年产10吨的新基地,产能持续释放。在CDMO服务方面,公司已有多款产品获批商业化,如维培那肽和PL-5,并有多个项目进入临床阶段,商业化项目持续增加。此外,公司在药学研究服务领域也展现出较强实力,2026H1收入同比增长32.07%。
当前多肽CDMO市场竞争格局如何?
全球多肽CDMO市场集中度较高,第一梯队企业如CordenPharma、Bachem和Polypeptide合计市场份额超过58%。在中国市场,药明康德TIDES业务凭借其强大的研发和生产能力,2025年营收达到113.7亿元,同比增长96.0%,位居行业前列。圣诺生物虽然规模相对较小,但已在GLP-1原料药领域取得显著突破,并逐步拓展CDMO业务。目前,圣诺生物的CDMO客户以国内药企为主,暂无海外大型药企客户,海外拓展仍处于意向阶段。这种客户结构特点与部分报告中描绘的全球化叙事存在一定差异,反映了公司在国际化进程中的实际进展。
圣诺生物面临的主要风险有哪些?
圣诺生物面临的主要风险包括FDA 66-40事件、行业产能扩张带来的价格压力、业务集中风险以及研发和产能投放风险。FDA 66-40警示要求公司在警示解除前全面停止所有多肽原料药对美国市场的销售与发运,这一事件可能对公司业绩产生不利影响,具体影响程度和解除时间表尚不确定。行业产能扩张导致原料药价格下行,若公司无法通过规模化生产、良率提升和客户结构优化来应对,毛利率可能面临压力。此外,公司业务高度集中于原料药业务,对美市场依赖度高,存在业务集中风险。在研产品存在临床试验结果不达预期、无法获批的风险,新产线也处于爬坡阶段,10吨新基地的投产时间和达产情况尚不确定。