猜你想问
云从科技研报核心内容是什么?
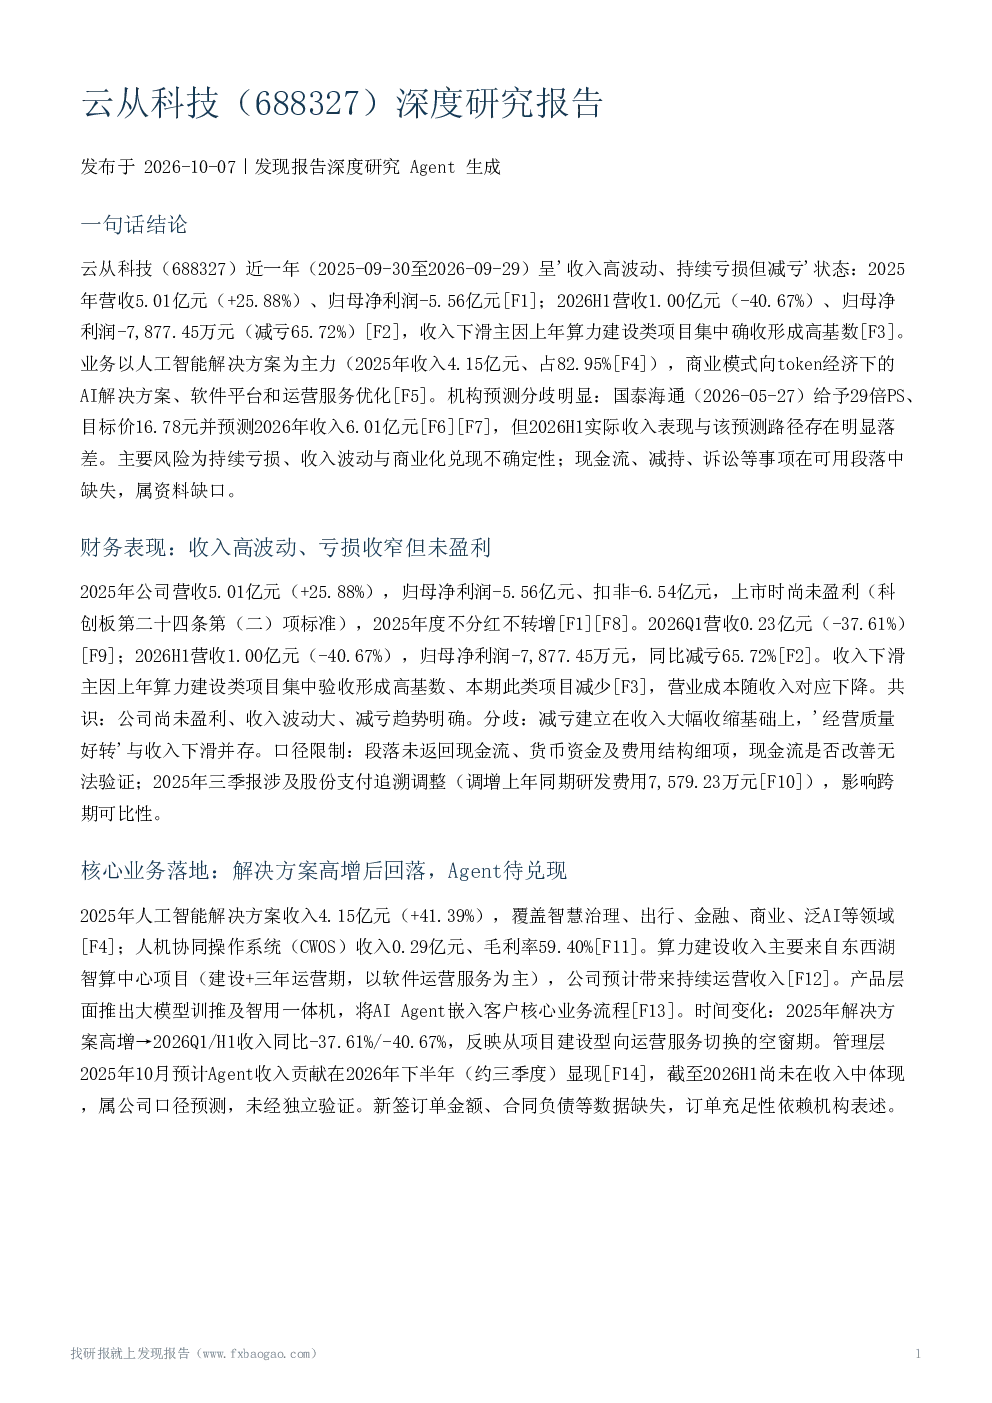
云从科技研报显示,公司近一年收入高波动、持续亏损但减亏。2025年营收5.01亿元,归母净利润-5.56亿元;2026H1营收1.00亿元,归母净利润-7,877.45万元,减亏65.72%。收入下滑主因上年算力建设类项目集中确收形成高基数。业务以人工智能解决方案为主力,覆盖智慧治理、出行、金融等领域,人机协同操作系统(CWOS)收入0.29亿元,毛利率59.40%。公司推出大模型训推及智用一体机,将AI Agent嵌入客户核心业务流程,算法兼容华为鲲鹏、昇腾等国产硬件平台。研发投入资金需求较大,2025年度不分红。
AI行业发展趋势如何?
AI行业大模型训练/调用成本大幅下降,Qwen3.8-Flash训练成本约为前代九分之一,降低Agent部署门槛,推动商业化。云从科技以CWOS与从容多模态大模型为底座,推出训推一体机,国产化适配与高研发投入。行业竞争激烈,头部厂商规模与盈利能力更强,云从科技相对优势在于CWOS操作系统+行业解决方案、国产算力适配与政企场景积累。商业模式向token经济下的AI解决方案、软件平台和运营服务优化。
云从科技报告重点分析了哪些方向?
云从科技报告重点分析了公司财务表现、业务结构、产品与技术、业务落地与商业化、竞争地位与行业趋势、机构预测与估值、风险因素与资料缺口、治理与股权。核心内容聚焦于公司收入高波动、持续亏损但减亏,以人工智能解决方案为主力,推出大模型训推及智用一体机,国产化适配,商业模式转型等关键信息。
云从科技市场现状如何判断?
云从科技市场现状显示,公司规模与盈利能力相较头部厂商处于劣势,2025年营收5.01亿元且亏损5.56亿元。但相对优势在于CWOS操作系统+行业解决方案、国产算力适配与政企场景积累。行业竞争激烈,大模型技术快速迭代,成本下降推动商业化进程。公司解决方案业务为主力,但项目建设型向运营服务切换存在空窗期,商业化兑现尚待观察。
云从科技研报有哪些风险提示?
云从科技研报提示多项风险:持续亏损风险,公司尚未盈利但减亏趋势明确;收入波动风险,2026Q1/H1收入同比下滑,反映项目建设型向运营服务切换的空窗期;商业化兑现风险,管理层预计Agent收入贡献在2026年下半年显现,但截至2026H1尚未兑现;机构预测偏差风险,国泰海通预测与实际数据存在明显落差;激励考核目标解锁不确定性,2025年9月发布第二期限制性股票激励计划,考核条件较高;资料缺口风险,股东减持、股权质押、诉讼仲裁、经营现金流、货币资金、偿债能力数据缺失,缺少与商汤、旷视等直接市场份额对比,定增、减持、解禁、股东结构变化无段落证据。