猜你想问
美亚光电2025年营收和利润表现如何?
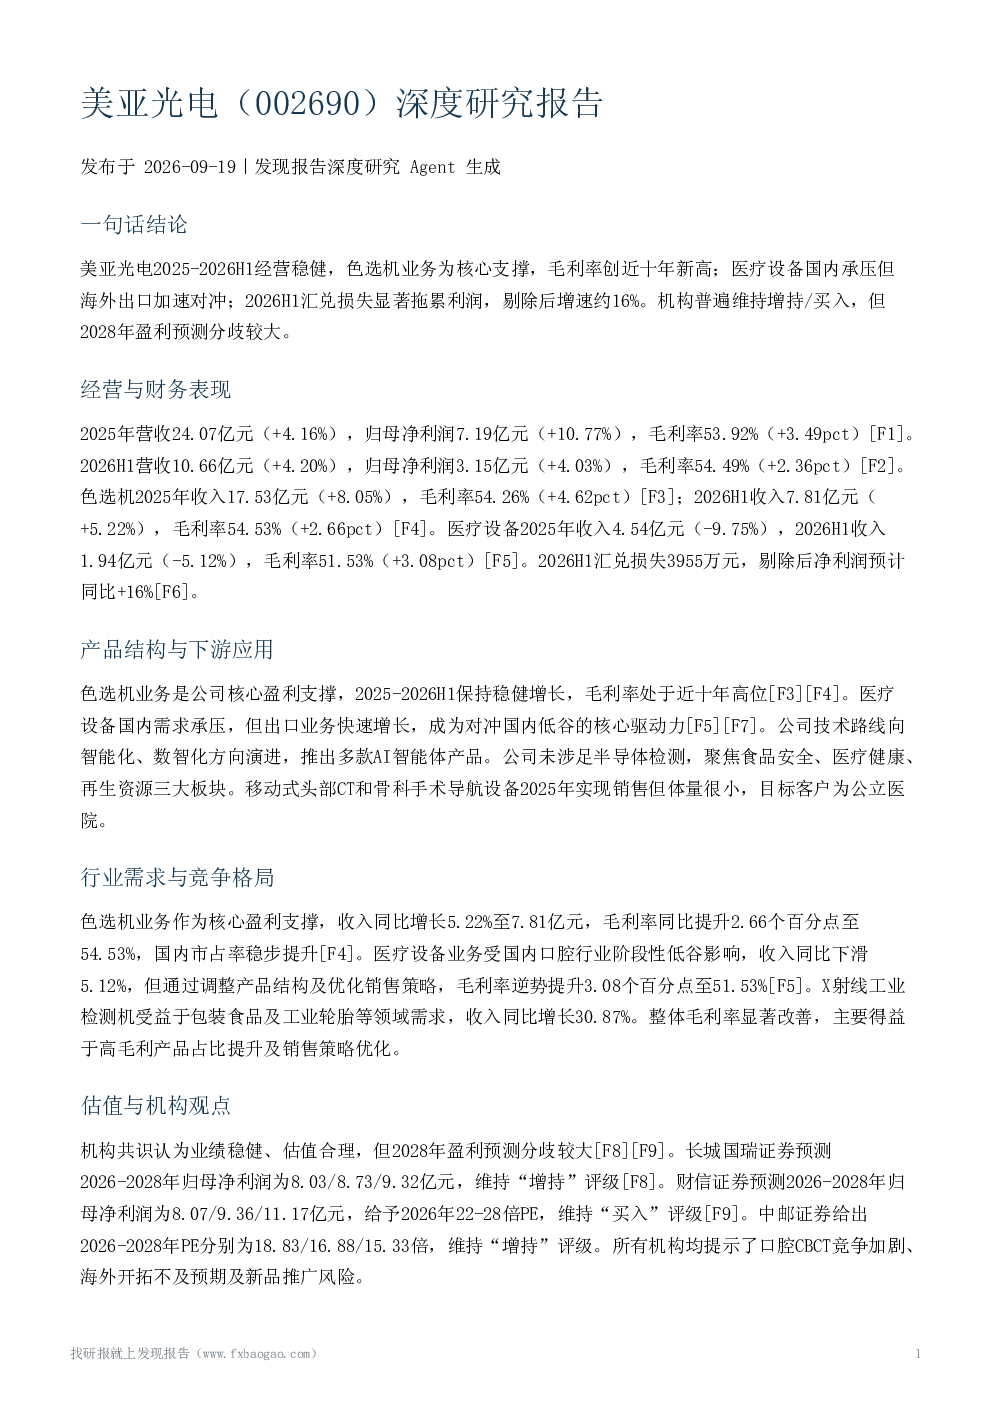
2025年,美亚光电实现营收24.07亿元,同比增长4.16%,归母净利润7.19亿元,同比增长10.77%,毛利率达到53.92%,同比提升3.49个百分点。色选机业务是核心盈利支撑,2025年收入17.53亿元,同比增长8.05%,毛利率54.26%,同比提升4.62个百分点。医疗设备业务收入4.54亿元,同比下降9.75%。2026H1营收10.66亿元,同比增长4.20%,归母净利润3.15亿元,同比增长4.03%,毛利率54.49%,同比提升2.36个百分点。色选机业务收入7.81亿元,同比增长5.22%,毛利率54.53%,同比提升2.66个百分点。医疗设备业务收入1.94亿元,同比下降5.12%,毛利率51.53%,同比提升3.08个百分点。剔除汇兑损失后,2026H1净利润预计同比增速将超过16%。
美亚光电的业务结构和下游应用有哪些特点?
美亚光电业务聚焦于食品安全、医疗健康、再生资源三大板块,未涉足半导体检测领域。色选机业务是公司核心盈利支撑,保持稳健增长,毛利率处于近十年高位。2025年色选机收入17.53亿元,毛利率54.26%。医疗设备业务国内需求承压,但出口业务快速增长,2026H1出口收入0.31亿元,同比翻倍以上,成为对冲国内低谷的核心驱动力。公司技术路线向智能化、数智化方向演进,推出AI智能体产品。新品销售方面,移动式头部CT和骨科手术导航设备于2025年实现销售,但体量较小,目标客户为公立医院。公司产品主要应用于食品分选、医疗影像检测等领域,下游客户涵盖食品加工企业、医疗机构等。
美亚光电所处赛道的发展趋势如何?
美亚光电所处赛道主要涉及智能分选设备、医疗影像设备等领域。智能分选设备赛道受益于食品行业对品质要求的提高和自动化需求的增加,市场空间持续扩大。国内色选机市场渗透率仍有提升空间,公司国内市占率稳步提升。医疗影像设备赛道中,口腔CBCT市场竞争激烈,但公司通过技术创新和出口拓展,保持竞争优势。X射线工业检测机受益于包装食品和工业轮胎等领域的需求增长,收入同比增长30.87%。整体来看,智能装备和医疗影像设备行业受益于技术进步和下游需求升级,发展前景良好。
美亚光电当前的市场现状如何?
美亚光电当前市场现状呈现稳健增长与结构性调整并存的特点。色选机业务作为公司核心,保持稳定增长,2026H1收入7.81亿元,同比增长5.22%,毛利率54.53%,处于行业领先水平。医疗设备业务受国内口腔行业阶段性低谷影响,2026H1收入1.94亿元,同比下降5.12%,但毛利率逆势提升至51.53%。公司积极拓展海外市场,医疗设备出口业务快速增长,2026H1出口收入同比翻倍以上。X射线工业检测机收入同比增长30.87%,成为新的增长点。公司毛利率持续改善,主要得益于高毛利产品占比提升及销售策略优化。整体来看,公司经营稳健,但需关注国内口腔行业周期性波动和海外市场拓展的不确定性。
美亚光电面临哪些风险提示?
美亚光电面临的主要风险包括:国内口腔行业阶段性低谷可能导致医疗设备业务收入承压;汇率波动影响公司财务表现,2026H1汇兑损失3955万元,推高财务费用率;新品推广存在不确定性,移动式头部CT和骨科导航设备目前体量较小,市场推广效果有待观察;色选机业务面临行业景气度下行及竞争加剧的风险。此外,公司还需关注口腔CBCT竞争加剧、海外开拓不及预期等风险。潜在拐点包括海外医疗市场加速渗透、2027年智能化涂装钣金基地投产、国内口腔需求复苏等,这些因素可能为公司带来新的发展机遇。