猜你想问
视声智能深度研究报告核心内容是什么?
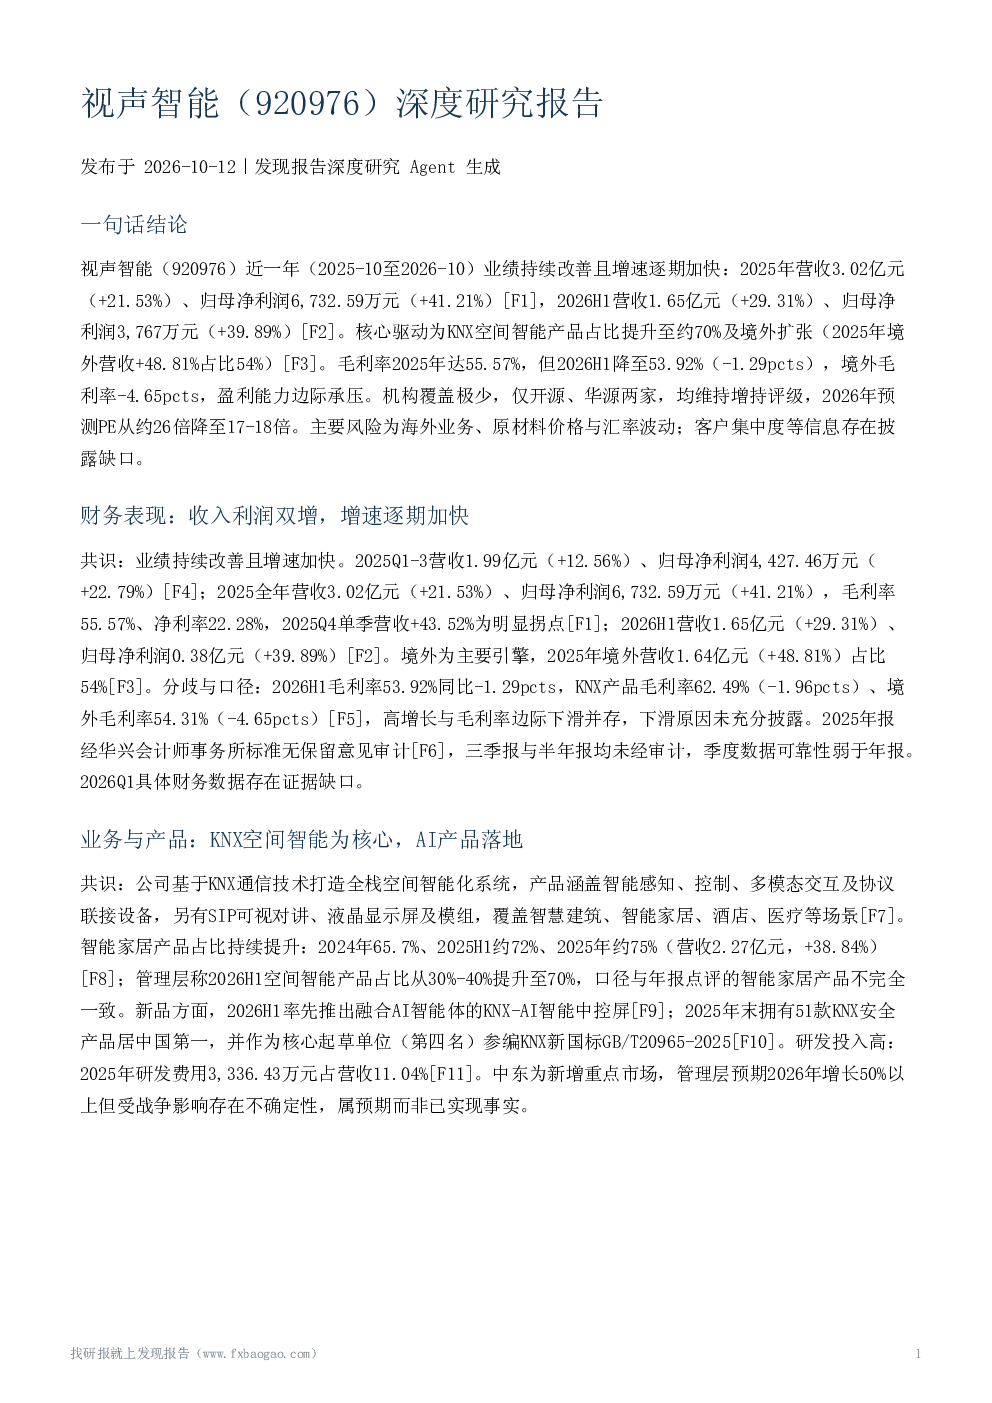
视声智能深度研究报告显示,公司业绩持续改善且增速加快,2025年营收3.02亿元增长21.53%,归母净利润6,732.59万元增长41.21%;2026H1营收1.65亿元增长29.31%,归母净利润3,767万元增长39.89%。核心驱动因素包括KNX空间智能产品占比提升至约70%以及境外扩张显著,2025年境外营收增长48.81%占比达54%。报告还指出,2025年毛利率为55.57%,但2026H1降至53.92%,境外毛利率为-4.65pcts,显示边际承压。
智能家居行业发展趋势如何?
全球智能家居市场规模预计在2026年达到1935亿美元,2026-2029年复合年增长率约为8.99%。不同机构预测存在差异,但整体市场保持增长态势。视声智能基于KNX通信技术提供全栈空间智能化系统,涵盖智能感知、控制、多模态交互及协议联接设备,覆盖智慧建筑、智能家居等场景。公司经销网络覆盖全球70多个国家,与施耐德、罗格朗等合作,研发费用率超10%,技术壁垒获认可。国内市场方面,2026H1境内营收增长34.83%,但受地产影响调整,政策拉动效果待验证。
视声智能报告重点分析了哪些方向?
视声智能报告重点分析了公司业绩表现、业务与产品、行业景气与竞争地位、机构评级与估值、风险因素与不确定性。业绩方面,报告强调收入利润双增,KNX业务占比提升,海外扩张与AI产品迭代提供新动能。产品方面,公司基于KNX技术打造全栈空间智能化系统,智能家居产品占比持续提升,KNX安全产品数量居中国第一。竞争地位方面,公司经销网络覆盖全球,研发投入高,技术壁垒明显。机构评级方面,开源证券与华源证券均维持增持评级,预测2026-2028年归母净利润及PE值。
当前智能家居市场现状如何?
当前智能家居市场呈现全球增长态势,预计2026年市场规模达1935亿美元,复合年增长率约8.99%。视声智能凭借KNX技术全栈解决方案在市场中占据一定地位,产品覆盖智慧建筑、智能家居等场景。公司境外扩张显著,2025年境外营收占比达54%,但境外毛利率为-4.65pcts,显示盈利能力承压。国内市场方面,虽然2026H1境内营收增长34.83%,但受地产影响调整,政策拉动效果待验证。公司竞争优势在于经销网络、技术壁垒和研发投入,但机构覆盖样本极少,需关注信息透明度。
视声智能报告提示了哪些风险?
视声智能报告提示的主要风险包括海外业务风险、原材料价格波动、汇率变动、客户集中度等。公司前五大客户未披露,需关注客户集中度风险。此外,季度数据未经审计,中东市场增长预期受地缘冲突影响,公司自述风险细节披露不足。机构覆盖样本极少,2026Q1财务数据缺失,行业市场规模预测存在利益偏差。报告还指出,2026H1毛利率下滑原因不明,境外毛利率为-4.65pcts,边际承压,需关注盈利能力边际压力及信息透明度问题。