猜你想问
骆驼股份深度研究报告主要分析了哪些内容?
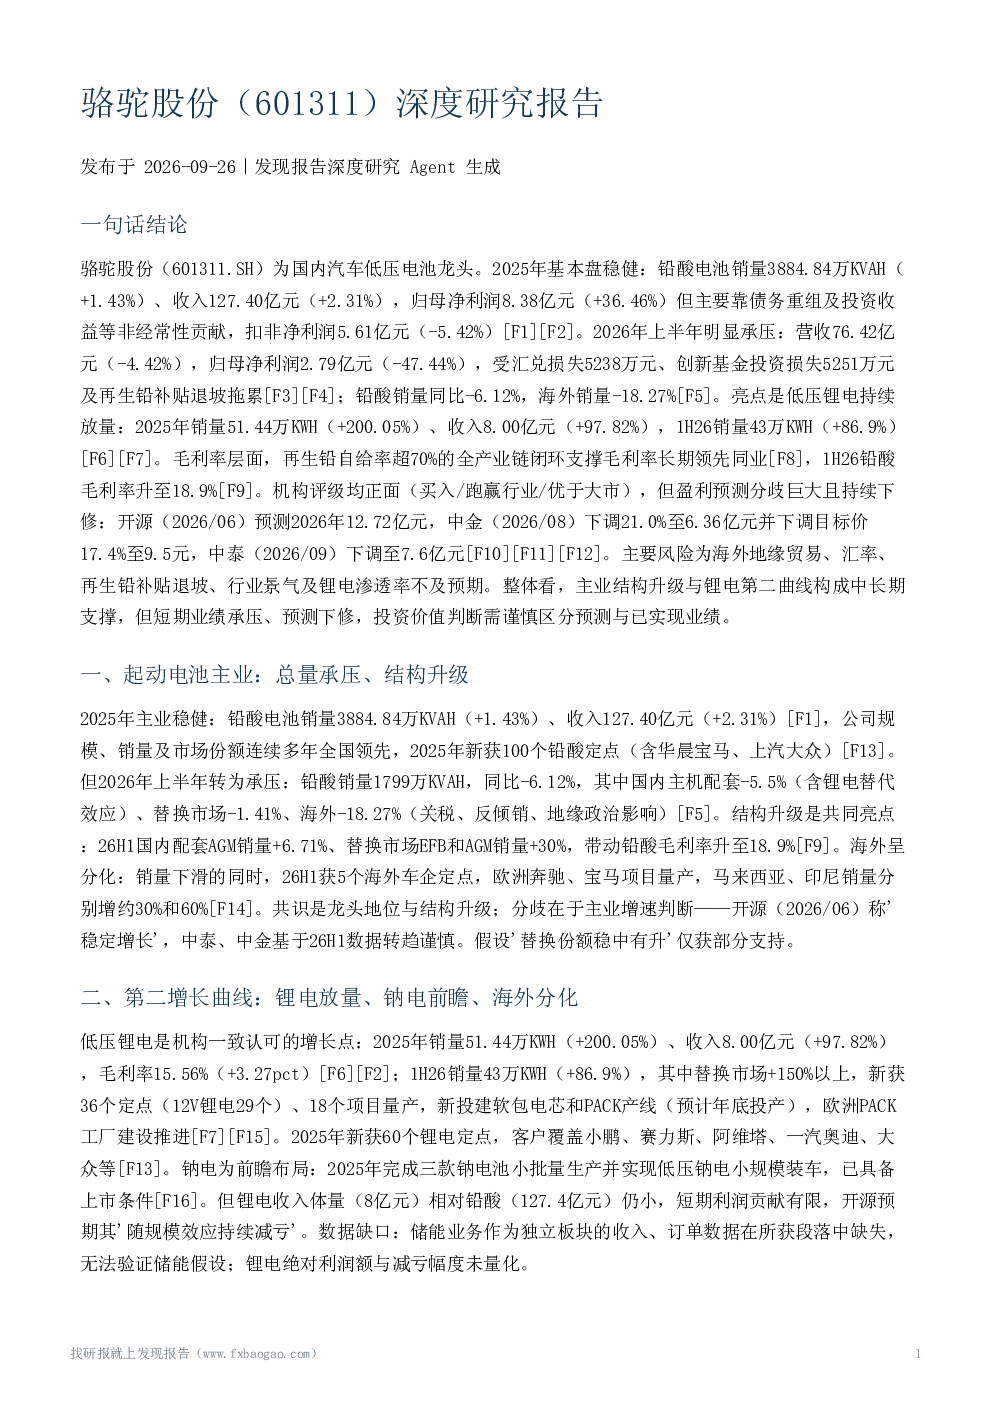
骆驼股份深度研究报告主要分析了公司2025年的基本盘表现,包括铅酸电池销量3884.84万KVAH(+1.43%)、收入127.40亿元(+2.31%),但归母净利润主要靠非经常性贡献,扣非净利润下滑。同时报告关注了2026年上半年业绩承压情况,营收76.42亿元(-4.42%),归母净利润2.79亿元(-47.44%),主要受汇兑损失、创新基金投资损失及再生铅补贴退坡影响。报告还亮点分析了低压锂电持续放量情况,2025年销量51.44万KWH(+200.05%)、收入8.00亿元(+97.82%),1H26销量43万KWH(+86.9%)。此外,报告探讨了再生铅自给率超70%的全产业链闭环对毛利率的支撑作用,以及机构评级和主要风险因素。
报告对骆驼股份所处赛道/行业发展趋势有何分析?
报告指出骆驼股份作为国内汽车低压电池龙头,其行业发展趋势呈现总量承压、结构升级的特点。铅酸电池销量虽然保持稳定,但2026年上半年转为承压,销量同比-6.12%。结构升级是报告关注的亮点,国内配套AGM销量+6.71%、替换市场EFB和AGM销量+30%,带动铅酸毛利率升至18.9%。海外市场则呈现分化,销量下滑的同时,报告强调海外车企定点和欧洲奔驰、宝马项目量产等积极信号。低压锂电作为第二增长曲线,报告认为机构一致认可其高增潜力,但收入体量相对铅酸仍小,短期利润贡献有限。钠电作为前瞻布局,已完成小批量生产并实现低压钠电小规模装车。
报告重点分析了骆驼股份的哪些方面?
报告重点分析了骆驼股份的主营业务和第二增长曲线。在主营业务方面,报告详细分析了起动电池总量承压、结构升级的情况,包括铅酸电池销量、收入、毛利率变化,以及国内和海外市场的表现。在第二增长曲线方面,报告重点分析了低压锂电的放量情况,包括销量、收入、毛利率、新定点和量产项目等,同时提及钠电的前瞻布局。此外,报告还分析了原材料与盈利能力,指出再生铅自给率超70%支撑毛利率长期领先,但扣非净利润下滑主要受再生铅拖累。
报告对骆驼股份的市场现状有何判断?
报告对骆驼股份的市场现状判断呈现稳健与承压并存的复杂局面。一方面,公司2025年基本盘稳健,铅酸电池销量和收入保持稳定增长,新获100个铅酸定点,显示其市场地位稳固。另一方面,2026年上半年业绩明显承压,营收和归母净利润大幅下滑,主要受汇兑损失、创新基金投资损失及再生铅补贴退坡影响。报告还指出,低压锂电作为第二增长曲线持续放量,但收入体量相对铅酸仍小,短期利润贡献有限。海外市场销量下滑,但新获海外车企定点和欧洲奔驰、宝马项目量产等积极信号,市场现状复杂多元。
报告提示了骆驼股份哪些主要风险?
报告提示了骆驼股份面临的多重主要风险。首先,海外经营风险和汇率风险具有持续性,海外销量下滑已实际兑现,汇率波动可能影响公司业绩。其次,政策与原材料风险显著,再生铅补贴退坡影响显著,铅价波动可能影响盈利能力。再次,行业景气风险不容忽视,国内乘用车下滑影响铅酸销量,锂电渗透率提升不及预期可能影响第二增长曲线的盈利贡献。此外,新业务不确定性较高,锂电减亏幅度与利润贡献、储能业务数据缺失、分红与资本开支结构等均存在不确定性。最后,商誉风险和2026年半年报未经审计等因素也需关注。