猜你想问
海思科2025-2026年业务结构如何变化?
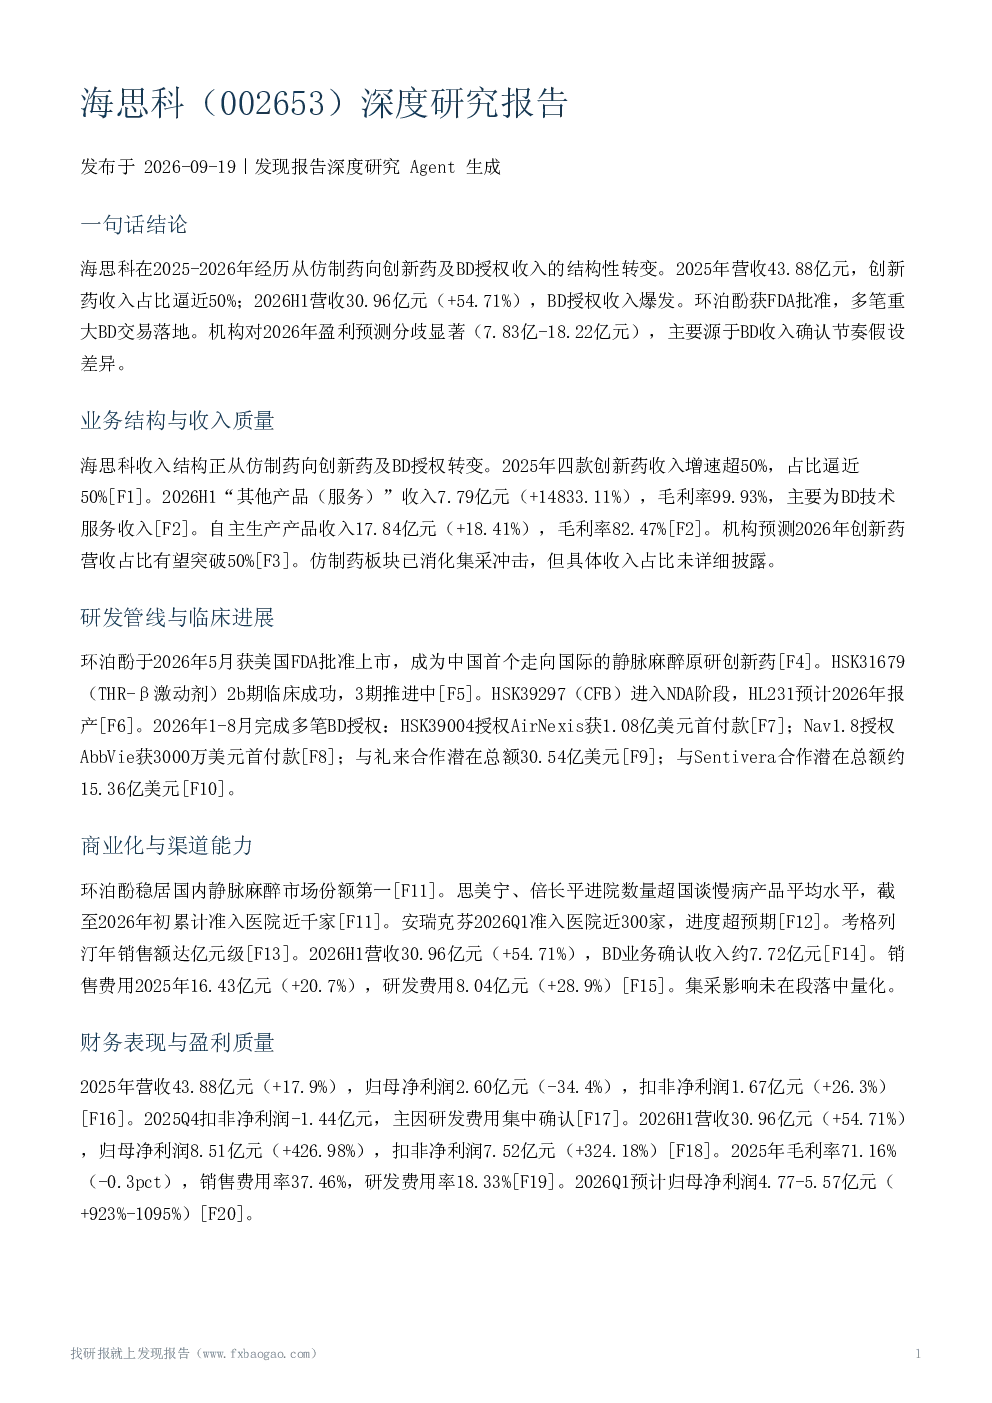
海思科在2025-2026年经历从仿制药向创新药及BD授权收入的结构性转变。2025年营收43.88亿元,创新药收入占比逼近50%。2026H1营收30.96亿元(+54.71%),BD授权收入爆发。创新药方面,四款创新药收入增速超50%,占比逼近50%。BD授权方面,环泊酚获FDA批准,多笔重大BD交易落地,如HSK39004授权AirNexis获1.08亿美元首付款,Nav1.8授权AbbVie获3000万美元首付款等。
海思科研发管线有哪些重要进展?
海思科研发管线取得多项重要进展。环泊酚于2026年5月获美国FDA批准上市,成为中国首个走向国际的静脉麻醉原研创新药。HSK31679(THR-β激动剂)2b期临床成功,3期推进中。HSK39297(CFB)进入NDA阶段,HL231预计2026年报产。此外,公司在2026年1-8月完成多笔BD授权,包括与礼来、Sentivera等公司的合作,潜在总额达数十亿美元。
海思科商业化渠道能力如何?
海思科商业化渠道能力表现强劲。环泊酚稳居国内静脉麻醉市场份额第一。思美宁、倍长平进院数量超国谈慢病产品平均水平,截至2026年初累计准入医院近千家。安瑞克芬2026Q1准入医院近300家,进度超预期。考格列汀年销售额达亿元级。2026H1营收30.96亿元(+54.71%),BD业务确认收入约7.72亿元,显示出良好的市场拓展能力。
海思科财务表现有哪些亮点?
海思科财务表现呈现结构性改善。2025年营收43.88亿元(+17.9%),归母净利润2.60亿元(-34.4%),扣非净利润1.67亿元(+26.3%)。2026H1营收30.96亿元(+54.71%),归母净利润8.51亿元(+426.98%),扣非净利润7.52亿元(+324.18%)。毛利率71.16%(-0.3pct),销售费用率37.46%,研发费用率18.33%。BD业务确认收入约7.72亿元,成为重要增长引擎。
海思科面临哪些关键风险?
海思科面临多项关键风险。创新药研发失败风险:管线尚处临床阶段,数据读出可能改变估值逻辑。商业化不及预期风险:竞争格局加剧、物流运力不足、生产产能不足。BD收入可持续性风险:里程碑付款确认节奏不确定,合作方执行风险。政策变化风险:医保支付政策调整、国内外监管政策变化。核心人员流失风险:研发团队稳定性影响。此外,部分管线(如Nav1.8)尚处临床I期及临床前阶段,商业化时间存在较大不确定性。