猜你想问
赛伦生物研报核心内容是什么?
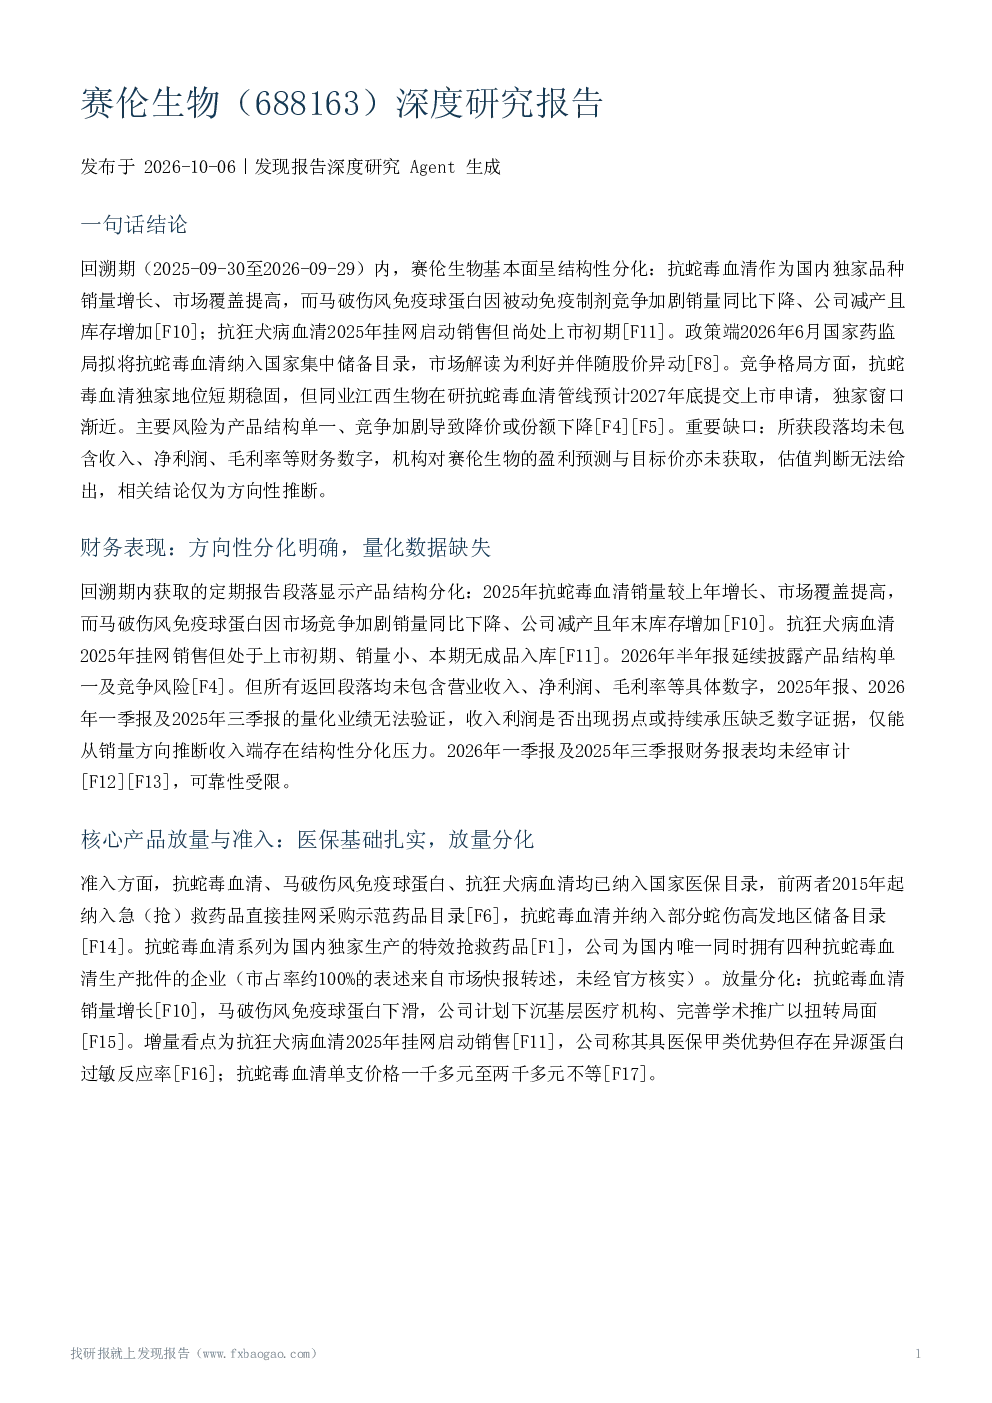
赛伦生物研报显示公司基本面呈现结构性分化,抗蛇毒血清作为国内独家品种销量增长、市场覆盖提高;马破伤风免疫球蛋白因被动免疫制剂竞争加剧销量同比下降,公司减产且库存增加;抗狂犬病血清2025年挂网启动销售但尚处上市初期。政策端2026年6月国家药监局拟将抗蛇毒血清纳入国家集中储备目录,市场解读为利好。
生物医药赛道发展趋势如何?
生物医药赛道中,被动免疫制剂竞争加剧,抗蛇毒血清作为特效抢救药品需求稳定,但新进入者威胁形成中,江西生物在研抗蛇毒血清管线预计2027年底提交上市申请。行业层面,中国每年约100万支抗蛇毒血清需求,仅4种血清获批难以覆盖多样蛇种,多特异性血清被视为替代方向。
赛伦生物报告重点分析了哪些方向?
赛伦生物报告重点分析了产品结构分化、竞争格局与风险、核心产品放量与准入、研发管线、政策影响、竞争格局、机构预测与估值、风险因素、资料风险等方向。报告指出公司产品结构单一、竞争加剧风险已部分兑现,独家地位远期威胁存在。
当前生物医药市场现状如何?
当前生物医药市场现状显示,抗蛇毒血清作为特效抢救药品需求稳定,但面临新进入者威胁,马破伤风免疫球蛋白销量下滑,抗狂犬病血清上市初期销量小,推广效果尚待验证。行业层面,中国每年约100万支抗蛇毒血清需求,仅4种血清获批难以覆盖多样蛇种。
赛伦生物研报有哪些风险提示?
赛伦生物研报提示产品结构单一风险,收入利润主要来源于抗蛇毒血清系列及马破伤风免疫球蛋白,销售规模或价格重大不利变化将直接冲击业绩。竞争加剧风险已部分兑现,独家地位远期威胁存在,政策与价格风险亦需关注。研发投入强度假设无法验证,管线兑现时间存在不确定性。
你可能感兴趣
中小盘新股专题研究报告(2022年第4期):赛伦生物、斯瑞新材、青木股份、泰恩康
中泰证券2022-01-30
赛托生物(300583)深度研究报告
发现报告2026-09-28
赛伦生物:赛伦生物:2024年第一季度报告
财报2024-04-27
赛伦生物:赛伦生物:2024年第三季度报告
财报2024-10-26
赛伦生物机构调研纪要
发现报告2024-03-05
赛伦生物机构调研纪要
发现报告2025-09-10
赛伦生物:赛伦生物:2023年第一季度报告
财报2023-04-21
赛伦生物机构调研纪要
发现报告2023-06-02
赛伦生物:赛伦生物:2021年年度报告
财报2022-04-30
赛伦生物机构调研纪要
发现报告2026-01-05