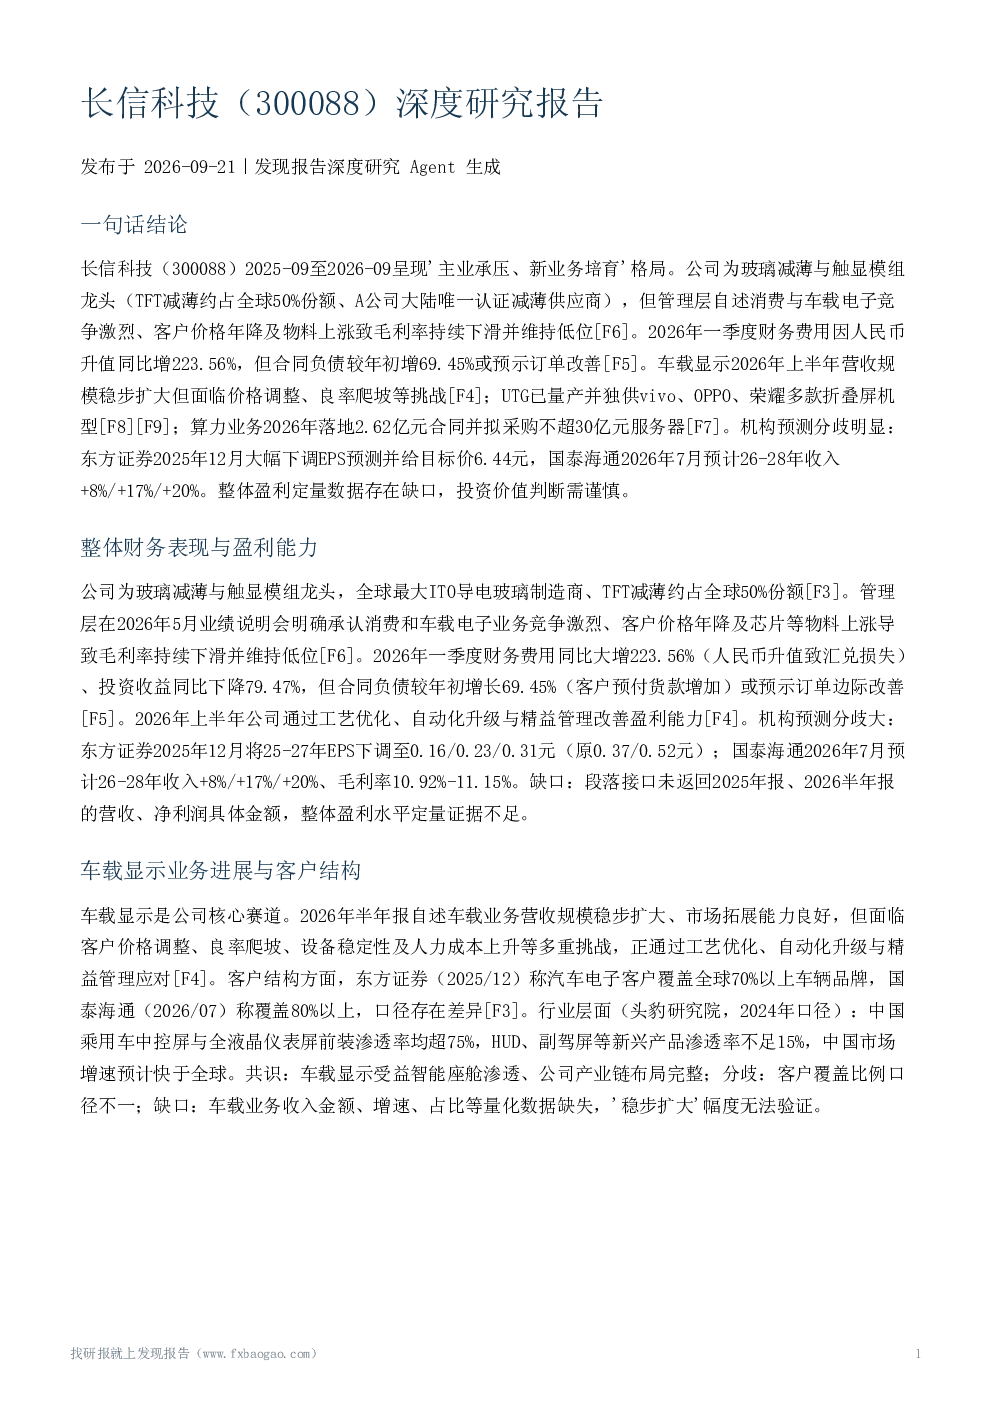
长信科技(300088)2025-09至2026-09呈现"主业承压、新业务培育"格局。公司为玻璃减薄与触显模组龙头(TFT减薄约占全球50%份额、A公司大陆唯一认证减薄供应商),但管理层自述消费与车载电子竞争激烈、客户价格年降及物料上涨致毛利率持续下滑并维持低位[F6]。2026年一季度财务费用因人民币升值同比增223.56%,但合同负债较年初增69.45%或预示订单改善[F5]。车载显示2026年上半年营收规模稳步扩大但面临价格调整、良率爬坡等挑战[F4];UTG已量产并独供vivo、OPPO、荣耀多款折叠屏机型[F8][F9];算力业务2026年落地2.62亿元合同并拟采购不超30亿元服务器[F7]。机构预测分歧明显:东方证券2025年12月大幅下调EPS预测并给目标价6.44元,国泰海通2026年7月预计26-28年收入+8%/+17%/+20%。整体盈利定量数据存在缺口,投资价值判断需谨慎。
整体财务表现与盈利能力:公司为玻璃减薄与触显模组龙头,全球最大ITO导电玻璃制造商、TFT减薄约占全球50%份额[F3]。管理层在2026年5月业绩说明会明确承认消费和车载电子业务竞争激烈、客户价格年降及芯片等物料上涨导致毛利率持续下滑并维持低位[F6]。2026年一季度财务费用同比大增223.56%(人民币升值致汇兑损失)、投资收益同比下降79.47%,但合同负债较年初增长69.45%(客户预付货款增加)或预示订单边际改善[F5]。2026年上半年公司通过工艺优化、自动化升级与精益管理改善盈利能力[F4]。机构预测分歧大:东方证券2025年12月将25-27年EPS下调至0.16/0.23/0.31元(原0.37/0.52元);国泰海通2026年7月预计26-28年收入+8%/+17%/+20%、毛利率10.92%-11.15%。缺口:段落接口未返回2025年报、2026半年报的营收、净利润具体金额,整体盈利水平定量证据不足。
车载显示业务进展与客户结构:车载显示是公司核心赛道。2026年半年报自述车载业务营收规模稳步扩大、市场拓展能力良好,但面临客户价格调整、良率爬坡、设备稳定性及人力成本上升等多重挑战,正通过工艺优化、自动化升级与精益管理应对[F4]。客户结构方面,东方证券(2025/12)称汽车电子客户覆盖全球70%以上车辆品牌,国泰海通(2026/07)称覆盖80%以上,口径存在差异[F3]。行业层面(头豹研究院,2024年口径):中国乘用车中控屏与全液晶仪表屏前装渗透率均超75%,HUD、副驾屏等新兴产品渗透率不足15%,中国市场增速预计快于全球。共识:车载显示受益智能座舱渗透、公司产业链布局完整;分歧:客户覆盖比例口径不一;缺口:车载业务收入金额、增速、占比等量化数据缺失,'稳步扩大'幅度无法验证。
UTG/折叠屏新业务商业化进展:UTG业务已从研发进入规模化商业化:公司2020年研发并量产折叠屏UTG产品,2023年覆盖2至20寸、30至100μm板厚,子公司东信光电先后独供vivo XFlip、OPPO Find N3 Flip/Find N3[F8];2025年切入荣耀供应链独家供应Magic VFlip2,2026年再获荣耀Magic V6订单[F9]。行业层面,2024年全球UTG出货量2464万片(同比+36.9%),UTG正取代CPI成为折叠屏盖板主流;Omdia预计2026年全球折叠屏手机出货量同比增51%。2026年9月苹果发布折叠屏iPhone Duo后,有网络梳理报告将长信科技列为显示光学环节标的、称其为苹果折叠屏提供配套组件,但该报告自述未经核实,可信度低于公司公告及正规券商报告。缺口:公司未披露UTG收入贡献、占比与量产良率,第二增长曲线收入弹性无法量化验证。
消费电子主业竞争格局与需求趋势:国信证券(2025/12)描述公司为触显模组龙头:全球最大ITO导电玻璃制造商、TFT减薄约占全球50%份额、车载触显模组国内前列,且为A公司在中国大陆唯一认证减薄供应商,减薄客户涵盖京东方、天马、华星光电、LG等[F3]。需求趋势方面,2026年9月苹果折叠屏iPhone Duo发布,花旗预测其全年出货730万台,国金证券预计全球折叠屏市场规模同比增30%以上,折叠屏双屏设计带动单机FPC使用量较直板机提升60%以上(行业层面,不可归为公司业绩)。分歧与缺口:假设中的LCD/OLED模组价格下行压力在段落证据中未获直接支持也无反驳证据,属资料缺口;苹果折叠屏供应链相关表述来自未经核实的网络报告,缺乏订单金额或份额等可验证数据。
估值水平与机构预期:国信证券2025年12月26日给予优于大市评级,合理估值6.95-7.37元(报告日收盘价6.07元、总市值151.61亿元)[F2];东方证券2025年12月按26年28倍PE给予目标价6.44元、维持买入[F10];国泰海通2026年7月首次覆盖,预计26-28年收入+8%/+17%/+20%、毛利率10.92%/11.00%/11.15%,段落未披露目标价。两家券商均认可公司显示材料龙头地位,并看好算力租赁、TGV玻璃基板、Micro-led等新业务拓宽增长曲线[F11],表明机构预期已部分计入新业务成长逻辑。分歧:东方证券大幅下调盈利预测(25-26年EPS由0.37/0.52元降至0.16/0.23元)与国泰海通渐进加速的增长预期形成对照。注意:上述目标价与估值均为2025年12月历史机构观点,距研究截止日近九个月,不构成当前价格或确定收益。
主要风险因素:一是价格与成本压力:公司自述客户价格年降及芯片等物料上涨压制毛利率[F6],半年报确认车载业务面临价格调整、良率爬坡、人力成本上升等多重挑战[F4]。二是汇率风险:2026年一季度财务费用因人民币升值汇兑损失同比增223.56%[F5]。三是新业务不确定性:东方证券提示UTG业务进展不达预期、汽车行业价格压力、行业竞争加剧、下游需求不及预期[F12];TGV玻璃基板尚处中试送样阶段[F7],算力收入体量尚小。四是盈利预测下调本身反映基本面压力[F10]。客户集中方面,公司为A公司大陆唯一认证减薄供应商[F3],隐含大客户依赖,但前五大客户占比等量化披露未见。缺口:减值计提、业绩补偿及比克动力相关事项未在获取段落中体现,不能据此推断不存在。
经营策略与重大事项变化:公司确立车载显示、UTG柔性玻璃、TGV、AI智算四大赛道战略(2026年5月业绩说明会)[F13]。算力业务实质性落地:2025年5月合资设立长信华锐智算,2026年3月长信智算与联通青海绿电签署五年期含税2.62亿元算力服务合同,5月公告子公司拟采购不超30亿元高性能服务器[F7];长信智算业务覆盖算力设备分销与集成、算力租赁、智算中心建设运维及OPC业务运营[F14],收入规模已突破6000万元(相对公司体量仍小)。TGV涵盖造孔、微孔金属化填充等核心环节,中试线搭建中、已向多客户送样且评测结果理想[F7]。2025年度利润分配预案为每10股派现0.5元(含税)[F15]。时间变化:算力业务从布局走向订单落地,进展明显加快;但主业毛利率承压背景未变,公司改善表述属自述,缺乏独立财务数据验证。
观点分歧与对比:共识:主业竞争激烈、毛利率承压为公司自述与机构共同确认;公司龙头地位(TFT减薄全球约50%、A公司唯一认证减薄供应商)多来源一致;新业务(算力、TGV、UTG)被视为第二增长曲线。分歧:盈利预测差异显著——东方证券2025年12月将25-26年EPS由0.37/0.52元大幅下调至0.16/0.23元,国泰海通2026年7月预计26-28年收入增速逐级加快(+8%/+17%/+20%);目标价口径差异——东方证券6.44元(2025/12/02)与国信证券6.95-7.37元(2025/12/26)相差约8%-14%,均为历史机构观点;车载客户覆盖口径不一(70% vs 80%)。时间变化:2025年12月盈利预测大幅下修反映当年经营弱于预期;2026年一季度汇兑损失兑现汇率风险但合同负债大增显示订单改善;2026年3-5月算力业务从布局走向订单落地;2026年上半年公司表述转向强调改善运营效率。冲突均按报告日期与口径标注,未以旧观点覆盖新事实。
关键风险与不确定性:客户价格年降与芯片等物料上涨持续压制毛利率,公司自述毛利率维持低位[F6];汇率波动风险已实际兑现:2026年一季度财务费用因汇兑损失同比增223.56%[F5];新业务商业化不确定:TGV尚处中试送样阶段,算力收入体量尚小,UTG进展不达预期被机构列为风险[F12];大客户依赖:公司为A公司大陆唯一认证减薄供应商,客户集中度量化数据缺失[F3];盈利预测大幅下修反映基本面压力,机构对改善节奏判断存在明显分歧[F10];苹果折叠屏供应链相关利好表述来自未经核实网络报告,存在信息真实性风险;2026年一季报等季报财务数据未经审计,可靠性受限;车载与UTG业务收入金额、占比、良率等量化数据未披露,改善表述为公司自述,缺乏独立验证;东方证券与国信证券目标价/估值发布于2025年12月,距研究截止日近九个月;减值计提、业绩补偿及比克动力相关重大事项未在获取段落中体现,不能据此推断不存在。