猜你想问
这份研报主要分析了方大集团的哪些核心内容?
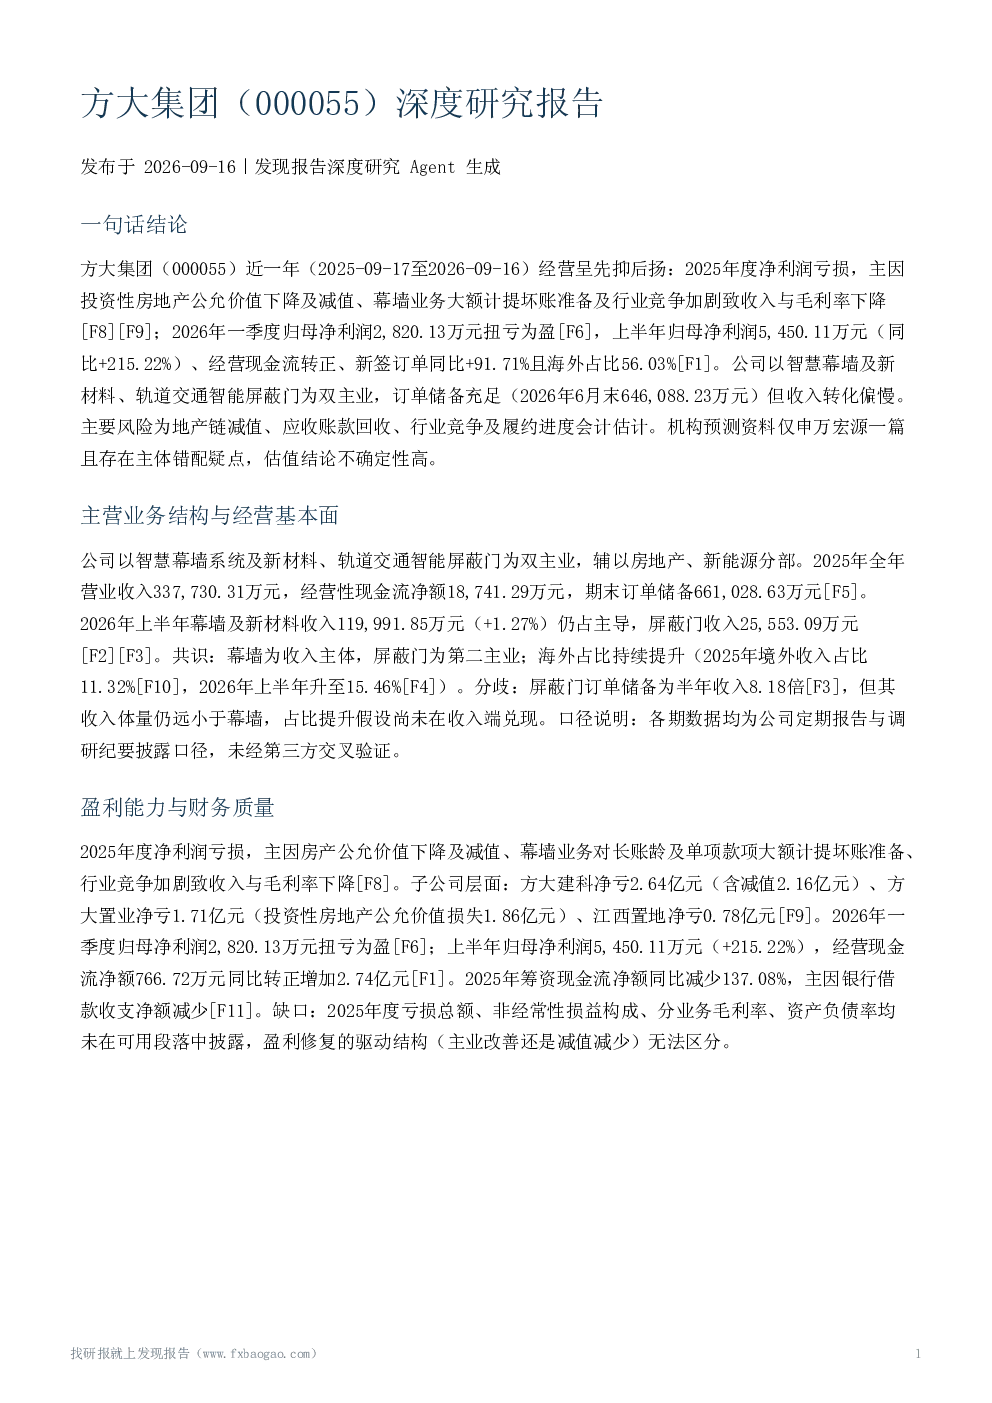
这份研报深度分析了方大集团近一年(2025-09-17至2026-09-16)的经营状况,揭示了公司从先抑后扬的经营态势。报告指出,2025年度公司净利润亏损,主要受投资性房地产公允价值下降及减值、幕墙业务大额计提坏账准备、行业竞争加剧等因素影响,导致收入与毛利率下降。2026年一季度归母净利润实现扭亏为盈,上半年归母净利润同比增长215.22%,经营现金流转正,新签订单同比增长91.71%,海外业务占比显著提升至56.03%。公司以智慧幕墙及新材料、轨道交通智能屏蔽门为双主业,订单储备充足,但收入转化存在一定延迟。研报还详细分析了公司各子公司的经营情况、订单与重大项目进展、竞争地位与行业比较、机构盈利预测与估值、主要风险因素、治理与股东回报等方面,为投资者提供了全面的公司经营分析。
方大集团所处的赛道/行业发展趋势如何?
方大集团所处的赛道主要涉及智慧幕墙系统及新材料、轨道交通智能屏蔽门两大领域。报告显示,公司智慧幕墙业务作为收入主体,市场集中度较低,高端项目竞争激烈;轨道交通智能屏蔽门领域供给能力增强,市场竞争同样激烈。从行业发展趋势来看,幕墙行业正逐步向高端化、智能化方向发展,新材料如UHPC的应用趋势明显,但相关数据存在滞后性。屏蔽门行业则面临供给能力增强和市场竞争加剧的挑战。公司海外业务占比持续提升,2026年上半年海外订单占比已达56.03%,显示出全球化布局的趋势。然而,行业竞争加剧和订单转化效率问题仍是公司面临的主要挑战。
这份报告重点分析了方大集团的哪些方面?
这份报告重点分析了方大集团的主营业务结构与经营基本面、盈利能力与财务质量、订单与重大项目进展、竞争地位与行业比较、机构盈利预测与估值、主要风险因素、治理与股东回报等多个方面。在主营业务方面,报告详细介绍了公司以智慧幕墙及新材料、轨道交通智能屏蔽门为双主业的经营结构,以及海外业务占比的快速提升。在财务质量方面,报告揭示了公司2025年度净利润亏损的原因,以及2026年上半年盈利修复的情况。在订单与重大项目进展方面,报告强调了公司订单储备充足但收入转化偏慢的问题。此外,报告还分析了公司在行业中的竞争地位、机构的盈利预测与估值、主要风险因素以及治理与股东回报等方面,为投资者提供了全面的公司分析视角。
根据这份研报,方大集团的市场现状如何?
根据这份研报,方大集团的市场现状呈现出先抑后扬的经营态势。2025年度,公司净利润亏损,主要受投资性房地产公允价值下降及减值、幕墙业务大额计提坏账准备、行业竞争加剧等因素影响,导致收入与毛利率下降。然而,2026年一季度归母净利润实现扭亏为盈,上半年归母净利润同比增长215.22%,经营现金流转正,新签订单同比增长91.71%,海外业务占比显著提升至56.03%。公司在智慧幕墙及新材料、轨道交通智能屏蔽门领域均具备一定的竞争优势,但同时也面临行业竞争加剧、订单转化效率等问题。总体来看,公司市场现状呈现出机遇与挑战并存的局面。
研报中提示了哪些主要风险?
研报中提示了方大集团面临的主要风险包括地产链风险、应收账款与回款风险、行业竞争风险、会计估计风险、海外扩张执行风险以及资料主体错配风险等。地产链风险主要源于投资性房地产公允价值波动与存货跌价,导致2025年公司大额亏损。应收账款与回款风险方面,公司虽然成立了收款专班并建立了项目全周期风险评估与分级管控,但幕墙业务对长账龄及单项款项的大额计提坏账仍需关注。行业竞争风险方面,幕墙行业市场集中度低,高端项目争夺激烈,屏蔽门领域供给能力增强,公司面临存量市场份额维护与拓展的压力。会计估计风险主要源于收入按履约进度确认,依赖管理层对合同总收入与总成本的估计。海外扩张执行风险方面,虽然公司海外订单占比升至56.03%,但汇率、项目执行与转化节奏风险未披露。此外,研报中提示的唯一机构研报存在主体错配风险,其预测与股东回报数据归属存疑,增加了资料解读的不确定性。