猜你想问
安琪酵母这份深度报告主要分析了什么内容?
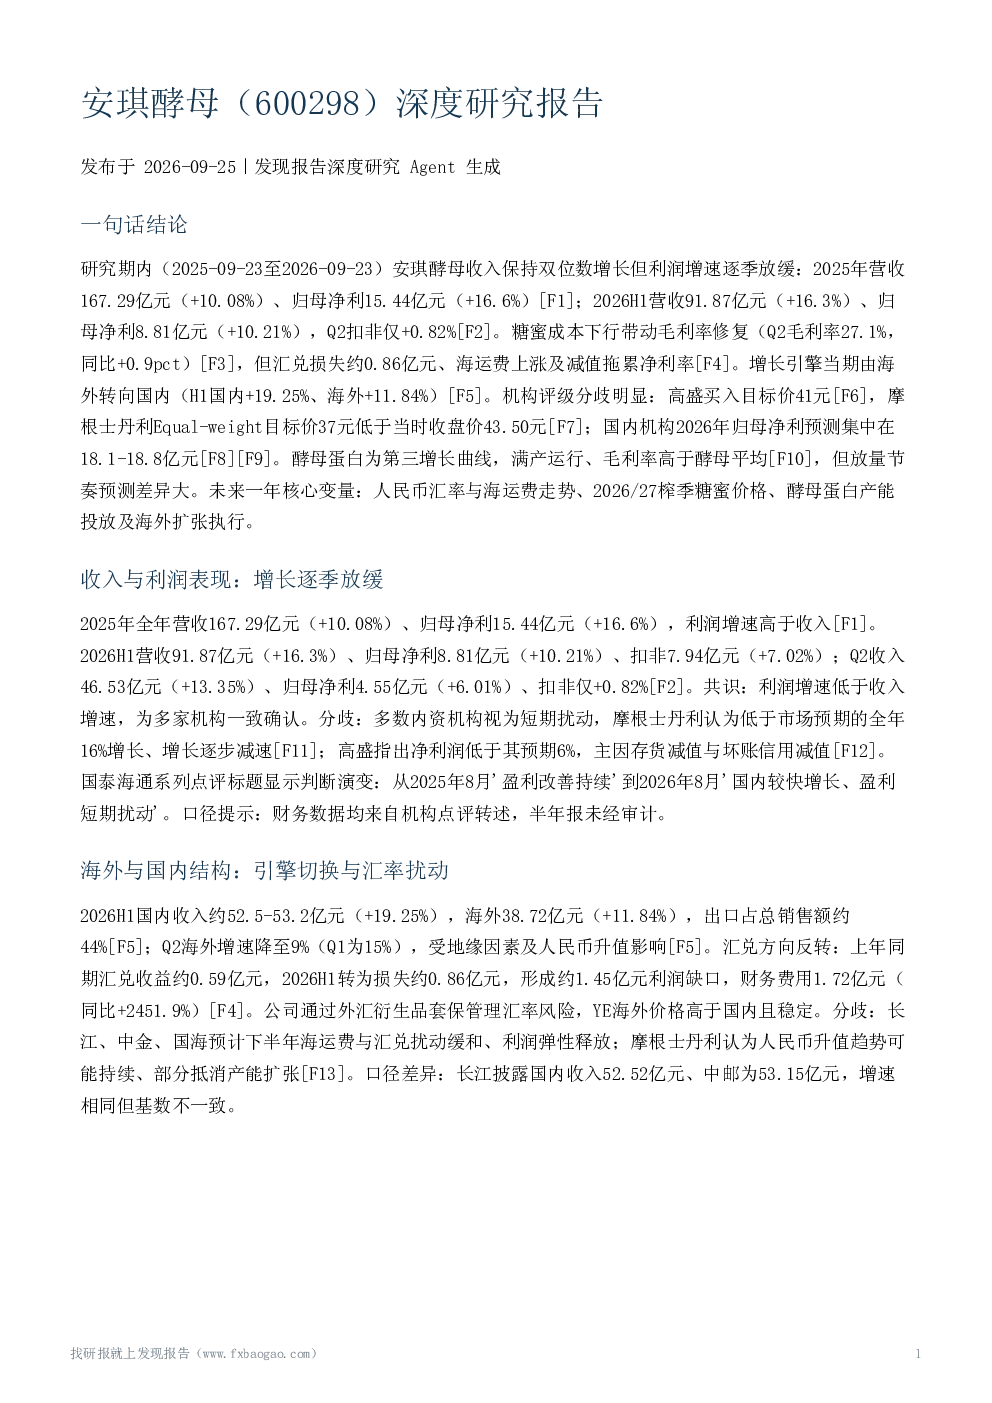
这份报告深入分析了安琪酵母的收入与利润表现,指出2025年全年营收167.29亿元(+10.08%),归母净利15.44亿元(+16.6%),利润增速高于收入。但2026H1营收91.87亿元(+16.3%),归母净利8.81亿元(+10.21%),扣非净利7.94亿元(+7.02%),Q2收入46.53亿元(+13.35%),归母净利4.55亿元(+6.01%),扣非仅+0.82%。报告还探讨了海外与国内结构变化,2026H1国内收入约52.5-53.2亿元(+19.25%),海外38.72亿元(+11.84%),出口占总销售额约44%。Q2海外增速降至9%,受地缘因素及人民币升值影响。此外,报告分析了糖蜜成本与毛利率,糖蜜约占生产成本50%,2026Q2毛利率27.12%(同比+0.93pct),H1毛利率26.8%(+0.71pct),归因于糖蜜采购成本下行,但辅料、包装、运费及能源成本上涨对冲了红利。报告还关注了产能与新业务,截至2025年末酵母系列发酵总产能49万吨,国内份额约55%,全球超20%,规模居全球第二。酵母蛋白定位为第三重点业务方向,当前供不应求、满产运行,毛利率优于酵母产品平均水平。最后,报告对比了机构盈利预测与评级,国内机构预测2026/2027年归母净利18.1-27.4亿元,维持买入;外资机构高盛买入、目标价41元,摩根士丹利Equal-weight、目标价37元。
酵母行业的发展趋势如何?
酵母行业的发展趋势呈现国内与国际市场的结构性变化。国内市场收入增长强劲,2026H1国内收入约52.5-53.2亿元(+19.25%),而海外市场增速放缓,Q2海外增速降至9%。行业竞争格局稳定,全球CR3超70%,但机构提示竞争可能加剧。安琪酵母作为全球第二大酵母生产商,国内份额约55%,全球超20%,仍具规模优势。未来,酵母蛋白被视为第三重点业务方向,当前供不应求、满产运行,毛利率优于酵母产品平均水平,预计2027-2030年产能将达100万吨。但行业也面临汇率波动、海运费上涨、原材料成本波动等风险,需关注人民币汇率走势及套保效果、糖蜜采购价格与水解糖替代进展、海运费与地缘局势对海外订单的影响、酵母蛋白新产线投产节奏与放量价格、海外产能项目(印尼、俄罗斯)建设进度等变量。
报告重点分析了安琪酵母的哪些方面?
报告重点分析了安琪酵母的收入与利润表现,揭示了利润增速逐季放缓的趋势,尽管2025年利润增速高于收入,但2026H1利润增速已低于收入增速。报告深入探讨了海外与国内市场结构变化,指出出口占总销售额约44%,但海外增速受地缘因素及人民币升值影响。糖蜜成本与毛利率分析显示,糖蜜采购成本下行带动毛利率修复,但辅料、包装、运费及能源成本上涨对冲了红利。产能与新业务方面,报告强调了安琪酵母的全球规模优势,并关注酵母蛋白作为第三曲线的进展,预计2027-2030年产能将达100万吨。此外,报告对比了不同机构的盈利预测与评级,国内机构预测2026/2027年归母净利18.1-27.4亿元,维持买入;外资机构高盛买入、目标价41元,摩根士丹利Equal-weight、目标价37元。
当前安琪酵母的市场状况如何判断?
当前安琪酵母的市场状况呈现收入增长与利润增速分化。2025年全年营收167.29亿元(+10.08%),归母净利15.44亿元(+16.6%),利润增速高于收入。但2026H1营收91.87亿元(+16.3%),归母净利8.81亿元(+10.21%),Q2收入46.53亿元(+13.35%),归母净利4.55亿元(+6.01%),扣非仅+0.82%。国内市场增长强劲,2026H1国内收入约52.5-53.2亿元(+19.25%),但海外市场增速放缓,Q2海外增速降至9%。毛利率方面,2026Q2毛利率27.12%(同比+0.93pct),H1毛利率26.8%(+0.71pct),主要归因于糖蜜采购成本下行,但辅料、包装、运费及能源成本上涨对冲了红利。行业竞争格局稳定,全球CR3超70%,但机构提示竞争可能加剧。酵母蛋白作为第三曲线,当前供不应求、满产运行,毛利率优于酵母产品平均水平。市场需关注汇率波动、海运费上涨、原材料成本波动等风险,以及人民币汇率走势、糖蜜采购价格、海运费影响、酵母蛋白投产节奏等变量。
安琪酵母这份报告提示了哪些风险?
安琪酵母这份报告提示了多重风险。汇率与海运费方面,2026H1汇兑损失约0.86亿元,叠加海运费上涨拖累净利率,人民币升值持续可能导致汇兑损失扩大、出口利润下降。原材料价格波动方面,糖蜜约占生产成本50%,报告提示糖蜜成本上行风险,尽管2026年成本已完全锁定,但国盛提示2026/27榨季糖蜜价格可能上行。行业竞争方面,全球CR3超70%,格局稳定但机构提示竞争可能加剧。海外扩张执行与需求走弱方面,国信将海外扩张不及预期列为风险。酵母蛋白放量节奏与价格假设分歧大,高盛预计2030年产能达100万吨,但段落存在15万吨与1.5万吨口径矛盾。此外,报告指出汇兑损失、海运费影响金额为机构拆解口径,高盛、大摩报告段落存在数字异常,资本开支金额、在建工程余额、产能利用率及新业务进展缺乏证据覆盖,糖蜜价格走势判断引自二手来源,样本约十篇报告,不代表全市场覆盖,盈利预测与目标价均为发布时点观点。