猜你想问
美农生物这份研报的核心内容是什么?
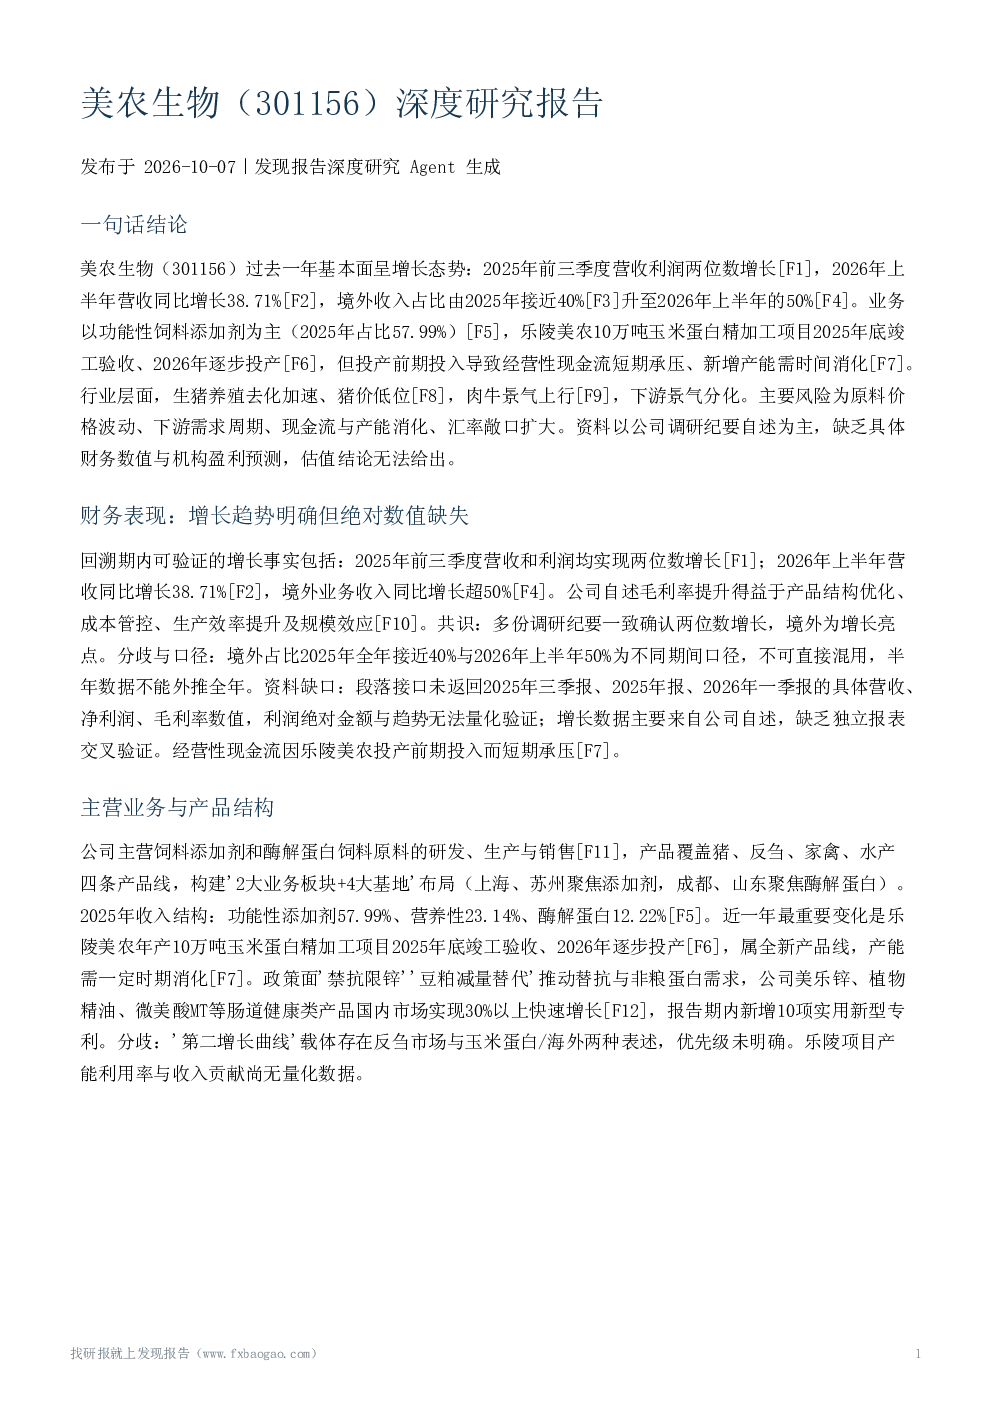
美农生物研报显示,公司过去一年基本面呈增长态势,2025年前三季度营收利润实现两位数增长,2026年上半年营收同比增长38.71%。境外收入占比从接近40%升至50%,业务以功能性饲料添加剂为主(2025年占比57.99%)。乐陵美农10万吨玉米蛋白精加工项目2025年底竣工验收、2026年逐步投产,但投产前期投入导致经营性现金流短期承压,新增产能需时间消化。
功能性饲料添加剂行业的发展趋势如何?
功能性饲料添加剂行业面临下游景气分化。生猪养殖去化加速、猪价低位,压制添加剂需求与补栏意愿;而肉牛行业景气上行,有望迎来2年以上盈利大周期,或对公司反刍产品需求形成结构性支撑。行业整体呈现结构性机会,但需关注生猪养殖周期波动对行业景气的影响。
研报主要分析了哪些方向?
研报主要分析了美农生物的基本面增长、境外市场拓展、功能性饲料添加剂业务结构优化以及乐陵美农新产能投产带来的机遇与挑战。报告重点探讨了公司营收利润增长、境外收入占比提升、产品结构变化以及新项目投产对经营性现金流的影响。
当前市场对美农生物的判断是什么?
当前市场对美农生物的判断集中于其基本面增长与结构性机会。公司营收利润实现两位数增长,境外市场成为增长亮点,功能性饲料添加剂业务占比提升。但市场也关注新产能投产带来的现金流压力,以及下游生猪养殖景气低迷对添加剂需求的压制。肉牛景气上行被视为潜在的结构性支撑。
研报提示了哪些主要风险?
研报提示的主要风险包括:原材料价格波动影响成本与毛利率,对冲机制有效性未验证;下游生猪养殖景气低迷、奶牛养殖持续亏损,压制添加剂需求与反刍业务推广;乐陵美农新产能消化不确定,经营性现金流短期承压已实际发生;境外收入占比升至50%,汇率波动与地缘风险敞口扩大;应收账款风险仅有公司自述管控措施,缺乏余额与账龄量化数据。
你可能感兴趣
301156 美农生物 上海美农生物科技股份有限公司投资者关系活动记录表20260903
未知机构2026-09-03
301156 美农生物上海美农生物科技股份有限公司投资者关系活动记录表20260918
未知机构2026-09-18
美农生物301156调研纪要20260625
未知机构2026-06-25
美农生物(301156)调研纪要
中国饲料工业协会&光大证券2026-09-18
傲农生物(603363)深度研究报告
发现报告2026-09-28
美农生物机构调研纪要
农林牧渔发现报告2026-05-15
美农生物机构调研纪要
农林牧渔发现报告2025-11-19
美农生物:2025年一季度报告
财报2025-04-26
美农生物机构调研纪要
发现报告2023-06-28
美农生物机构调研纪要
发现报告2023-06-14