猜你想问
卡莱特研报核心内容是什么?
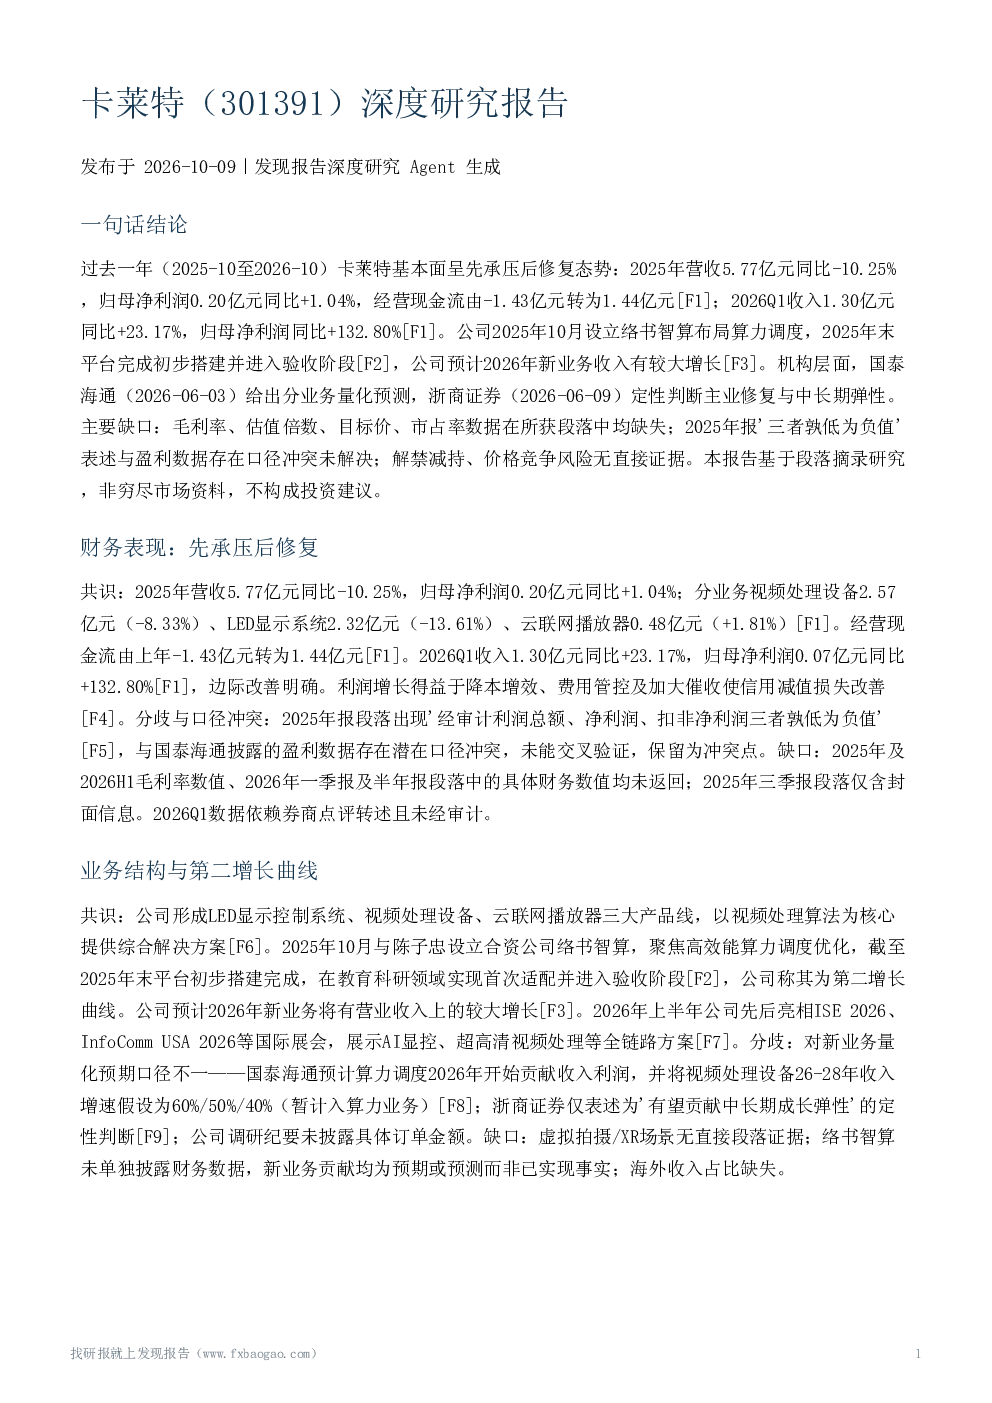
本报告分析卡莱特基本面由2025年承压转为2026Q1边际改善,营收-10.25%但利润+1.04%,2026Q1收入利润大幅增长。公司设立络书智算布局算力调度,预计2026年新业务收入有较大增长。报告覆盖财务表现、业务结构、竞争格局及机构观点,指出降本增效、费用管控及信用减值损失改善是利润增长关键。
LED显示行业发展趋势如何?
LED显示行业竞争激烈,卡莱特专注视频处理算法与硬件设备,与利亚德、洲明科技等龙头建立合作。浙商证券认为显控设备具备“小成本占比、高系统价值”属性,单项目价值量和客户粘性有望提升。报告指出行业竞争加剧,但公司通过专注细分领域和第二增长曲线(络书智算)寻求突破。
卡莱特报告重点分析了哪些方向?
报告重点分析卡莱特财务修复态势,对比2025年营收-10.25%、利润+1.04%与2026Q1收入+23.17%、利润+132.80%的业绩变化。关注公司三大产品线(LED显示控制系统、视频处理设备、云联网播放器)及新业务络书智算的进展,并评估其商业化收入贡献的不确定性。
卡莱特市场现状如何被判断?
卡莱特市场现状呈现结构性分化,传统LED显示业务面临下游需求波动和竞争压力,但公司通过设立络书智算探索算力调度新增长点。报告指出公司与合作龙头建立稳定合作,但需关注应收账款回收和行业竞争加剧风险。机构预测显示,视频处理设备业务未来三年将保持高速增长,但新业务商业化存在不确定性。
卡莱特研报有哪些风险提示?
报告提示卡莱特面临下游LED显示终端需求恢复不及预期、算力调度新业务商业化收入贡献不确定性、行业竞争加剧与市场拓展不及预期、应收账款回收压力等风险。此外,2025年报“三者孰低为负值”表述与盈利数据存在口径冲突,需关注公司毛利率、估值倍数等数据缺失问题。
你可能感兴趣
宝莱特(300246)深度研究报告
发现报告2026-09-21
克莱特(831689)深度研究报告
发现报告2026-10-07
克莱特(920689)深度研究报告
发现报告2026-10-12
曼卡龙(300945)深度研究报告
发现报告2026-10-03
深度研究报告:金博牵手强强联合,白卡龙头扬帆起航
轻工制造华创证券2020-03-23
机械设备行业深度研究:“海国图志新篇”系列研究报告之二:瞰库卡百年崛起之路,探国内产业兴盛之道
机械设备华创证券2017-08-17
卡倍亿(300863)深度研究报告
发现报告2026-10-02
卡莱特机构调研纪要
发现报告2025-05-13
卡莱特:2023年三季度报告
财报2023-10-23