猜你想问
这份研报主要讲了什么内容?
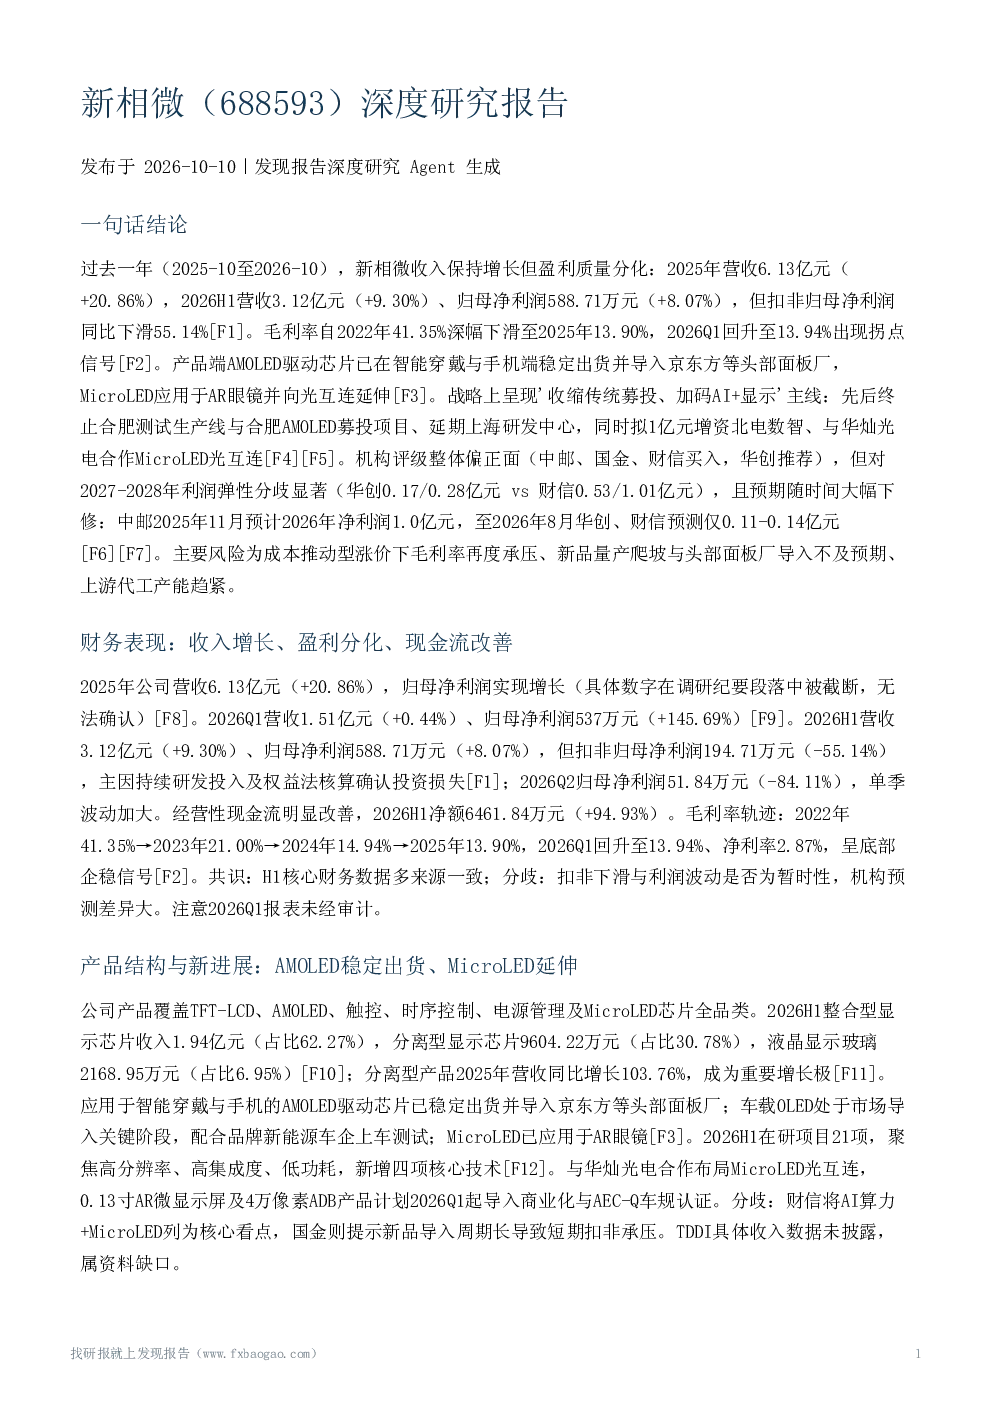
这份研报对新相微进行了深度分析,涵盖了公司的财务表现、产品结构与新进展、竞争地位、产能与供应链、下游需求、机构盈利预测与估值、重大事件与战略动作、风险因素与资料限制等多个方面。报告显示公司2025年营收增长20.86%,但2026H1扣非净利润下滑55.14%,主要受研发投入及投资损失影响。公司产品覆盖TFT-LCD、AMOLED等全品类,AMOLED驱动芯片已稳定出货,MicroLED应用于AR眼镜。报告还分析了行业周期、竞争格局、产能策略等,并提及公司募投收缩、增资北电数智等战略动作。
显示芯片行业的发展趋势如何?
显示芯片行业正经历周期性波动与结构性变化。2025年DDIC/CIS板块库存去化后价格企稳回升,2026Q1显示驱动芯片价格筑底后上涨,主要受成本推动。行业正向高分辨率、高集成度、低功耗方向发展,MicroLED是重要增长点,应用于AR眼镜等领域。新相微等产品覆盖TFT-LCD、AMOLED等全品类,但面临激烈竞争和毛利率下滑压力。公司通过多元化供应商、优化产能分配等方式对冲风险,积极与晶圆厂协商长期协议。
研报重点分析了新相微的哪些方面?
研报重点分析了新相微的财务表现、产品结构与新进展、竞争地位、产能与供应链、下游需求、机构盈利预测与估值、重大事件与战略动作、风险因素等。财务方面,公司营收增长但盈利分化,现金流改善,毛利率持续下滑后2026Q1略有回升。产品方面,整合型显示芯片收入占比62.27%,AMOLED驱动芯片已稳定出货,MicroLED应用于AR眼镜。公司还终止部分募投项目,增资北电数智切入AI算力等。
当前显示芯片市场的现状如何判断?
当前显示芯片市场处于温和复苏阶段,价格企稳回升。2025年行业库存去化完成,2026Q1显示驱动芯片价格筑底后上涨,但成本压力导致毛利率承压。新相微等公司面临竞争加剧和毛利率下滑挑战,但通过多元化供应商、优化产能等方式应对。下游需求呈现结构性增长,MicroLED等新兴技术逐步渗透。公司积极与晶圆厂协商长期协议,保障产能供应,并拓展AI算力等新领域。
研报提示了哪些主要风险?
研报提示了多项风险:一是成本推动型涨价下毛利率承压,需求复苏不及预期可能导致成本无法传导;二是新品量产与导入不及预期,MicroLED等新技术面临爬坡挑战;三是代工产能趋紧,可能影响公司供货稳定性;四是研发投入拖累扣非利润,长期盈利质量有待观察;五是AI算力投资回报不及预期,战略加码存在不确定性;六是募投终止具体原因不明,可能影响市场预期;七是实际控制人一致行动协议解除后控制权稳定性需关注;八是2026Q1报表未经审计,市场份额缺乏第三方验证等。