猜你想问
基康技术2025年业绩表现如何?
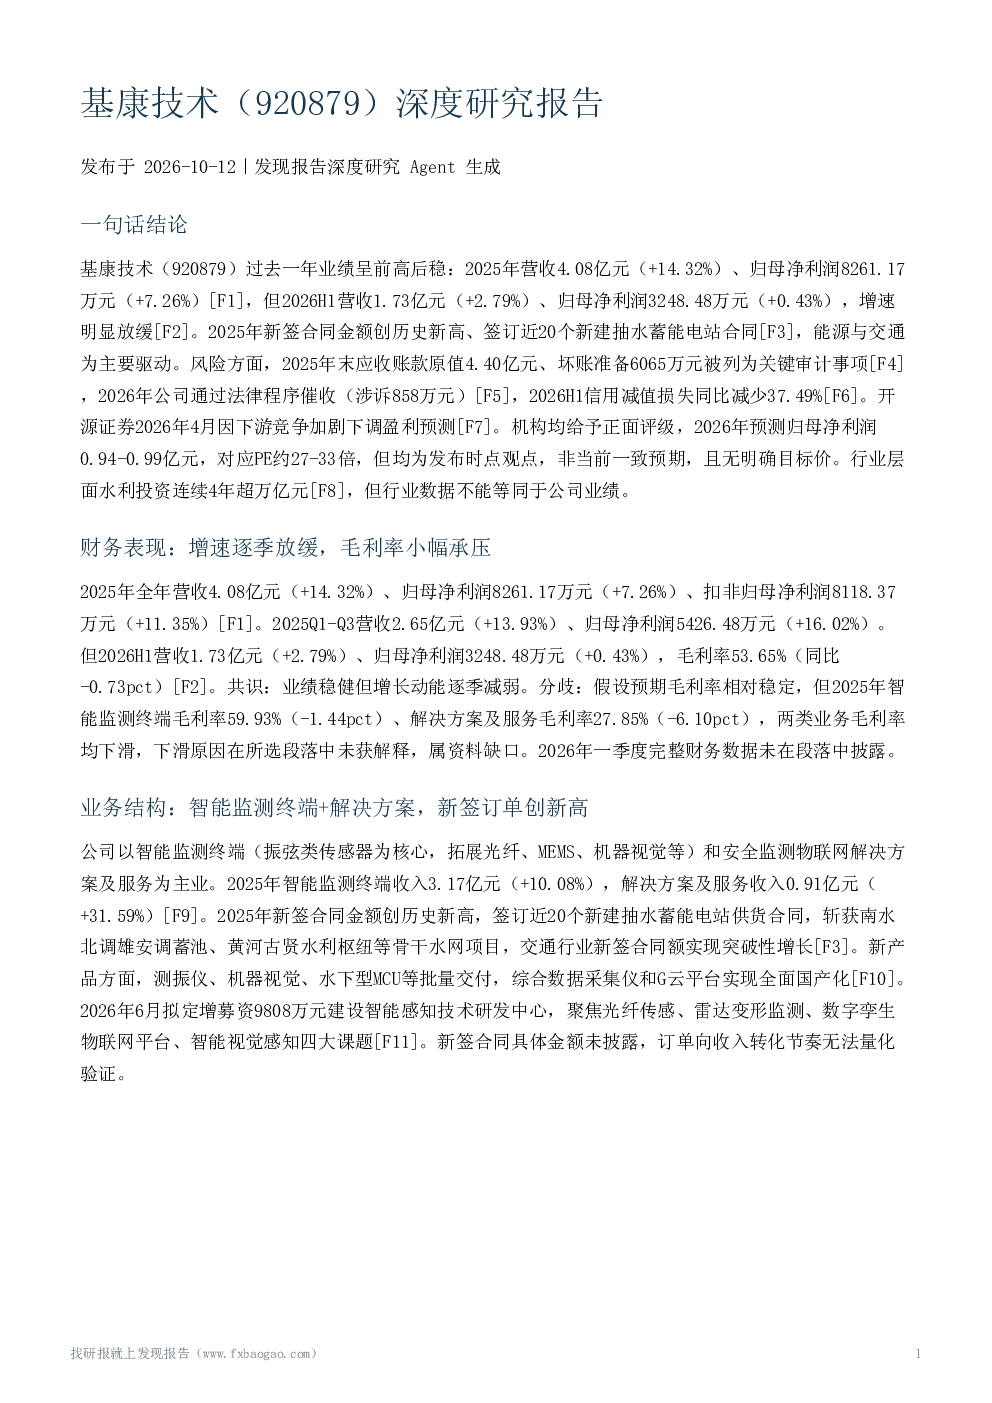
基康技术2025年营收4.08亿元,同比增长14.32%;归母净利润8261.17万元,同比增长7.26%。但增速逐季放缓,2026年上半年营收1.73亿元,同比增长2.79%,归母净利润3248.48万元,同比增长0.43%。毛利率53.65%,同比下滑0.73个百分点。智能监测终端和解决方案及服务毛利率均下滑,原因未说明。
基康技术主要业务构成及增长点?
基康技术以智能监测终端和安全监测物联网解决方案及服务为主,2025年分别增长10.08%和31.59%。2025年新签合同额创历史新高,能源与交通为主要驱动。新产品批量交付,拟增募资9808万元建设研发中心。
安全监测行业发展趋势如何?
水利投资连续4年超万亿元,2026年上半年完成投资2070亿元,同比增长4.1%。抽水蓄能装机量同比增长45%。但细分领域投资分化,安全监测行业市场规模及政策要求未量化。
基康技术市场竞争力如何?
基康技术技术优势稳固,多款产品国产化替代,市占率有望提升。但开源证券因竞争加剧下调盈利预测,毛利率下滑印证竞争压力。竞争格局缺乏定量刻画。
基康技术存在哪些风险?
基康技术应收账款信用风险最明确,2025年末原值4.40亿元,坏账准备6065万元,2026年仍需法律催收,但压力边际缓解。其他风险包括竞争加剧、研发不及预期、原材料波动等。
你可能感兴趣
基康技术(920879):“十五五”规划下基建需求有望提高,新品推出打开业绩增长空间
开源证券2025-10-31
基康技术(830879)深度研究报告
发现报告2026-10-09
深度研究报告:从平面到立体,商业级蓝海启航,工业级技术筑基
华创证券2025-05-24
深度研究报告小分子技术筑基,新兴业务渐入收获期
华创证券2025-09-16
基康技术:2025年三季度报告
财报2025-10-28
基康技术:2025年半年度报告
财报2025-08-20
基康技术2026年中报点评:营收与净利稳定增长,持续深耕水利、能源核心赛道
东吴证券2026-08-26
基康技术:2026年半年度报告
财报2026-08-25
基康技术:2026年一季度报告
财报2026-04-27
基康技术:2025年年度报告
财报2026-03-26