猜你想问
动力新科研报核心内容是什么?
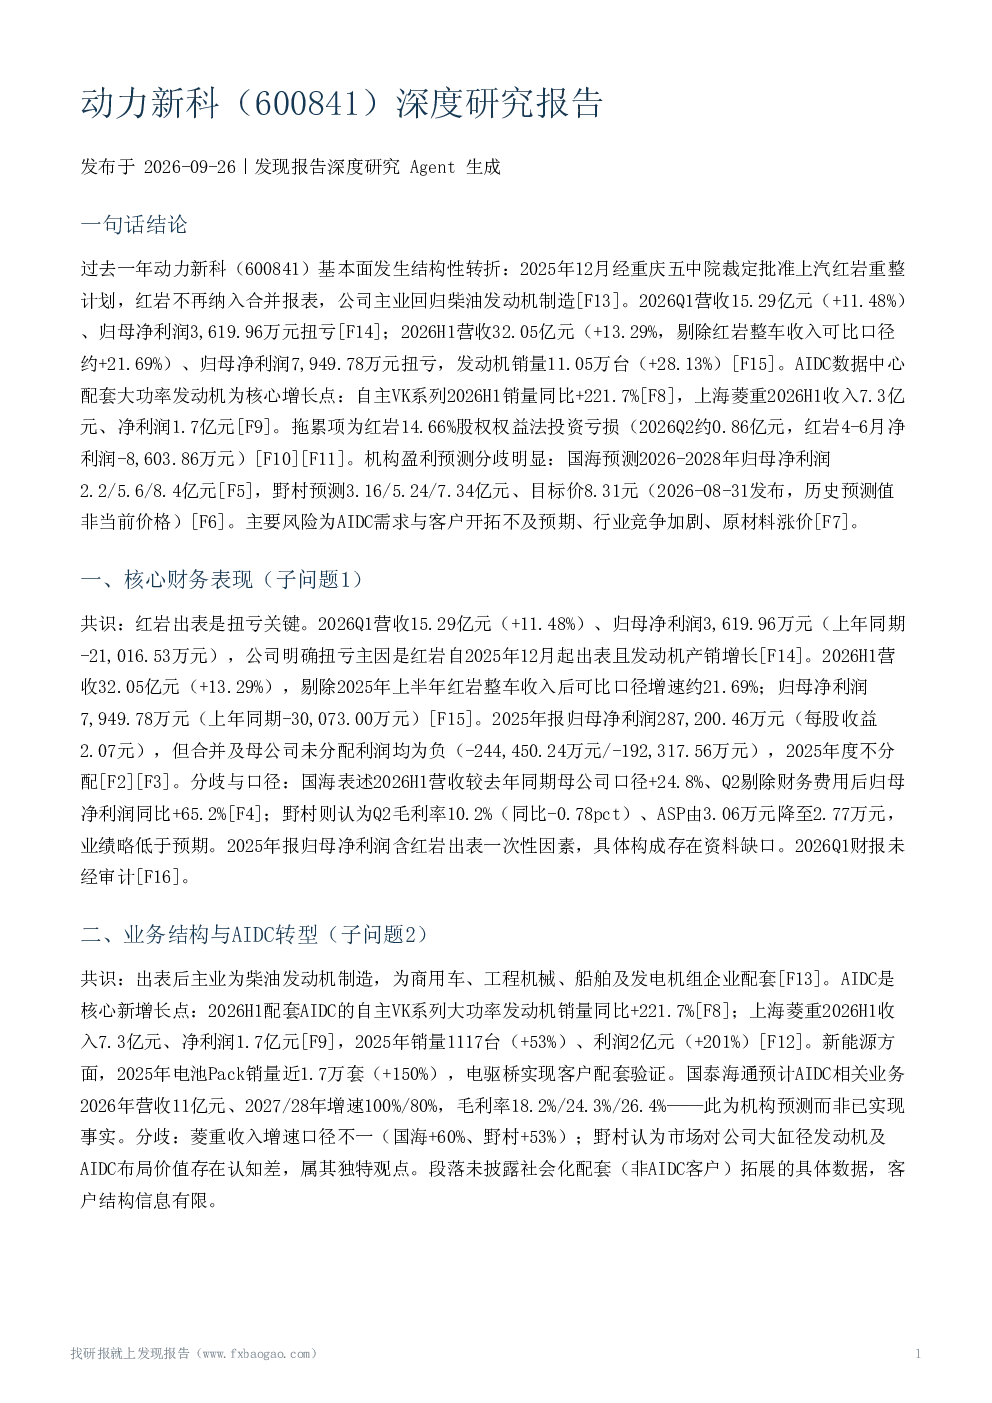
动力新科研报显示,红岩重整出表是公司扭亏的关键因素。2026年第一季度营收15.29亿元,同比增长11.48%,归母净利润扭亏为3619.96万元。上半年营收32.05亿元,同比增长13.29%,归母净利润扭亏为7949.78万元,发动机销量11.05万台,同比增长28.13%。自主VK系列发动机销量同比增长221.7%,上海菱重收入7.3亿元,净利润1.7亿元,同比增长53%和201%。
多缸柴油机行业发展趋势如何?
多缸柴油机行业正面临产能过剩和竞争加剧的挑战。国海证券认为,本轮重卡内需周期核心变量是保有量与更新周期驱动的内生更新需求,国内重卡保有量中期约800-900万辆,年更新需求中枢约90-110万辆。行业景气有望迎来3-5年向上周期,但当前证据有限。公司半年报提及行业竞争激烈,未来市场格局可能进一步变化。
报告重点分析了哪些方向?
报告重点分析了动力新科的业务结构转型和AIDC增长情况。出表后,公司主业为柴油发动机制造,为商用车、工程机械、船舶及发电机组企业配套。自主VK系列发动机销量大幅增长,上海菱重收入和利润显著提升。此外,报告还关注了新能源进展,如电池Pack销量同比增长150%,电驱桥实现客户配套验证。
当前多缸柴油机市场现状如何?
当前多缸柴油机市场面临产能过剩和竞争加剧的问题。公司半年报提及行业竞争激烈,未来市场格局可能进一步变化。国海证券认为,重卡内需周期核心变量是保有量与更新周期驱动的内生更新需求,国内重卡保有量中期约800-900万辆,年更新需求中枢约90-110万辆。行业景气有望迎来3-5年向上周期,但当前证据有限。
研报提示了哪些风险?
研报提示的主要风险包括AIDC行业需求及客户开拓、出货不及预期;多缸柴油机行业产能过剩、竞争加剧;原材料价格上涨及柴油机行业周期波动;公司未分配利润为负,短期无分红能力;国际化布局面临政策、汇率与竞争风险。此外,客户集中度、流动性风险的量化暴露程度未获段落证据,竞争地位缺乏直接对比数据。