猜你想问
新力金融研报主要分析了哪些内容?
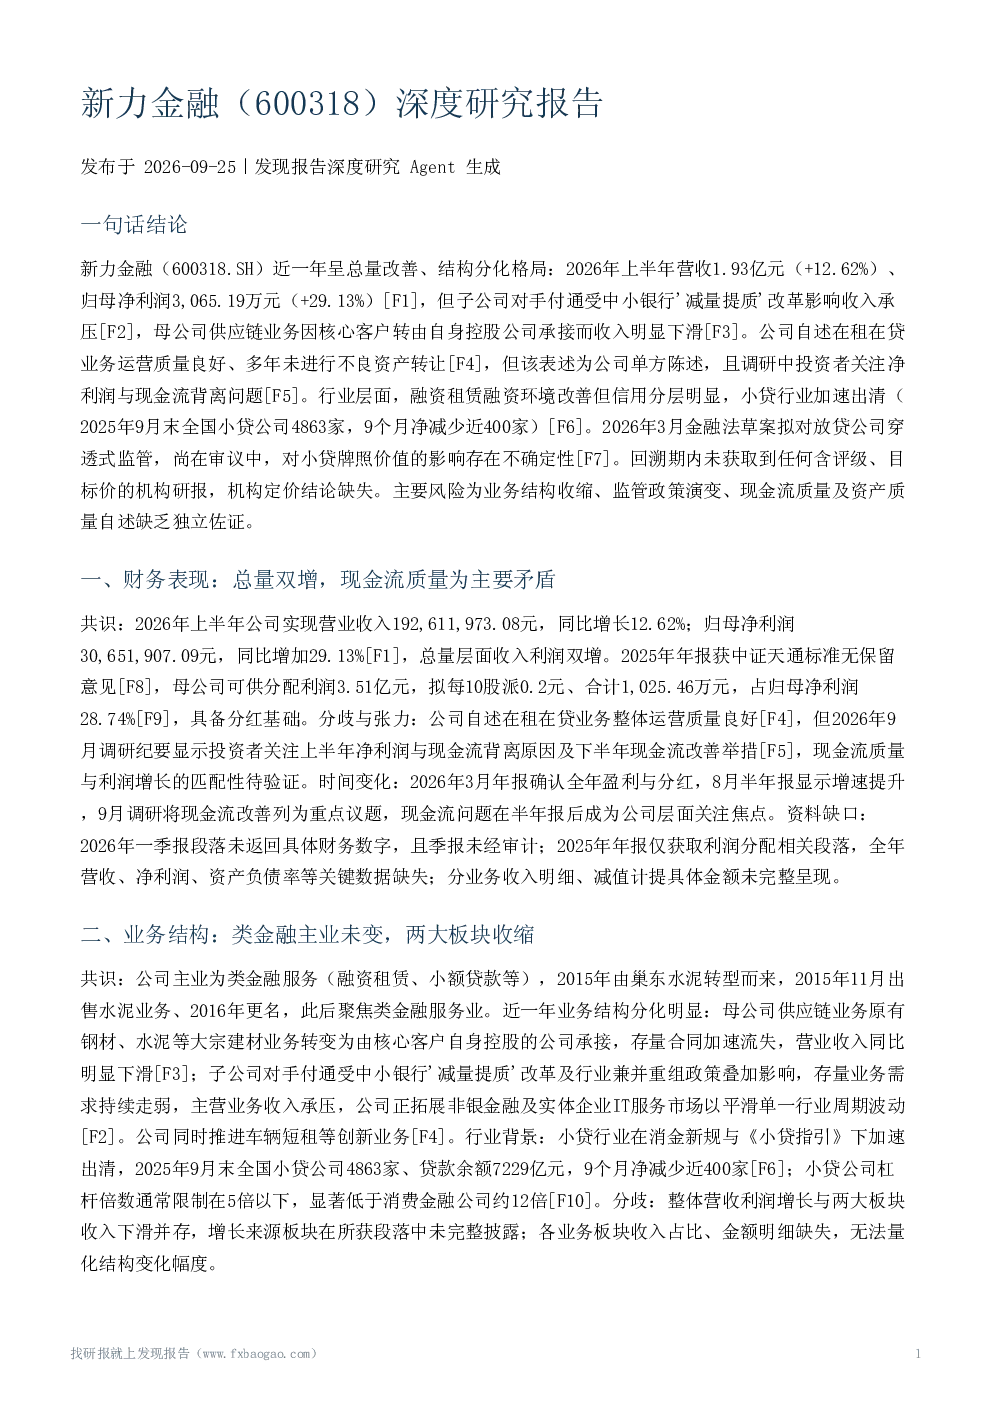
新力金融研报深度剖析了公司财务表现,营收和净利润均实现增长,但子公司和供应链业务收入承压。报告详细分析了公司业务结构,包括融资租赁、小额贷款等主业的稳定性,以及供应链业务和对手付通板块的收缩趋势。此外,研报还探讨了重组议题、历史沿革、监管环境等重大事项,并评估了行业环境,指出融资租赁和小贷行业的政策变化与竞争格局。最后,报告关注了估值与机构预期,以及存在的资产质量、业务结构、监管合规等多重风险因素。
小贷行业发展趋势如何?
小贷行业正经历加速出清阶段,头部机构占据90%市场份额,小型机构面临较大退出压力。政策层面,金融法草案拟对放贷公司实施穿透式监管,可能影响牌照稀缺性。新力金融作为小贷机构,需关注行业合规要求提升和客户资源流失风险。同时,融资租赁行业政策鼓励服务农机装备和科技型企业,监管清退非正常经营公司,行业信用分层明显,新力金融需适应政策规范与支持并行的环境。
研报重点分析了新力金融的哪些方面?
研报重点分析了新力金融的财务表现,包括总量改善与结构分化,以及现金流与净利润的背离问题。业务结构方面,关注供应链和对手付通板块的收缩趋势,以及创新业务的拓展。重大事项中,重组进展、历史沿革和监管环境是分析焦点。行业环境部分,评估了融资租赁和小贷行业的政策变化与竞争格局。此外,报告还探讨了估值与机构预期,以及资产质量、业务结构、监管合规等多重风险因素。
当前新力金融的市场状况如何?
当前新力金融面临财务表现总量改善但结构分化的局面,子公司和供应链业务收入承压,现金流与净利润存在背离。业务结构上,两大板块收缩趋势明确,创新业务尚待验证。行业环境方面,小贷行业加速出清,融资租赁行业政策规范与支持并行,信用分层明显。监管环境上,金融法草案拟对放贷公司实施穿透式监管,影响尚不确定。公司需关注资产质量信息透明度,以及行业出清带来的潜在风险。
新力金融研报提示了哪些风险?
新力金融研报提示了多重风险:业务结构风险,对手付通和供应链业务收入持续承压;监管合规风险,金融法草案可能影响牌照获取或运营;现金流质量风险,改善举措效果待市场验证;资产质量信息风险,缺乏独立第三方数据佐证;行业出清风险,小贷行业加速出清可能影响客户资源和市场份额。此外,公司需关注重组进展的不确定性,以及净利润与现金流背离的潜在问题。