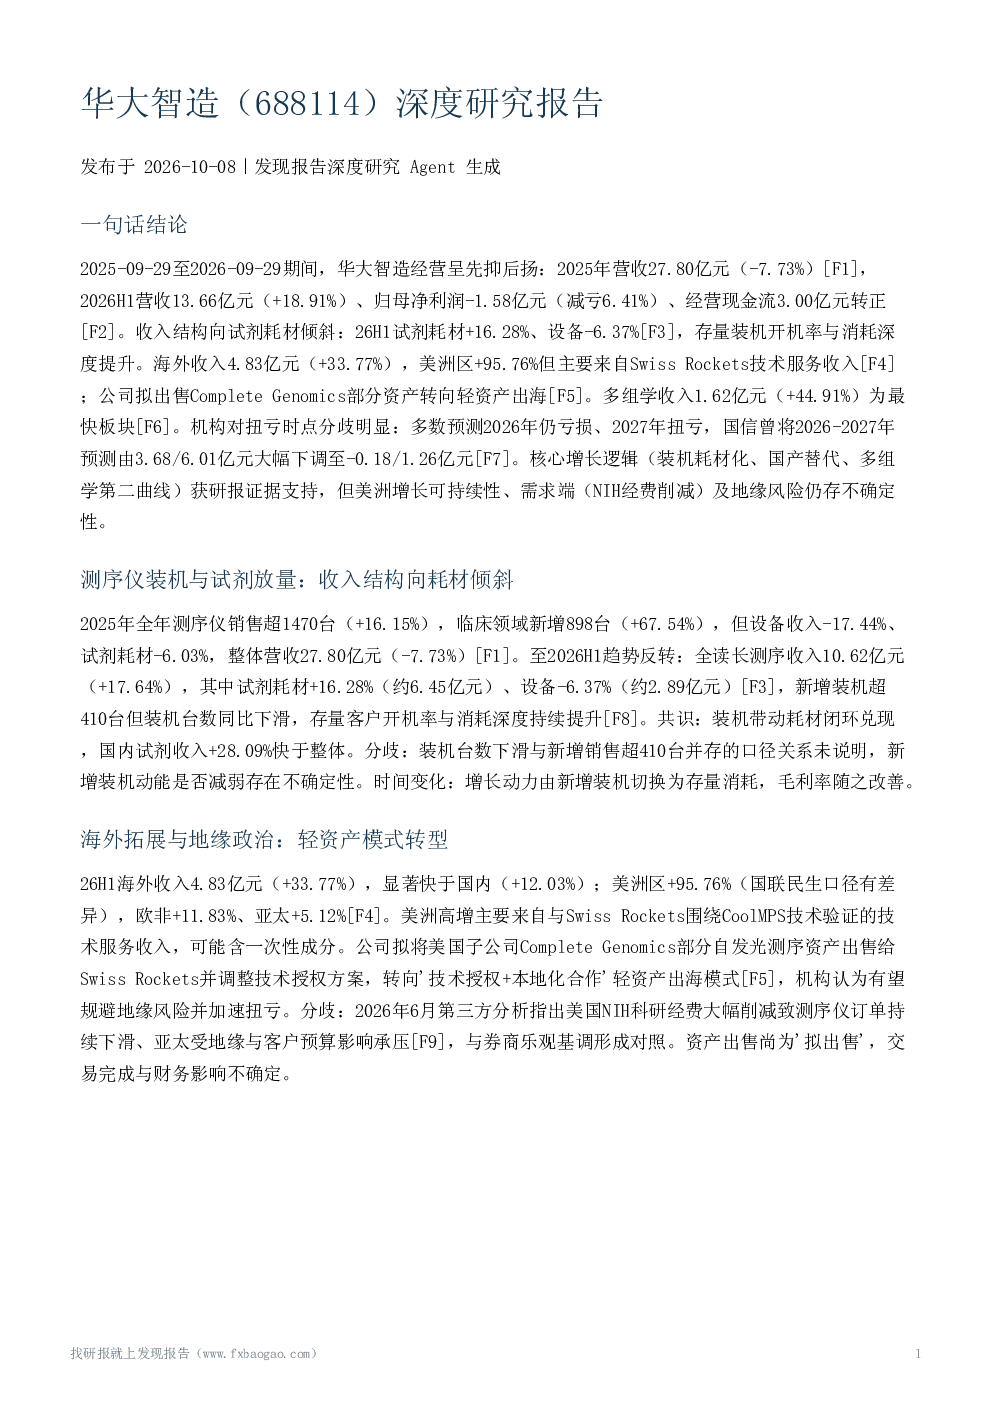
华大智造2025-2026H1经营呈现先抑后扬态势:2025年营收27.80亿元(-7.73%),2026H1营收13.66亿元(+18.91%),归母净利润-1.58亿元(减亏6.41%),经营现金流3.00亿元转正。收入结构向试剂耗材倾斜,26H1试剂耗材+16.28%、设备-6.37%;存量装机开机率与消耗深度提升。海外收入4.83亿元(+33.77%),美洲区+95.76%(主要来自Swiss Rockets技术服务收入),公司拟出售Complete Genomics部分资产转向轻资产出海。多组学收入1.62亿元(+44.91%)为最快板块。
机构对扭亏时点分歧明显:多数预测2026年仍亏损、2027年扭亏,国信曾大幅下调2026-2027年预测。核心增长逻辑获研报证据支持,但美洲增长可持续性、需求端(NIH经费削减)及地缘风险仍存不确定性。
测序仪装机与试剂放量:2025年测序仪销售超1470台(+16.15%),临床领域新增898台(+67.54%),设备收入-17.44%、试剂耗材-6.03%;2026H1试剂耗材+16.28%(约6.45亿元)、设备-6.37%(约2.89亿元),新增装机超410台但装机台数同比下滑,存量客户开机率与消耗深度持续提升。增长动力由新增装机切换为存量消耗,毛利率随之改善。
海外拓展与地缘政治:26H1海外收入4.83亿元(+33.77%),显著快于国内;美洲区+95.76%(国联民生口径有差异),欧非+11.83%、亚太+5.12%。美洲高增主要来自Swiss Rockets技术服务收入,公司拟出售Complete Genomics部分自发光测序资产并调整技术授权方案,转向'技术授权+本地化合作'轻资产出海模式,机构认为有望规避地缘风险并加速扭亏。分歧:2026年6月第三方分析指出美国NIH科研经费大幅削减致测序仪订单持续下滑、亚太受地缘与客户预算影响承压,与券商乐观基调形成对照。资产出售尚为'拟出售',交易完成与财务影响不确定。
盈利能力:26H1毛利率57.03%(同比+约3pct),主要受益于产品结构优化;归母净利润-1.58亿元(减亏6.41%),扣非-1.61亿元(减亏20.95%);销售/管理/研发费用率分别下降6.40/4.97/4.08pp,但财务费用率因汇兑损失同比增加12.54pp;经营现金流3.00亿元(+218.17%)。公司2025年末母公司未分配利润-4.04亿元、合并-12.84亿元,2026年6月末仍为负,不具备现金分红法定条件,印证累计盈利尚未实现。扭亏时点为机构预测:国联民生预计2026年扭亏,东方财富/中邮/中泰/国信预测2026年仍亏损、2027年扭亏,银河2026年4月预测0.52亿元偏乐观。
行业竞争格局与国产替代地位:研报转述公司国内高通量招标市占率>70%、医学领域市占率70%+(口径未说明,未经独立核实)。公司完成序风(纳米孔)与三箭齐发(时空组学)100%收购,形成短读长+长读长+时空组学全栈布局,多份报告称其为'全球唯一全栈式平台布局者'。太平洋证券提出三重机遇:海外竞品退出国内市场、国产工具从'可用'到'好用'的认知跃迁、AI大模型引爆多组学需求。竞争压力同样明确:国信证券因行业价格竞争、海外模式调整及研发高投入大幅下调盈利预测;新兴国产厂商的具体竞争证据在所获段落中不足,'双重竞争'假设该部分验证有限。
新平台与第二增长曲线:26H1多组学收入1.62亿元(+44.91%),其中细胞组学+94.29%、时空组学+41.34%、低温样本存储+132.73%;时空组学由'授权+经销'转为上市体系内全链条自主可控。T1+获NMPA注册证,长读长平台发布新一代S1体系,单芯片最高通量突破513Gb。公司成立子公司涌生智能推进AI for Bio落地。共识:全栈布局与多组学高增构成第二增长曲线方向。局限:多组学收入仅占总营收约12%,规模化贡献尚未被验证;临床场景落地证据不足;美洲高增依赖一次性技术服务收入而非新平台经常性收入。
盈利预测与估值:2026年归母净利润预测:中邮-0.1亿、中泰-0.46亿、东方财富-0.23亿、国信-0.18亿、银河0.52亿(2026年4月,偏乐观);2027年预测0.83亿(中泰)至1.98亿(银河),差距超一倍。营收预测2026年约31.28-33.31亿元、2027年约35.91-39.73亿元。估值因利润基数低多以PS计:中泰给出2026-2028年9/8/7倍PS;国信给出2027-2028年PE 246.4/136.6倍,参考意义有限。历史偏差显著:国信将2026-2027年预测由3.68/6.01亿元大幅下调至-0.18/1.26亿元;野村2026年4月维持中性并下调目标价,内外资态度分化。中泰明确其预测未考虑技术授权收入及CGI出售落地情形。
风险因素与风险认知演变:风险认知随时间演变:2026年6月第三方分析聚焦需求端——美国NIH科研经费大幅削减致测序仪订单持续下滑;2026年8-9月券商风险提示转向经营执行层面:试剂放量不及预期、海外拓展与并购整合不及预期、汇率波动。地缘风险因拟出售CG资产、转向轻资产出海被认为有所缓释,但交易未完成前敞口仍存。财务风险:持续亏损、累计未弥补亏损致无法分红。其他不确定项:美洲高增可持续性、装机台数下滑趋势、市占率数据口径。2025年年报风险因素章节具体条目未在所获段落中披露,官方风险清单不完整。
观点分歧与对比:共识:26H1收入结构向试剂耗材倾斜、毛利率升至57.03%、多组学+44.91%、海外+33.77%、经营现金流转正,装机耗材化与国产替代逻辑获多份报告一致确认。分歧:一是扭亏时点,国联民生预计2026年扭亏,东方财富/中邮/中泰/国信预测2026年仍亏损、2027年扭亏,银河2026年4月预测0.52亿元明显偏乐观;二是美洲区增速口径,95.76%与126.15%并存;三是需求端判断,券商强调修复,市值风云认为NIH经费削减致订单下滑、需求羸弱。时间变化:2025年设备与试剂收入双降,26H1试剂转正放量;扭亏预期由2026年推迟至2027年;国信预测大幅下修反映此前预期过于乐观。
关键风险与不确定性:美国NIH科研经费削减致测序仪订单下滑,需求端修复不确定;Complete Genomics资产出售尚为拟出售,交易完成与财务影响不确定;美洲区高增依赖Swiss Rockets技术服务收入,可持续性存疑;行业价格竞争、海外模式调整及研发高投入压制利润;汇率波动致财务费用率上升12.54pp;装机台数同比下滑,新增装机动能存在不确定性;公司持续亏损、累计未弥补亏损,尚不具备分红条件;2026年三季报未覆盖,研究截止日前最后约一个月经营变化缺失;2025年年报段落仅获取分红与审计部分,收入结构与风险因素细节依赖券商点评转述;市占率>70%等竞争数据为报告转述,统计口径与来源未说明;美洲区增速存在95.76%与126.15%口径差异,未经原始财报核实;银河证券报告段落存在字符乱码、野村段落被截断,目标价等细节缺失;样本以2026年8-9月国内券商为主,外资仅野村且信息有限,一致预期代表性受限;新兴国产厂商竞争证据不足,'双重竞争'假设部分验证有限。