猜你想问
华大智造2026年报告核心内容有哪些?
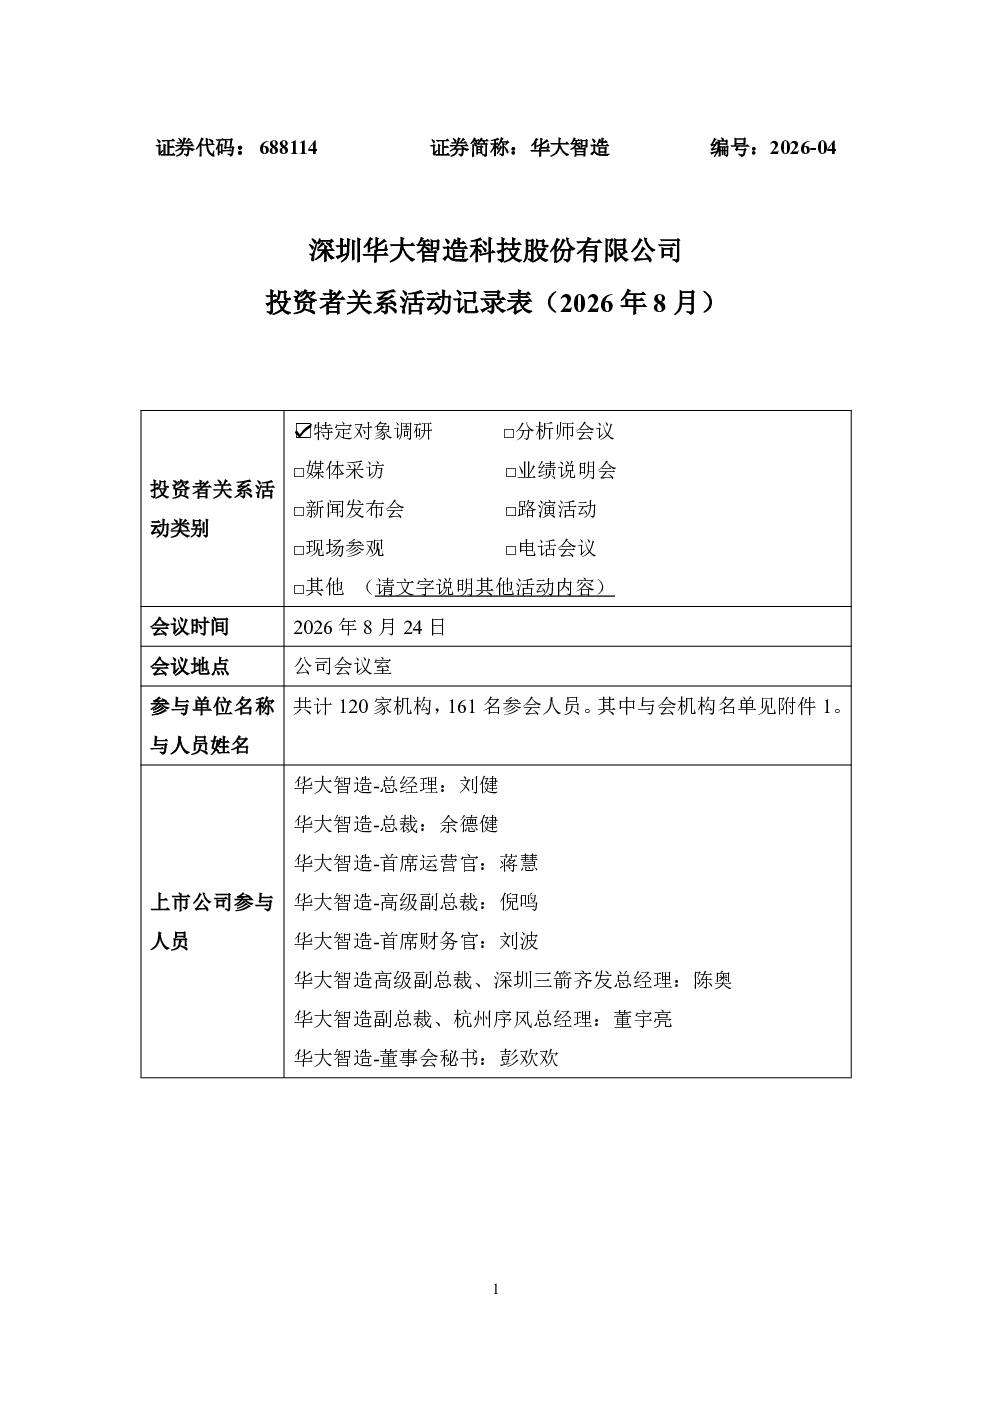
华大智造2026年上半年实现营业收入13.66亿元,同比增长18.91%,综合毛利率提升至57.03%。全读长测序业务收入10.62亿元,同比增长17.64%,其中试剂耗材收入6.45亿元,同比增长16.28%。多组学业务收入1.62亿元,同比增长44.91%。EBITDA率先实现转正,亏损幅度持续收窄,经营成果呈现拐点特征。
测序行业2026年发展趋势如何?
2026年测序行业国产替代加速,竞争升级为全链条综合解决方案之争。政策国产替代持续推进,临床测序资质逐步落地,但面临价格竞争、注册进度及进院周期等压力。海外市场面临合规成本、注册周期、专利壁垒及地缘政治等挑战,但仍是核心主战场。AI技术深度渗透推动产业革命,行业有望迎来结构性改善。
华大智造报告重点分析了哪些业务板块?
报告重点分析了全读长测序、智能自动化及多组学三大业务板块。全读长测序业务迎来三重历史性机遇,国内市场受益于政策国产替代,海外市场美洲区域增长显著。智能自动化业务收入1.16亿元,同比增长4.05%。多组学业务收入1.62亿元,同比增长44.91%,其中细胞组学、时空组学快速增长。
华大智造当前市场现状如何?
华大智造中国区累计装机超5,000台,正提升已入院仪器的饱和度与运营比例。国内市场竞争激烈,2024年凭借性价比优势显著,2025年毛利率承压,2026年竞争升级为全链条综合解决方案之争,公司依托技术、品牌、生态等优势获得议价空间。海外市场美洲区域将转向轻量化运营,拉美、欧洲科研、亚太区域是未来增长点。
华大智造报告提示哪些风险?
报告提示的风险包括:国内市场竞争加剧,价格战可能影响毛利率;海外市场面临合规成本、注册周期、专利壁垒及地缘政治等挑战;美国市场战略调整后,收入结构可能发生变化;CG资产出售完成后,公司重资产运营模式将改变,需关注新业务拓展的稳定性。
你可能感兴趣
002422 科伦药业 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
002556 辉隆股份 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
300224 正海磁材 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
002283 天润工业 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
000963 华东医药 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
603856 东宏股份 东宏股份2026年8月25日投资者关系活动记录表
未知机构2026-08-26
688260 昀冢科技 昀冢科技投资者关系活动记录表 2026年8月26日
未知机构2026-08-26
600660 福耀玻璃 2026年8月26日福耀玻璃投资者关系活动记录表
未知机构2026-08-26
001285 瑞立科密 广州瑞立科密汽车电子股份有限公司2026年8月26日投资者关系活动记录表
未知机构2026-08-26
300981 中红医疗 2026年8月26日投资者关系活动记录表
未知机构2026-08-26