猜你想问
这份报告主要讲了什么内容?
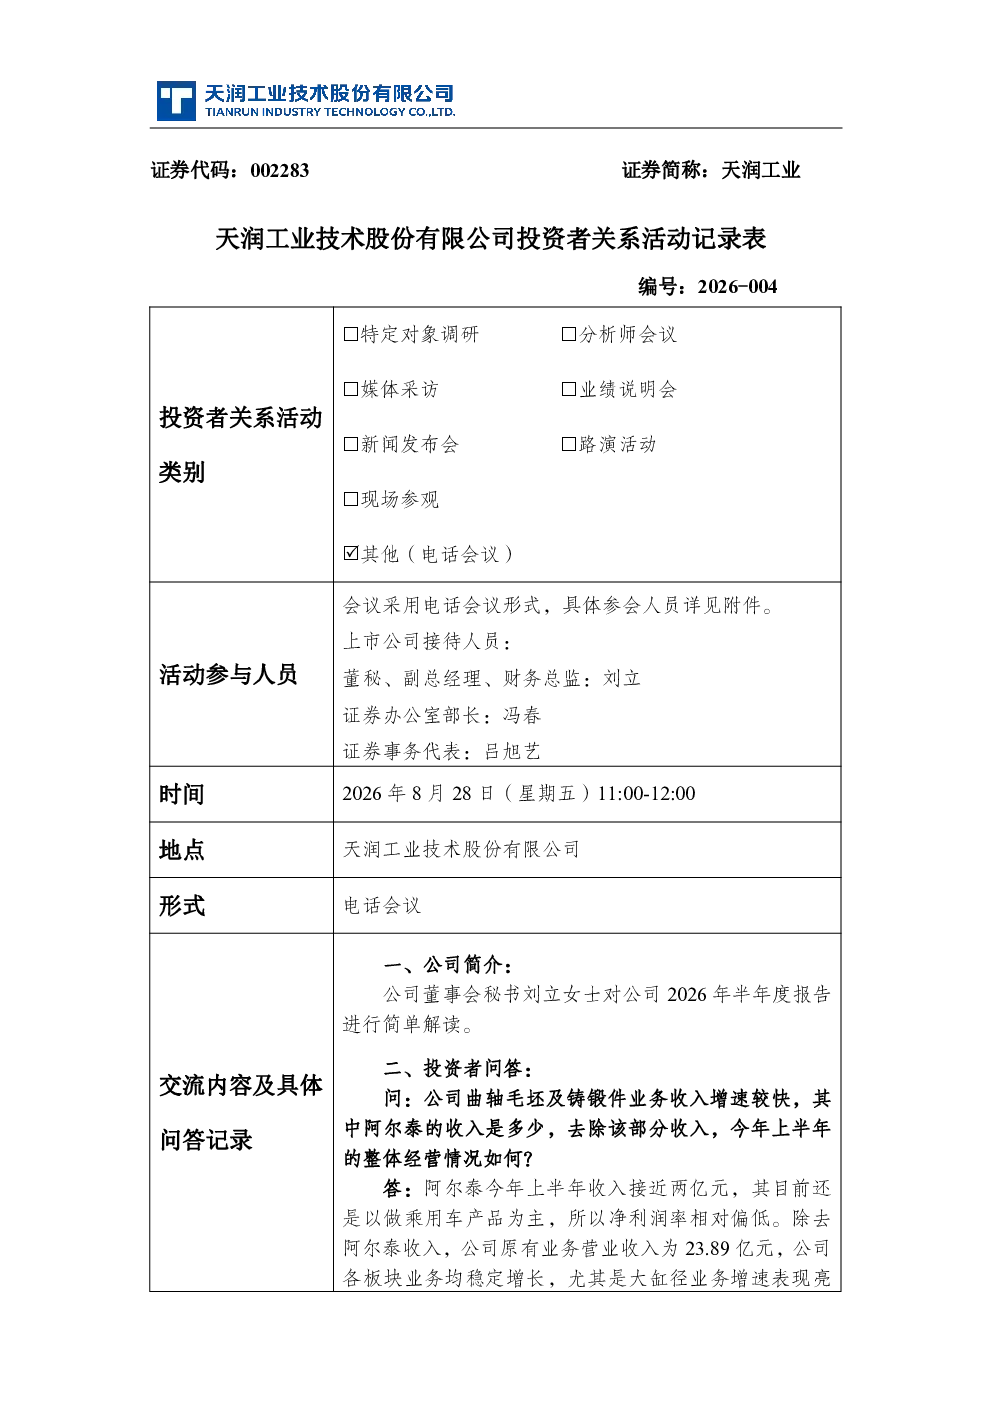
这份报告主要围绕天润工业的业务及市场展望展开,详细分析了大缸径业务的产能、毛利率及竞争格局,国内重卡市场的销量情况与下半年展望,出口业务增长趋势,新能源重卡对公司的影响,以及燃气机喷射系统的研发进展与市场空间。同时提及了公司的分红政策,但未明确扩产投资对分红比例的影响。
重卡行业未来发展趋势如何?
重卡行业未来发展趋势呈现多元化特点。国内市场方面,虽然短期内受季节性因素影响销量有所下滑,但整体向好,出口市场表现乐观。长期来看,国五退出、国七推行将带来新的市场机遇。新能源重卡渗透率提升对传统重卡形成挤压,但行业壁垒高,新企业进入难度大。公司通过保持传统重卡市场份额、加快新业务如燃气机喷射系统的发展应对行业变化。
报告重点分析了哪些业务方向?
报告重点分析了天润工业的大缸径业务、国内重卡市场、出口业务、新能源重卡影响以及燃气机喷射系统。大缸径业务方面,报告指出公司产能不足,正加快新增产能项目建设,明年毛坯自产后毛利率预计提升。国内重卡市场存在季节性波动,但下半年有望好转。出口业务增长平稳,集中于行业增量。燃气机喷射系统是公司重点发展方向之一,研发顺利,市场空间大。
当前重卡市场状况如何?
当前重卡市场呈现季节性与结构性特征。短期内,受行业惯例高温假及设备检修影响,7月销量出现季节性下滑。但整体市场情况向好,下半年预计销量好转,主要得益于出口乐观以及国五退出、国七推行的政策机遇。新能源重卡渗透率提升对传统重卡形成一定挤压,但行业壁垒高,竞争格局相对稳定。
报告是否存在风险提示?
报告未明确提及扩产投资对分红比例的影响,但提示了新能源重卡渗透率提升可能带来的市场份额压力。此外,大缸径业务目前产能不足,公司正加快新增产能项目建设,存在一定的产能扩张风险。同时,行业壁垒高,新企业进入难度大,但这也意味着现有企业如天润工业具备一定的竞争优势。
你可能感兴趣
688257 新锐股份 新锐股份投资者关系活动记录表 2026年8月7日-2026年8月28日
未知机构2026-08-28
002556 辉隆股份 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
300224 正海磁材 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
301606 绿联科技 2026年8月25日-8月28日投资者关系活动记录表
未知机构2026-08-30
301529 福赛科技 2026年8月28日投资者关系活动记录表
未知机构2026-08-30
300684 中石科技 2026年8月26日-28日 9月1日-3日投资者关系活动记录表
未知机构2026-09-04
000338 潍柴动力 2026年8月28日投资者关系活动记录表
未知机构2026-08-31
300986 志特新材 2026年8月28日投资者关系活动记录表
未知机构2026-08-31
300842 帝科股份 2026年8月28日投资者关系活动记录表
未知机构2026-08-30