猜你想问
这份研报主要分析了保利联合的哪些方面?
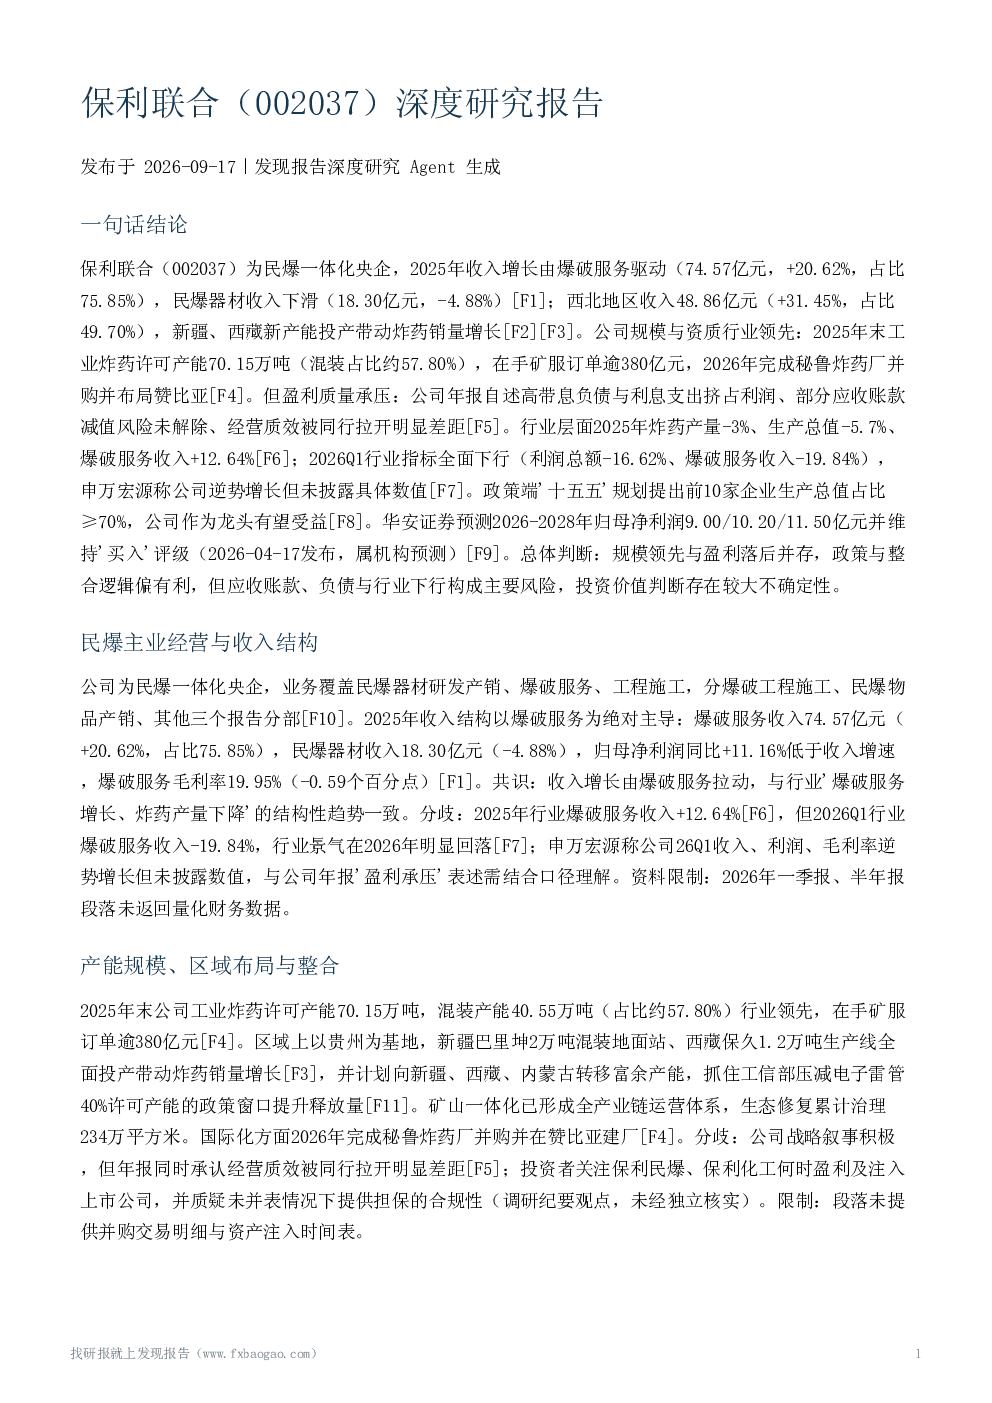
这份研报深度分析了保利联合的业务结构,包括民爆器材研发产销、爆破服务和工程施工。报告重点考察了公司2025年的收入结构,其中爆破服务收入74.57亿元,占比75.85%,驱动整体收入增长20.62%;民爆器材收入18.30亿元,占比24.15%,但收入有所下降。同时,报告也关注了公司的财务状况,指出归母净利润增速11.16%低于收入增速,爆破服务毛利率19.95%略有下降。此外,报告还探讨了公司的产能规模、区域布局、行业政策、竞争地位、主要风险因素等,全面评估了保利联合的经营状况和发展潜力。
民爆行业的发展趋势如何?
民爆行业的发展趋势呈现政策驱动和结构调整的特点。首先,行业实行严格的许可证制度,政策持续推动重组整合,目标是前十大企业生产总值占比超过70%。其次,2025年工业炸药产量下降3%,行业生产总值下降5.7%,但爆破服务收入增长12.64%,显示出行业内部结构优化。然而,2026年第一季度行业指标全面下行,需求压力加大。政策方面,电子雷管产能压减、爆破服务市场规范等措施进一步加码,利好具备'双一级'资质的企业。总体来看,行业整合加速,头部企业优势扩大,但市场需求波动带来不确定性。
研报重点分析了保利联合的哪些业务方向?
研报重点分析了保利联合的业务方向,包括爆破服务、民爆器材研发产销和工程施工。报告指出,爆破服务是公司收入增长的主要驱动力,2025年收入74.57亿元,占比75.85%,但毛利率19.95%有所下降。民爆器材业务收入18.30亿元,占比24.15%,收入有所下降。此外,报告还关注了公司在西北地区的战略布局,西北地区收入48.86亿元,占比62.63%,新疆、西藏新产能投产带动炸药销量增长。公司计划向新疆、西藏、内蒙古转移产能,并抓住电子雷管政策窗口提升释放量。
当前市场对保利联合的整体判断是什么?
当前市场对保利联合的整体判断呈现分化态势。一方面,申万宏源称公司2026年第一季度逆势增长,但未披露具体数值,显示出部分市场机构对其表现的关注。另一方面,公司年报自述盈利承压,高带息负债和利息支出挤占利润,部分应收账款减值风险未解除,投资者对其盈利能力存在质疑。此外,公司市值落后于同业,投资者对其盈利与注入时间表不明。综合来看,市场对保利联合的判断存在分歧,既看到其业务增长潜力,也关注其财务风险和市值表现。
研报提示了哪些主要风险?
研报提示了保利联合面临的主要风险,包括安全生产风险、应收账款与债务风险、子公司治理风险和盈利与市值压力。首先,民爆行业固有高危性,安全生产风险贯穿各业务环节。其次,公司存在部分应收账款减值风险未解除,高负债水平挤占利润,财务压力较大。此外,未并表子公司担保合规性受质疑,盈利与注入时间表不明,增加了经营不确定性。最后,公司常年无利润,市值落后于同业,投资者对其长期发展前景存在担忧。这些风险因素需要投资者密切关注。