猜你想问
斯菱智驱(301550)主要业务构成是什么?
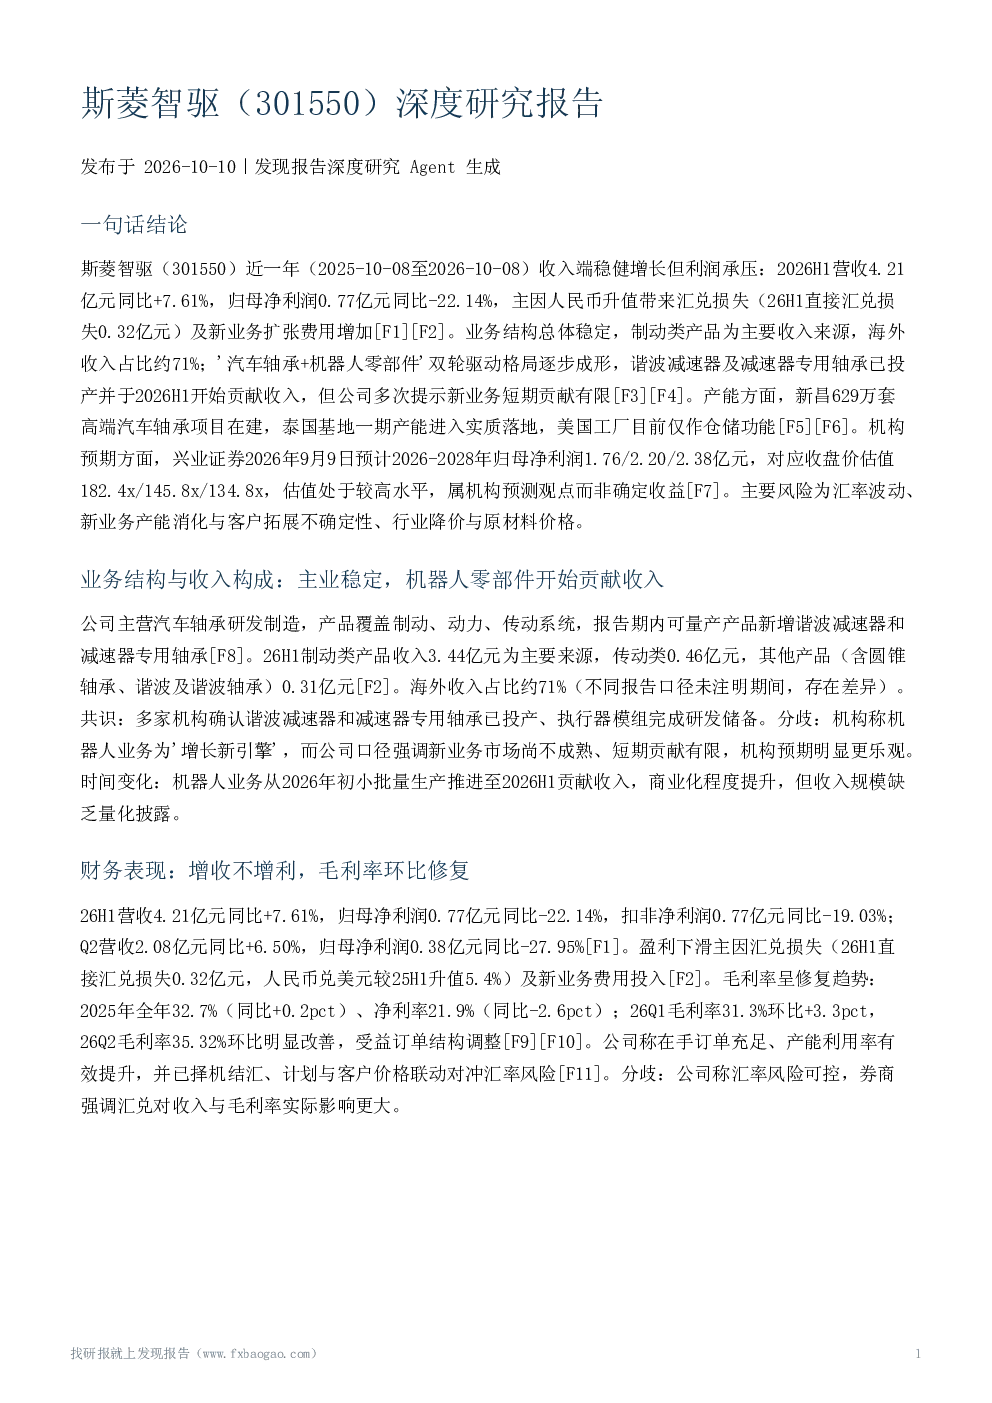
斯菱智驱的主营业务为汽车轴承研发制造,其中制动类产品是主要收入来源,2026年上半年收入占比约82%。公司新增的谐波减速器和减速器专用轴承已投产并贡献收入,但公司强调新业务在短期内贡献有限。海外收入占比约71%,主要市场在美国等地。
斯菱智驱(301550)近期财务表现如何?
2026年上半年,斯菱智驱营收4.21亿元,同比增长7.61%,但归母净利润0.77亿元,同比减少22.14%。主要原因是汇兑损失0.32亿元及新业务费用增加。不过,毛利率呈修复趋势,2026年第二季度毛利率达到35.32%,环比明显改善。公司财务表现受汇率波动和新业务投入影响较大。
斯菱智驱(301550)在行业中的竞争地位如何?
斯菱智驱以柔性生产线和快速响应为核心竞争力,但缺乏第三方市场份额数据佐证。公司在汽车轴承领域拥有一定技术积累,尤其在制动类产品方面表现突出。行业景气度受下游汽车需求、产品降价和原材料价格影响较大,斯菱智驱需持续关注行业动态以保持竞争优势。
斯菱智驱(301550)未来增长点在哪里?
斯菱智驱未来增长点主要来自机器人业务和新业务拓展。公司已开始小批量生产机器人零部件,并贡献部分收入,但短期内新业务贡献有限。公司强调机器人业务是长期发展方向,但需关注技术路线和市场需求的匹配度。此外,公司持续推进新昌高端汽车轴承项目和泰国基地建设,有望提升产能和市场份额。
斯菱智驱(301550)面临哪些主要风险?
斯菱智驱面临的主要风险包括汇率波动、新业务不确定性、产能消化风险和行业风险。若人民币持续走强,将压制公司盈利能力;新业务拓展存在技术路线和市场变化风险,短期贡献有限;产能消化情况缺乏量化数据支持,存在实际达产与订单兑现不及预期的可能;行业风险则包括下游需求不及预期、行业降价超预期和原材料价格大幅上涨等。
你可能感兴趣
301550 斯菱智驱 浙江斯菱智能驱动集团股份有限公司2026年8月26日投资者关系活动记录表
未知机构2026-08-26
斯菱智驱301550调研纪要20260826
未知机构2026-08-26
301550 斯菱智驱浙江斯菱智能驱动集团股份有限公司2026年9月16日投资者关系活动记录表
未知机构2026-09-17
长江电新深度专题斯菱智驱:深耕汽车轴承 拓展机器人谐波减速器业务
未知机构2026-09-10
斯菱智驱深度报告积极拓展具身智能业务打开第二成长曲线财通大制造团队
未知机构2025-12-31
斯菱智驱:2026年一季度报告
财报2026-04-24
斯菱智驱机构调研纪要
发现报告2026-02-26
太阳 斯菱智驱订单持续加码 海外产能积极扩建
未知机构2026-09-07
斯菱智驱:2025年年度报告
财报2026-04-22
斯菱智驱机构调研纪要
发现报告2026-04-24