猜你想问
迎驾贡酒最新业绩表现如何?
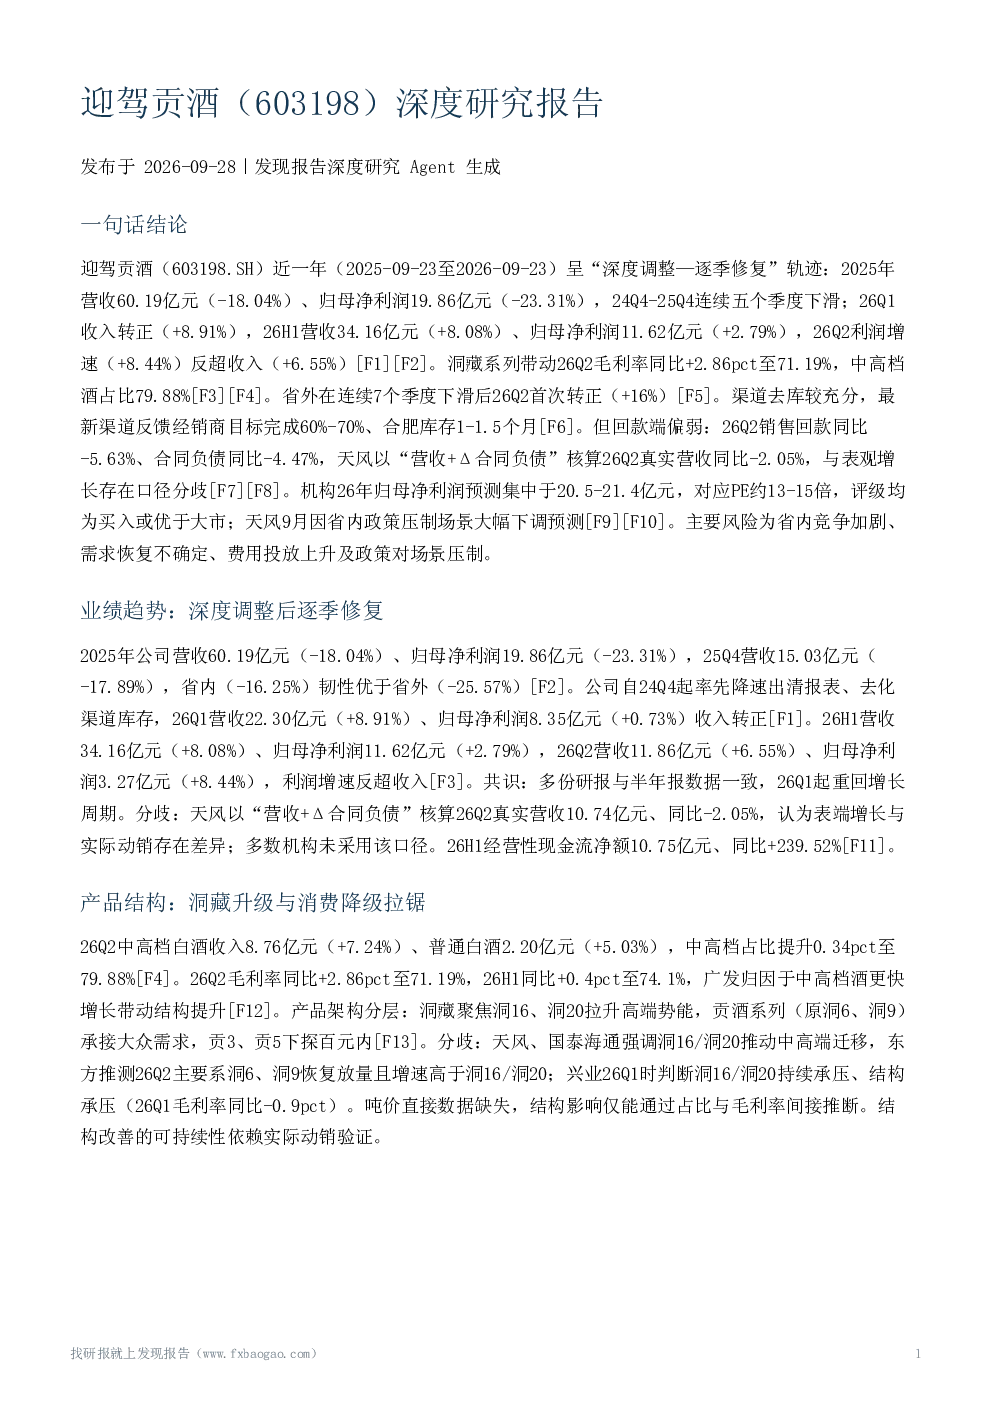
迎驾贡酒近一年呈现“深度调整—逐季修复”轨迹。2025年营收60.19亿元(-18.04%)、归母净利润19.86亿元(-23.31%),24Q4至25Q4连续五个季度下滑;2026年Q1收入转正(+8.91%),26H1营收34.16亿元(+8.08%)、归母净利润11.62亿元(+2.79%),26Q2利润增速(+8.44%)反超收入(+6.55%)。
迎驾贡酒的产品结构有何特点?
26Q2中高档白酒收入8.76亿元(+7.24%)、普通白酒2.20亿元(+5.03%),中高档占比提升至79.88%。洞藏系列带动26Q2毛利率同比+2.86pct至71.19%。产品架构分层:洞藏聚焦洞16、洞20拉升高端势能,贡酒系列(原洞6、洞9)承接大众需求,贡3、贡5下探百元内。
迎驾贡酒在省内市场的竞争情况怎样?
徽酒处于存量市场,竞争以份额争夺为主。迎驾26Q1起凭借洞藏系列修复省内份额,26Q2省内收入7.53亿元、同比+3%;省外在连续7个季度下滑后26Q2首次转正(+16%),占比升至31.32%。
迎驾贡酒的渠道库存与动销情况如何?
多家机构认为公司渠道库存水位相对同业较低,去库较充分。26Q2末经销商1365家(省内774家),直销(含团购)营收同比+30.69%。但26Q2销售回款同比-5.63%、合同负债同比-4.47%,天风核算真实营收同比-2.05%,与表观增长存在口径分歧。
迎驾贡酒面临哪些主要风险?
主要风险为省内政策对消费场景压制、需求恢复不确定、费用投放上升及省内竞争加剧。26Q2销售费用率同比+1.6pct至15.0%,26H1广告宣传费同比+41%。食品安全也被提示为风险因素。
你可能感兴趣
迎驾贡酒(603198)2025年三季报点评:延续出清基调,渠道整固为先
东吴证券2025-10-30
【东亚前海证券】迎驾贡酒(603198)东亚前海食品饮料:重申迎驾贡酒投资逻辑<
未知机构2022-06-07
迎驾贡酒(603198)-专家交流纪要
食品饮料未知机构2022-02-07
迎驾贡酒(603198):三季报点评:收入利润低于预期,减轻渠道压力蓄力来年
食品饮料国联证券2024-10-30
迎驾贡酒(603198):2025Q3收入同比下滑21% 省内市场持续释放压力
国信证券2025-10-30
迎驾贡酒(603198)交流纪要-调研纪要
未知机构2023-03-02
太阳我们7月以来持续推荐 地产酒板块 8月金股为 迎驾贡酒 推出 金徽酒 深度 周末电话会通
未知机构2026-08-13
【国信食饮 | 深度报告】迎驾贡酒:安徽消费加速升级,洞藏系列势能崛起<
未知机构2023-01-02
迎驾贡酒:2020年第一季度报告
财报2020-04-25
迎驾贡酒25年26Q1业绩点评26Q1业绩略超预期经营领先行业走出底部2
未知机构2026-04-23