猜你想问
启明星辰2025年业绩表现如何?
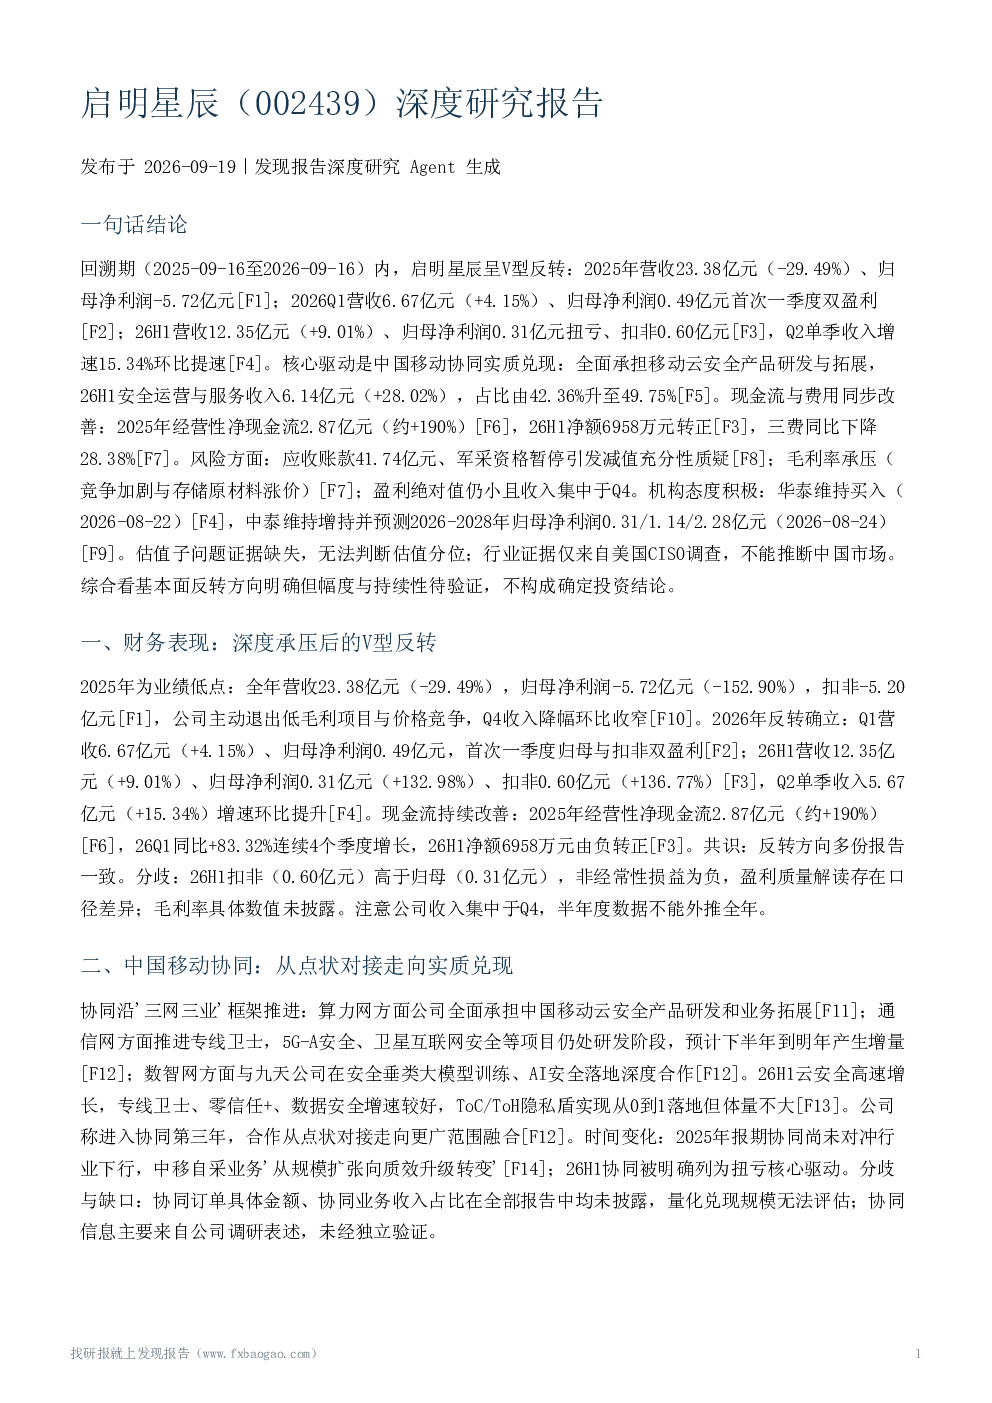
启明星辰2025年营收23.38亿元,同比下滑29.49%,归母净利润为-5.72亿元。但2026年呈现V型反转,Q1营收6.67亿元,同比增长4.15%,首次实现一季度双盈利。26H1营收12.35亿元,同比增长9.01%,归母净利润扭亏为盈,达0.31亿元。Q2单季收入增速达15.34%。核心驱动是中国移动协同实质兑现,26H1安全运营与服务收入6.14亿元,同比增长28.02%,占比升至49.75%。现金流与费用同步改善,2025年经营性净现金流约2.87亿元,同比增长约190%;26H1净额6958万元转正,三费同比下降28.38%
启明星辰AI安全战略布局如何?
启明星辰以'AI+安全'为核心战略,已构建大模型应用防火墙等产品矩阵,在政府、运营商等行业规模化落地。在AI路线选择上,公司不做专属安全垂类模型微调,而是向大模型厂商输出高质量安全数据集。下游需求分化明显,运营商行业增速很高,电力需求明显提升,但政府、公检法需求平稳。公司通过AI技术赋能传统安全产品,提升产品竞争力,并探索新的业务增长点。
启明星辰报告重点分析了哪些方向?
报告重点分析了启明星辰2025-2026年的业绩反转情况,特别是中国移动协同带来的收入增长,以及安全运营与服务业务的快速发展。同时,报告还分析了公司AI安全战略布局,包括产品矩阵构建、AI路线选择及下游需求分化情况。此外,报告也探讨了公司面临的风险因素,如应收账款、毛利率压力、新业务不达预期等,以及机构预测与评级情况。
当前网络安全行业景气度如何?
从海外市场来看,伯恩斯坦2026年7月对美国CISO的调查显示AI是新增投资最大催化剂,表明海外网络安全行业对AI技术的需求持续增长。但美国市场的表现不能直接推断中国市场的情况。国内网络安全行业受益于数字化转型的推进和网络安全法规的完善,整体景气度较高。启明星辰作为国内领先的网络安全厂商,受益于行业发展趋势,但也面临激烈的市场竞争。
启明星辰报告提示了哪些风险因素?
报告提示了启明星辰面临的多重风险因素。首先,应收账款高达41.74亿元,军采资格暂停可能引发回款与减值风险。其次,毛利率承压,主要由于竞争加剧和存储原材料涨价。此外,5G-A等研发中项目的增量预期存在不达预期的风险。最后,协同订单金额与协同业务收入占比未披露,协同贡献的规模无法精确评估,这也是一个潜在的不确定性因素。