猜你想问
东莞控股2025年业绩表现如何?
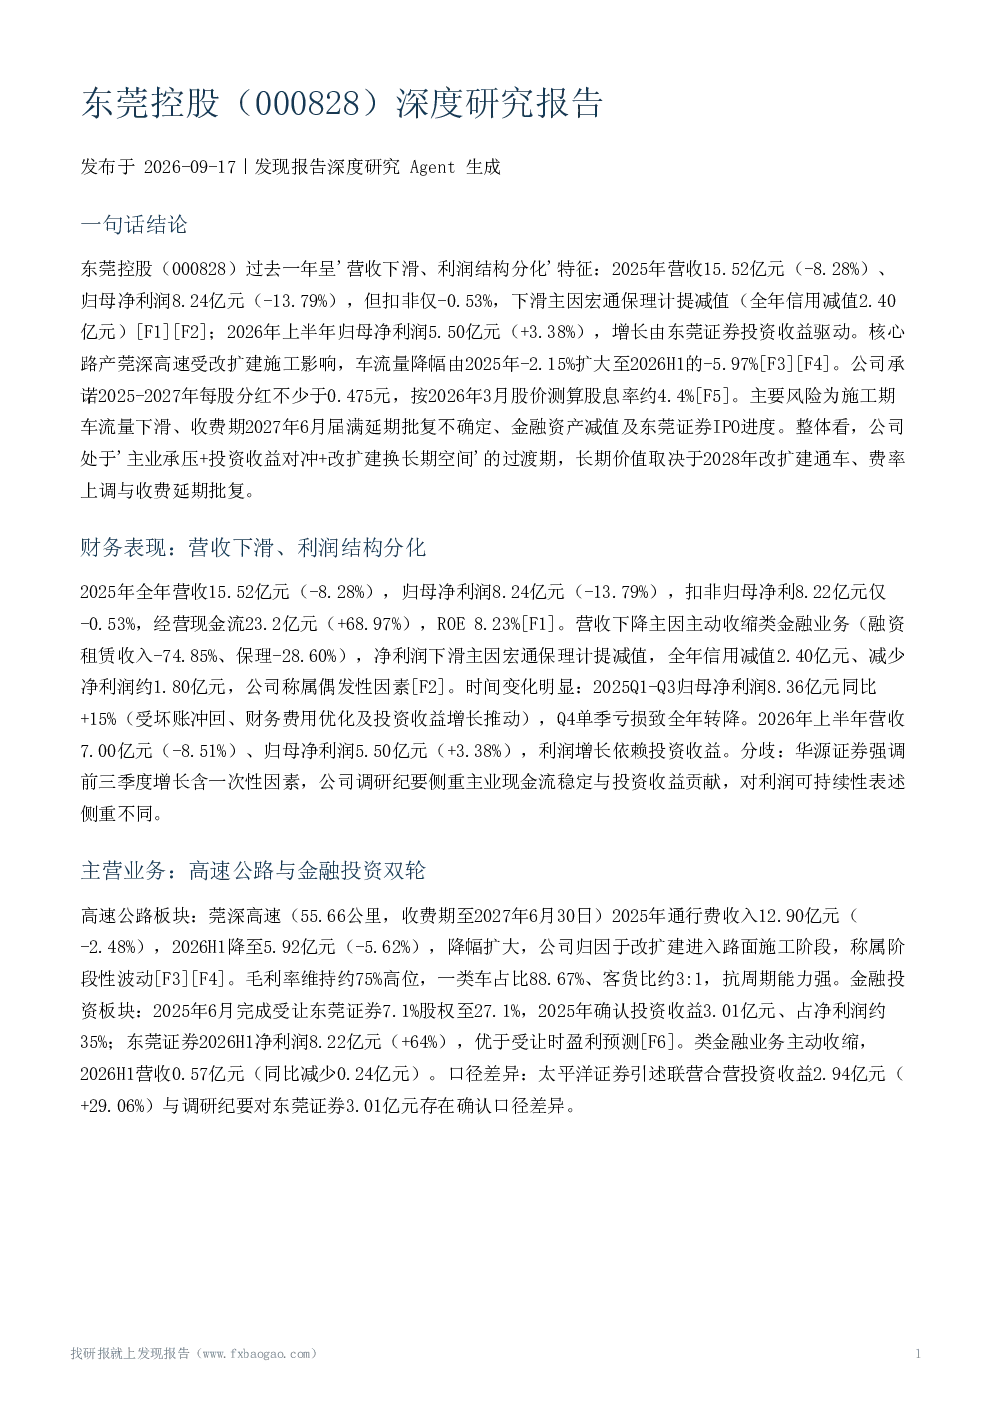
东莞控股2025年营收15.52亿元,同比下滑8.28%;归母净利润8.24亿元,同比下滑13.79%。扣非归母净利润仅-0.53%,主要受宏通保理计提2.40亿元减值影响。2026年上半年归母净利润预计5.50亿元,同比增长3.38%,主要来自东莞证券投资收益。高速公路业务方面,莞深高速通行费收入2025年12.90亿元,同比下滑2.48%;2026H1降至5.92亿元,同比下滑5.62%。金融投资方面,2025年确认投资收益3.01亿元,占净利润35%,主要来自东莞证券股权投资收益。公司承诺2025-2027年每股分红不少于0.475元,2026年3月股价测算股息率约4.4%
莞深高速改扩建项目影响几何?
莞深高速改扩建项目概算175.84亿元,2022年动工,预计2028年通车。2026H1累计投入49.72亿元。改扩建施工导致车流量下滑,2025年车流量同比下降2.15%,2026H1降至同比下降5.97%。公司拟申请延长收费期以缓解影响。改扩建项目对公司短期业绩有一定压力,但长期来看,预计2028年通车及龙林支线费率上调(0.45→0.6元/公里)将带来新的增长点。目前项目存在施工影响程度表述不一、融资成本及资产负债率不确定性等风险。
东莞控股的核心业务有哪些?
东莞控股核心业务包括高速公路和金融投资。高速公路业务以莞深高速为主,该高速全长55.66公里,收费期至2027年6月30日,通行费收入2025年12.90亿元,2026H1降至5.92亿元。金融投资方面,公司于2025年6月受让东莞证券7.1%股权至27.1%,2025年确认投资收益3.01亿元,占净利润35%。此外,公司还发起3亿元低空经济基金,并剥离新能源充换电业务、退出松山湖小贷等业务调整举措。
东莞控股面临哪些主要风险?
东莞控股面临的主要风险包括:1. 施工期间车流量下滑,管理层称难以准确预测;2. 收费期2027年6月届满,延期需主管部门批复;3. 金融资产质量风险,2025年信用减值2.40亿元,东莞证券IPO进度及业绩波动影响投资收益(占净利润35%);4. 改扩建资金与工程风险,概算175.84亿元,存在融资成本及资产负债率不确定性。此外,存在施工影响程度表述不一、投资收益口径差异等分歧,且未获取PE/PB估值指标及机构目标价,部分调研纪要来源权威性有限。
东莞控股的长期发展前景如何?
东莞控股处于“主业承压+投资收益对冲+改扩建换长期空间”的过渡期。短期利润依赖投资收益,长期价值取决于2028年通车、龙林支线费率上调(0.45→0.6元/公里)及收费延期批复。高速公路业务毛利率约75%,一类车占比88.67%,具备一定盈利能力。金融投资方面,东莞证券2026H1净利润8.22亿元,同比增长64%,未来表现值得关注。公司承诺2025-2027年每股分红不少于0.475元,股息率约4.4%。目前存在施工影响程度表述不一、投资收益口径差异等分歧,且未获取PE/PB估值指标及机构目标价,部分调研纪要来源权威性有限。