猜你想问
仁东控股研报核心内容是什么?
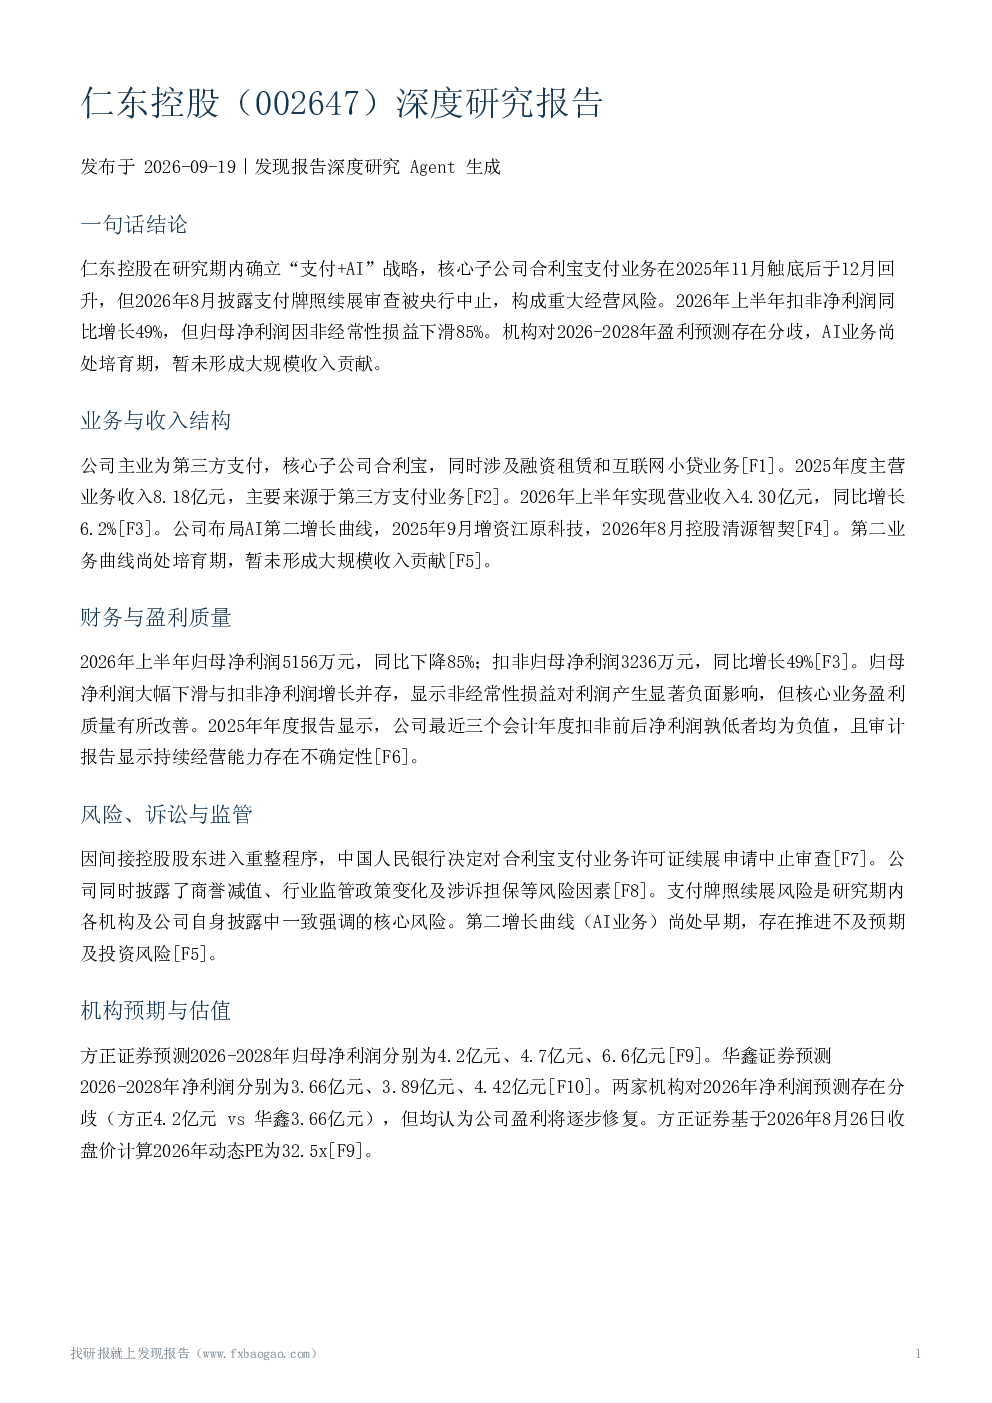
研报显示仁东控股确立“支付+AI”战略,核心子公司合利宝支付业务在2025年底触底回升,但2026年8月支付牌照续展审查被央行中止,构成重大经营风险。2026年上半年扣非净利润同比增长49%,归母净利润因非经常性损益下滑85%。AI业务尚处培育期,暂未形成大规模收入贡献。
第三方支付行业发展趋势如何?
第三方支付行业已从高速扩张进入稳定发展阶段,行业整合与出清加速,头部集中趋势明显。合利宝在费率定价、商户拓展及技术服务等方面面临存量竞争加剧与增量空间受限的双重压力。跨境支付被视为重要增长点,合利宝通过持有香港MSO牌照及跨境人民币支付备案许可,服务网络覆盖多区域并支持多种币种。
报告重点分析了仁东控股的哪些方面?
报告重点分析了仁东控股的业务与收入结构,财务与盈利质量,风险、诉讼与监管,机构预期与估值,行业与竞争位置,观点分歧与对比。核心关注点包括合利宝支付牌照续展风险、AI业务发展不确定性、非经常性损益对利润的显著影响,以及行业竞争格局变化。
当前仁东控股的市场状况如何?
仁东控股市场状况呈现分化:核心支付业务盈利质量有所改善,但面临牌照续展重大风险;AI业务尚处早期,暂未贡献收入;机构预测2026-2028年盈利将逐步修复,但存在分歧。第三方支付行业竞争激烈,头部效应明显,行业整合加速。
研报提示了哪些主要风险?
研报提示的主要风险包括:支付牌照续展审查被中止的重大经营风险;最近三个会计年度扣非前后净利润孰低者均为负值,持续经营能力存在不确定性;AI业务尚处培育期,存在推进不及预期及投资风险;商誉减值风险及涉诉担保风险;行业存量竞争加剧,增量空间受限。
你可能感兴趣
仁东控股:2019年半年度报告
财报2019-08-28
仁东控股:2019年第三季度报告全文
财报2019-10-30
仁东控股:2019年第一季度报告全文
财报2019-04-25
仁东控股:2020年第三季度报告
财报2020-10-29
仁东控股:2022年年度报告
财报2023-04-29
仁东控股:2020年年度报告
财报2021-04-29
仁东控股:2024年半年度报告
财报2024-08-31
仁东控股机构调研纪要
发现报告2024-09-12
仁东控股:2020年第三季度报告全文
财报2020-10-29
仁东控股:2022年一季度报告
财报2022-04-30