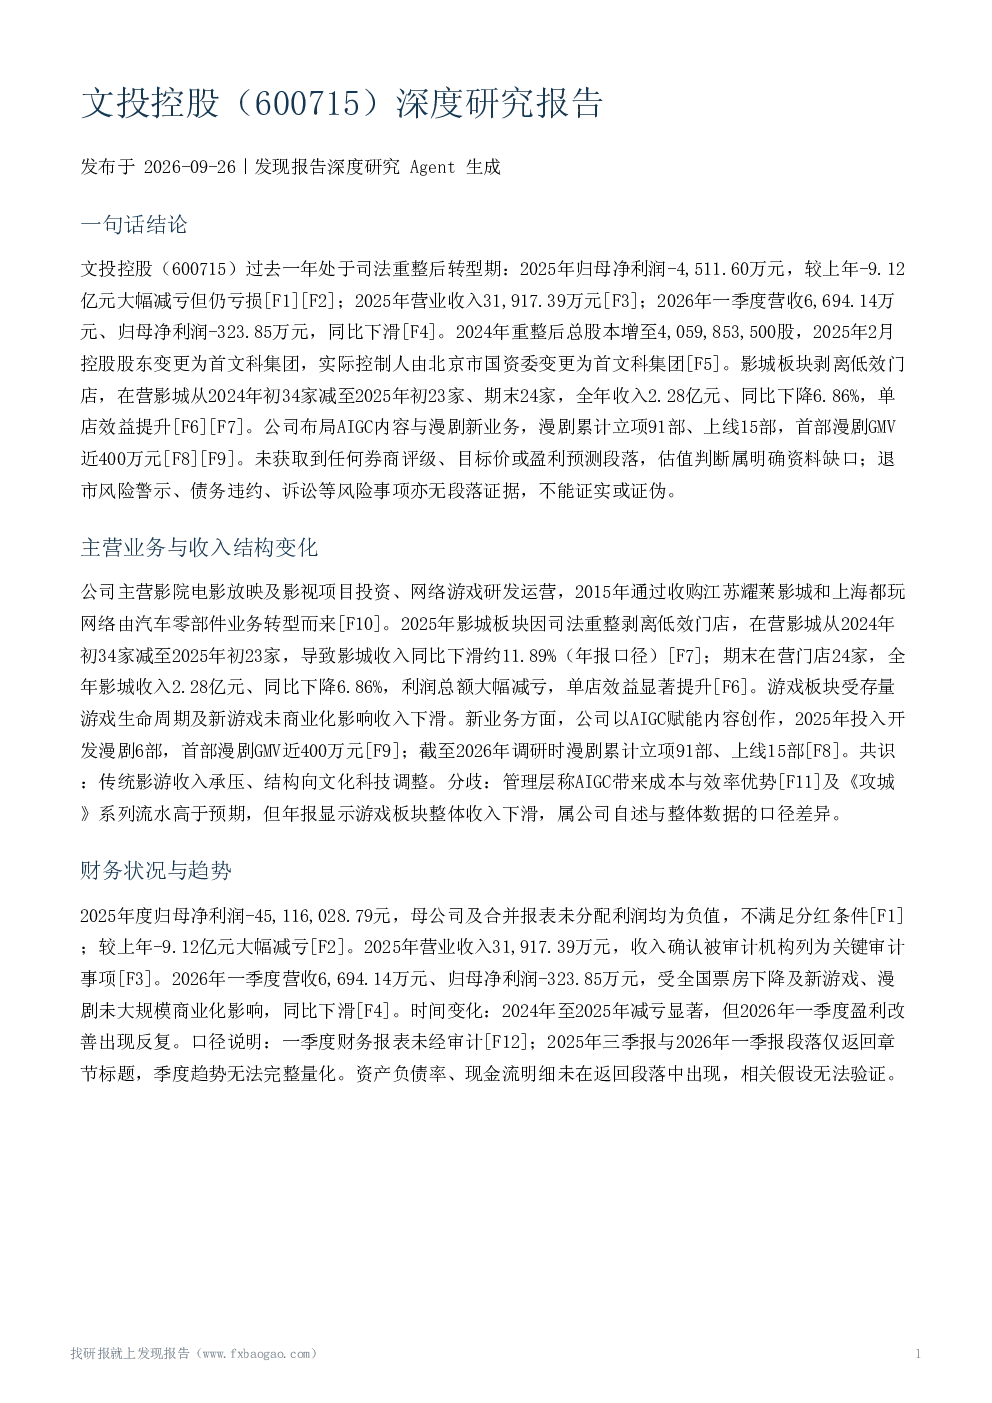
文投控股(600715)过去一年处于司法重整后转型期。2025年归母净利润-4,511.60万元,较上年-9.12亿元大幅减亏但仍亏损;2025年营业收入31,917.39万元;2026年一季度营收6,694.14万元、归母净利润-323.85万元,同比下滑。2024年重整后总股本增至4,059,853,500股,2025年2月控股股东变更为首文科集团,实际控制人由北京市国资委变更为首文科集团。影城板块剥离低效门店,在营影城从2024年初34家减至2025年初23家、期末24家,全年收入2.28亿元、同比下降6.86%,单店效益提升。公司布局AIGC内容与漫剧新业务,漫剧累计立项91部、上线15部,首部漫剧GMV近400万元。
公司主营业务为影院电影放映及影视项目投资、网络游戏研发运营,2015年通过收购江苏耀莱影城和上海都玩网络转型而来。2025年影城板块因司法重整剥离低效门店,导致收入同比下滑约11.89%(年报口径);期末在营门店24家,全年影城收入2.28亿元、同比下降6.86%,利润总额大幅减亏,单店效益显著提升。游戏板块受存量游戏生命周期及新游戏未商业化影响收入下滑。新业务方面,公司以AIGC赋能内容创作,2025年投入开发漫剧6部,首部漫剧GMV近400万元;截至2026年调研时漫剧累计立项91部、上线15部。
2025年度归母净利润-45,116,028.79元,母公司及合并报表未分配利润均为负值,不满足分红条件;较上年-9.12亿元大幅减亏。2025年营业收入31,917.39万元,收入确认被审计机构列为关键审计事项。2026年一季度营收6,694.14万元、归母净利润-323.85万元,受全国票房下降及新游戏、漫剧未大规模商业化影响,同比下滑。
重大风险事项核查未返回任何退市风险警示、ST、债务违约、诉讼或监管处罚的公告正文,无法证实或证伪相关假设。可确认的风险背景:公司持续亏损且未分配利润为负;2024年经历司法重整,但重整原因、债务处理方案及对当前债务状况的影响未在段落中说明。控股股东一致行动人北京演艺集团旗下公司与上市公司存在电影发行放映业务重合,首文科集团已于2024年11月22日出具避免同业竞争承诺函。净利润亏损构成及是否涉及减值、债务重组损益未披露,属资料缺口。
重组、股权变动与控制权2024年司法重整导致总股本由1,854,853,500股增至4,059,853,500股;转增股票分配后首文科集团及一致行动人合计持股29.50%,控股股东变更为首文科集团,实际控制人由北京市国资委变更为首文科集团。首文科集团为北京市级综合性文化产业平台,涵盖出版发行、演艺影视、传媒活动、文化服务等板块。2025年公司参与设立北文科基金,总认缴4亿元,公司认缴4,000万元、截至2025年末实缴1,000万元,首期募集10,000万元并完成备案。2026年计划在京津冀新增5家优质影城、新开3家MIRRA融合厅,一季度已完成北京慈云寺店融合厅开业。
估值与机构预测回溯365天内未检索到任何券商研报的评级、目标价或盈利预测段落,机构覆盖情况无法判断,历史目标价无从标注机构与日期,属明确资料缺口。可确认的估值背景:公司2025年亏损且不满足分红条件;2024年重整使总股本大幅扩张,对每股指标形成摊薄,但量化影响缺乏段落支持。管理层给出的估值支撑逻辑(AIGC效率优势、漫剧收入下半年提升、影城扩张)均属公司自述或预测,能否兑现不确定,不能作为估值依据。调研纪要中关于股价低迷原因的回复未在返回段落中体现。
行业环境与影响返回段落中未包含独立的影视行业政策或行业数据报告段落,行业层面判断受限。可从公司披露间接观察:2026年一季度公司业绩受全国电影票房下降影响,表明行业票房景气度对公司影城收入有直接影响;公司承接'和你在北京''北京电影节'等主题活动并获得行业奖项,反映其在北京文化场景中的参与度。行业监管政策、票房总量数据及同业经营对比均无段落证据,不能将行业或同业数据归给公司,相关影响程度不确定。
综合判断与观察点公司处于重整后业务收缩与转型并行阶段:传统影城、游戏收入承压,减亏主要来自剥离低效门店后的单店效益提升;新业务(漫剧、AIGC内容、非票业态)尚处培育期,收入结构向文化科技调整的成效待验证。管理层预期漫剧收入下半年提升,属公司预测,兑现存在不确定性。主要观察点:漫剧商业化进度与收入兑现、京津冀影城扩张落地、游戏新品上线进度、全国票房走势、首文科集团入主后的资源注入与同业竞争承诺履行。因缺乏机构预测与风险事项段落证据,本报告不给出投资评级或目标价结论。
观点分歧与对比共识:公司持续亏损但显著减亏(2025年-4,511.60万元 vs 上年-9.12亿元);影城收缩但单店效益提升;控制权已变更为首文科集团。分歧与口径差异:影城收入降幅存在两个口径——年报营业收入变动说明称同比下滑约11.89%(因门店从34家减至23家),而经营讨论称全年收入2.28亿元、同比下降仅6.86%;游戏业务内部表现分化,《攻城》系列高于预期与新游戏上线略低于预期并存;2025年年报称'经营发展成效显著',修订版仅陈述数据未重复该评价。时间变化:2024年重整完成→2025年2月实控人变更→2025年减亏→2026年一季度业绩再度同比下滑,盈利改善趋势出现反复。机构观点分歧无法呈现:回溯期内无任何券商预测段落。
关键风险与不确定性持续亏损:2025年归母净利润-4,511.60万元且未分配利润为负、不满足分红条件,若亏损延续存在财务风险累积可能。2026年一季度业绩再度同比下滑,盈利改善趋势出现反复,受全国票房下降等外部因素影响新游戏与漫剧项目尚未大规模商业化,管理层收入提升预期存在兑现不确定性。游戏业务新游戏上线进度已出现略低于预期情况。控股股东一致行动人与上市公司存在电影发行放映业务重合,同业竞争解决安排未完整披露。司法重整的历史原因及债务处理影响未在段落中说明,债务状况无法验证。回溯期内未获取退市风险警示、诉讼、处罚相关段落,相关风险既不能证实也不能排除,属重大资料缺口。资产负债率、负债结构及经营/投资/筹资现金流明细未在返回段落中出现,相关假设无法验证。2025年三季报与2026年一季报段落仅返回章节标题与声明性内容,季度趋势无法完整量化。净利润亏损构成(主业亏损与非经常性损益占比)、减值测试结果未披露。未获取任何券商评级、目标价、盈利预测段落,机构覆盖情况无法判断。未获取股价、市值、市盈率等估值指标数据段落。
退市风险警示、债务违约、诉讼、监管处罚等风险事项无段落证据,不能由缺乏段落推断事件不存在。行业政策与票房行业数据无独立段落来源,行业层面判断受限。