猜你想问
东方碳素研报核心内容是什么?
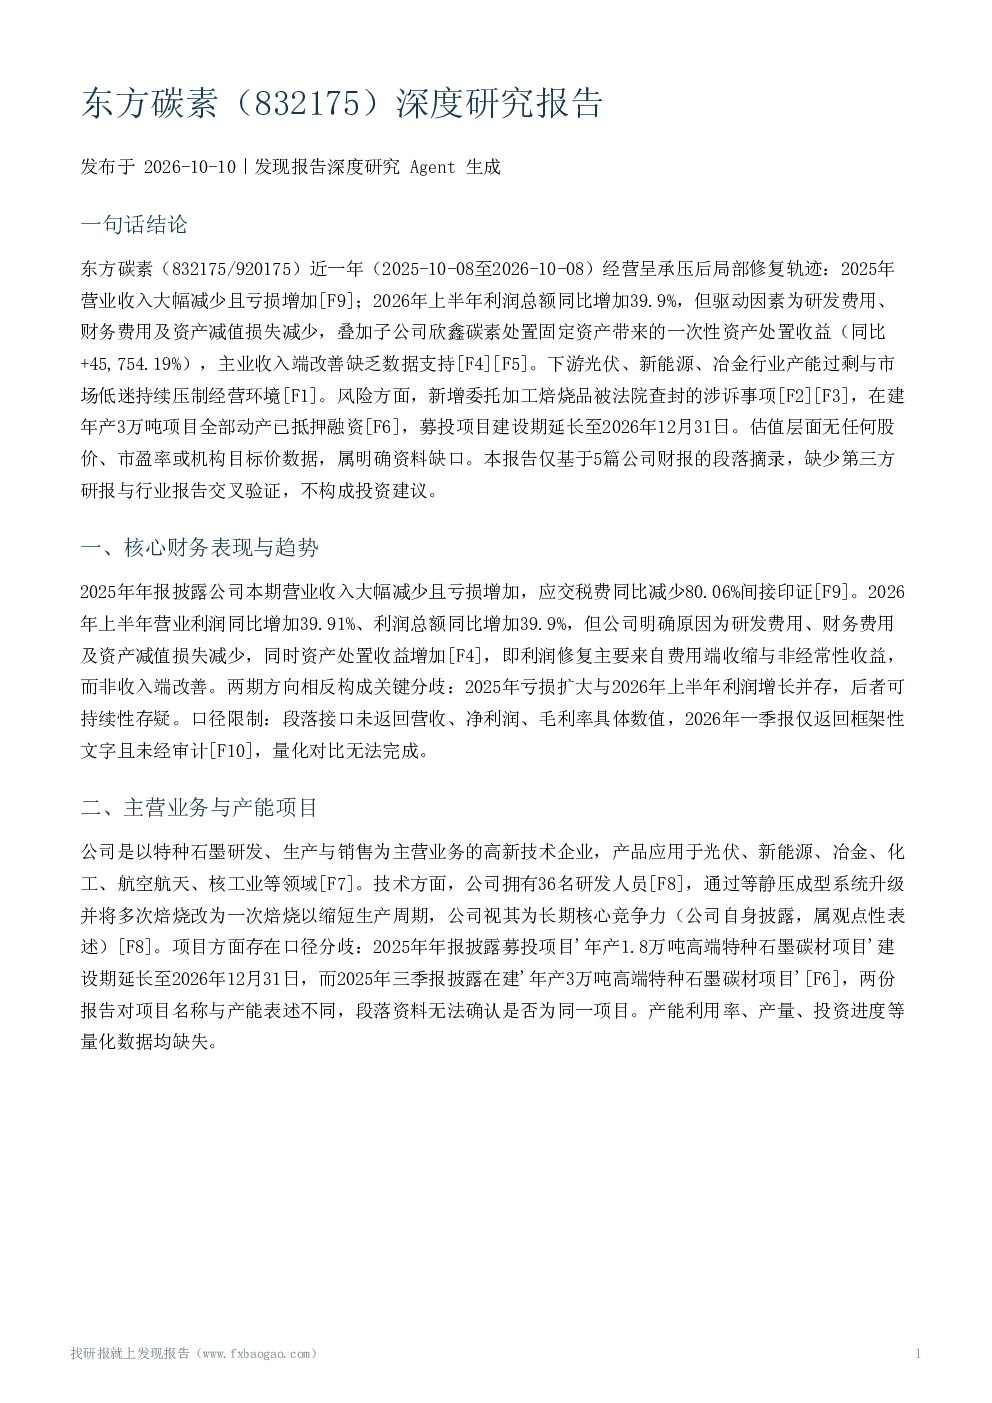
东方碳素研报显示2025年公司营业收入大幅减少且亏损增加,应交税费同比减少80.06%。2026年上半年利润总额同比增加39.9%,主要来自研发、财务费用及资产减值损失减少,以及子公司欣鑫碳素处置固定资产带来的一次性资产处置收益。但2026年利润增长主要来自费用端收缩与非经常性收益,而非收入端改善,可持续性存疑。公司以特种石墨研发、生产与销售为主营业务,通过等静压成型系统升级和一次焙烧工艺缩短生产周期,视其为长期核心竞争力。募投项目'年产1.8万吨或3万吨高端特种石墨碳材项目'存在口径分歧,建设期延长至2026年12月31日,产能利用率、产量、投资进度等量化数据均缺失。
特种石墨赛道行业发展趋势如何?
特种石墨下游覆盖锂电、光伏、半导体等行业,公司年报认为国内高端特种石墨企业有望迎来中长期战略发展机遇期。但公司也面临下游光伏、新能源、冶金等行业产能过剩和市场低迷的影响,验证了下游景气度向公司传导的负面影响方向。2025年年报将收入下滑归因于下游需求放缓。行业层面存在短期与中长期观点差异,公司年报中的机构观点未经独立验证,且与当前产能过剩的现实存在时间维度差异。半导体、电炉炼钢等下游对公司的具体影响缺乏段落证据。
研报重点分析了哪些方向?
研报重点分析了东方碳素的财务表现与趋势、主营业务与产能项目、下游需求与行业景气度、竞争地位与客户结构、估值水平变化、主要风险等。财务方面,2025年亏损增加,2026年上半年利润增长主要来自费用减少与非经常性收益。业务方面,公司通过工艺改进缩短生产周期,但募投项目存在口径分歧,产能利用率等量化数据缺失。竞争方面,公司采用直销模式,产品出口国际市场,但竞争力尚未转化为经营业绩优势,市场份额等数据未披露。风险方面,主要集中于下游需求、涉诉与资产受限、融资抵押等方面。
当前市场对东方碳素有何判断?
当前市场对东方碳素的主要判断集中于其财务表现与风险。公司2025年营业收入大幅减少且亏损增加,2026年上半年利润总额同比增加39.9%,但主要来自费用减少与非经常性收益,而非收入端改善,可持续性存疑。公司面临下游行业产能过剩和市场低迷的影响,收入端恢复不确定。此外,委托加工焙烧品被法院查封,提货与销售受限,在建项目资产已抵押,存在资产流动性受限风险。但研报未披露具体市场份额、客户结构、产能利用率等数据,也未提供第三方研报与行业报告的独立判断。
研报提示了哪些主要风险?
研报提示的主要风险集中于下游需求、涉诉与资产受限、融资抵押等方面。下游光伏、新能源、冶金行业产能过剩与市场低迷持续,收入端恢复不确定。委托加工焙烧品被法院查封,提货与销售受限,司法确权结果未知。在建年产3万吨项目全部动产已抵押给中信银行平顶山分行,资产流动性受限。2026年上半年利润增长依赖一次性资产处置收益,可持续性存疑。募投项目建设期延长至2026年12月31日,投产进度不及原计划。此外,原材料价格波动与客户集中度风险未见披露但无法排除,估值数据完全缺失,缺乏第三方研报与行业报告的独立判断。项目产能口径1.8万吨与3万吨的差异未澄清,市场份额、客户结构、产能利用率等数据未披露。