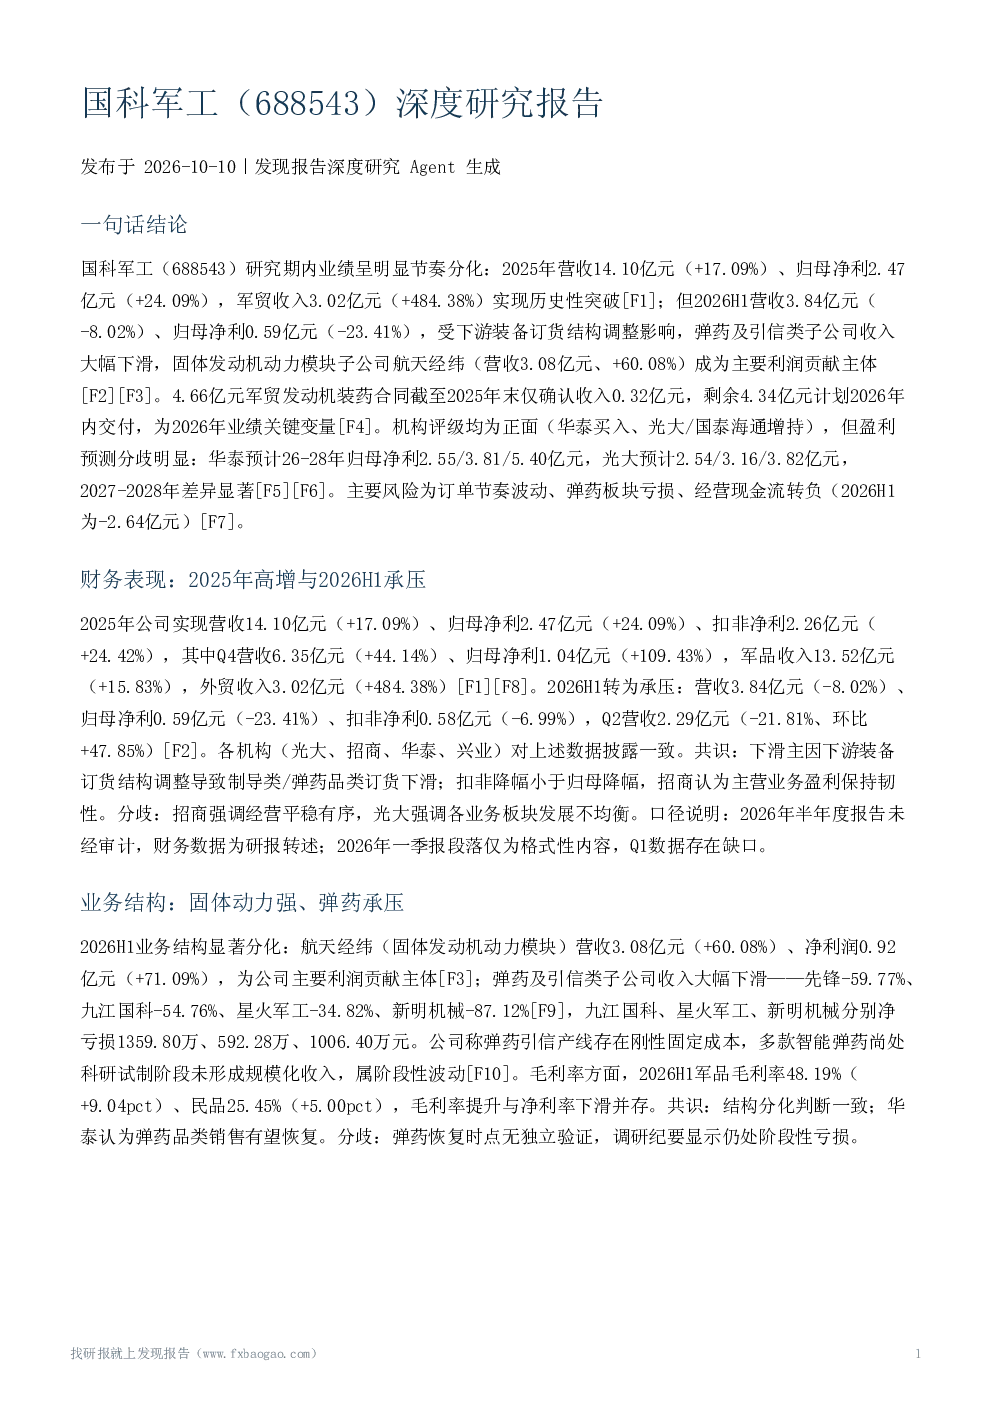
国科军工(688543)2025年业绩显著高增,营收14.10亿元(+17.09%),归母净利2.47亿元(+24.09%),军贸收入3.02亿元(+484.38%)实现历史性突破;但2026H1业绩承压,营收3.84亿元(-8.02%),归母净利0.59亿元(-23.41%),主要受下游装备订货结构调整影响,弹药及引信类子公司收入大幅下滑。固体发动机动力模块子公司航天经纬成为主要利润贡献主体,2026H1营收3.08亿元(+60.08%)、净利润0.92亿元(+71.09%)。4.66亿元军贸发动机装药合同截至2025年末仅确认收入0.32亿元,剩余4.34亿元计划2026年内交付,为2026年业绩关键变量。
机构评级均为正面(华泰买入、光大/国泰海通增持),但盈利预测分歧明显:华泰预计26-28年归母净利2.55/3.81/5.40亿元,光大预计2.54/3.16/3.82亿元,2027-2028年差异显著。主要风险为订单节奏波动、弹药板块亏损、经营现金流转负(2026H1为-2.64亿元)。
2025年公司业务结构显著分化:固体动力强,弹药承压。固体发动机动力模块子公司航天经纬营收3.08亿元(+60.08%)、净利润0.92亿元(+71.09%),成为主要利润贡献主体;弹药及引信类子公司收入大幅下滑,先锋-59.77%、九江国科-54.76%、星火军工-34.82%、新明机械-87.12%,其中九江国科、星火军工、新明机械分别净亏损1359.80万、592.28万、1006.40万元。公司称弹药引信产线存在刚性固定成本,多款智能弹药尚处科研试制阶段未形成规模化收入。
订单与产能进展方面,2025年10月披露的4.66亿元军贸发动机装药合同正有序履约,截至2025年末确认收入0.32亿元,剩余4.34亿元计划2026年内完成交付;动力模块建设项目已全面开工,可兼顾军品、军贸与商业航天动力配套;航天经纬完成产能升级改造后可提升20%以上生产能力(2025年已提升30%),但公司明确投产后效益取决于下游型号定型与订单落地。
竞争地位与行业格局方面,公司自称形成导弹(火箭)固体发动机与控制产品及弹药装备两大产品体系,是国内主流军工集团及各军种长期稳定的核心配套供应商,技术壁垒与客户粘性突出,但在研项目、新增中标、现有型号项目等数据缺乏独立第三方评估。行业层面,2024年全球固体火箭发动机市场约104亿美元,2034年预计231亿美元(CAGR约8.4%),但该数据仅支持行业景气,不能推导公司份额。公司固体动力优势明显,弹药引信板块订单波动与固定成本压力较大。
机构盈利预测、评级与估值方面,4家机构发布观点:华泰维持买入,国泰海通与光大给予增持。目标价:华泰3月给予26年64倍PE、上调目标价至92.80元,国泰海通按2025年68倍PE给予74.12元。盈利预测分歧显著:华泰预计26-28年归母净利2.55/3.81/5.40亿元,光大预计2.54/3.16/3.82亿元,2027-2028年差异显著。估值资料缺口:仅国泰海通一篇含完整估值框架,多数报告段落未含PE/PB数据。
风险因素方面,核心风险为订单节奏与结构失衡,订单下达受型号研制、国防经费拨付及国际形势等多因素影响,存在较大不确定性。2026H1经营现金流净额-2.64亿元,货币资金由15.18亿元降至8.86亿元,应收账款和存货增加。弹药引信业务阶段性亏损,刚性固定成本持续拖累。机构盈利预测分歧显著,远期业绩能见度低。其他机构风险提示包括特种订单不及预期、新产品研发进度不及预期、产能扩张不及预期、上游原材料供给延后、军品定价制度变化等。
重大事项与时间变化方面,重大事项集中于产能建设与订单履约,未见定增、重大资产重组、控制权变更或新股权激励。对外投资:公司与南京理工大学资产经营公司等发起设立江苏聚能防务科技,截至2025年末尚未出资;公司在商业航天领域表示不排除并购、重组等资本运作。时间变化:2026年3-4月年报期机构基调乐观,2026年8-9月中报期基调转为业绩短期承压、结构调整,盈利预测普遍下修;军贸模式由单一品类供货转向装备、维保、培训一体化打包合同,高附加值智能产品合同占比逐年提升。
观点分歧与对比方面,共识:2025年高增与2026H1承压的财务数据各机构披露一致;业务结构分化判断一致;4.66亿元军贸合同履约进度口径一致。分歧:盈利预测方面,华泰(2026年8月)预计26-28年归母净利2.55/3.81/5.40亿元,光大(2026年9月)预计2.54/3.16/3.82亿元,2027-2028年差异显著;评级强度有异(华泰买入、光大/国泰海通增持);对业绩承压性质表述不同(招商强调主营韧性,光大强调板块不均衡)。时间变化:2026年3-4月年报期基调乐观,8-9月中报后预测下修、基调转为阶段性调整;旧目标价基于当时盈利口径,不能覆盖中报后的新业绩事实。口径冲突:现金流恶化归因上,公司称开工款延后属节奏因素,招商指出货币资金下降、应收与存货增加。
关键风险与不确定性方面,订单下达节奏受型号研制、国防经费拨付及国际形势影响,波动较大,4.66亿元合同剩余4.34亿元交付进度存在不确定性;弹药及引信业务阶段性亏损,恢复时点无独立验证,刚性固定成本持续拖累;2026H1经营现金流-2.64亿元由正转负,货币资金由15.18亿元降至8.86亿元,应收账款与存货增加;机构盈利预测分歧显著,远期业绩能见度低;航天动力项目投产效益取决于下游型号定型与订单落地;军品定价制度变化、新产品研发进度不及预期、产能扩张不及预期等机构风险提示。